Plusieurs tâches IRS pour une LLC : ordonner les dépendances avant commande
· Lecture minimale 6
La réponse dans cette situation
Un propriétaire peut avoir besoin d’EIN, adresse, option et annuel dans un même projet. Il peut commander puis attendre une fin séquentielle globale. Certaines tâches dépendent de fait ou identifiant antérieur ; d’autres pièces s’organisent séparément. Créez un schéma nommant tâches et conditions bloquantes. C’est plus utile que de supposer le premier document ouvrant tous les services. Cela évite aussi de prendre l’ordre du prestataire pour règle modifiant échéance ou admissibilité d’un autre dépôt.[1] [2, p.7] [3, p.2]
Quels faits peuvent changer la réponse ?
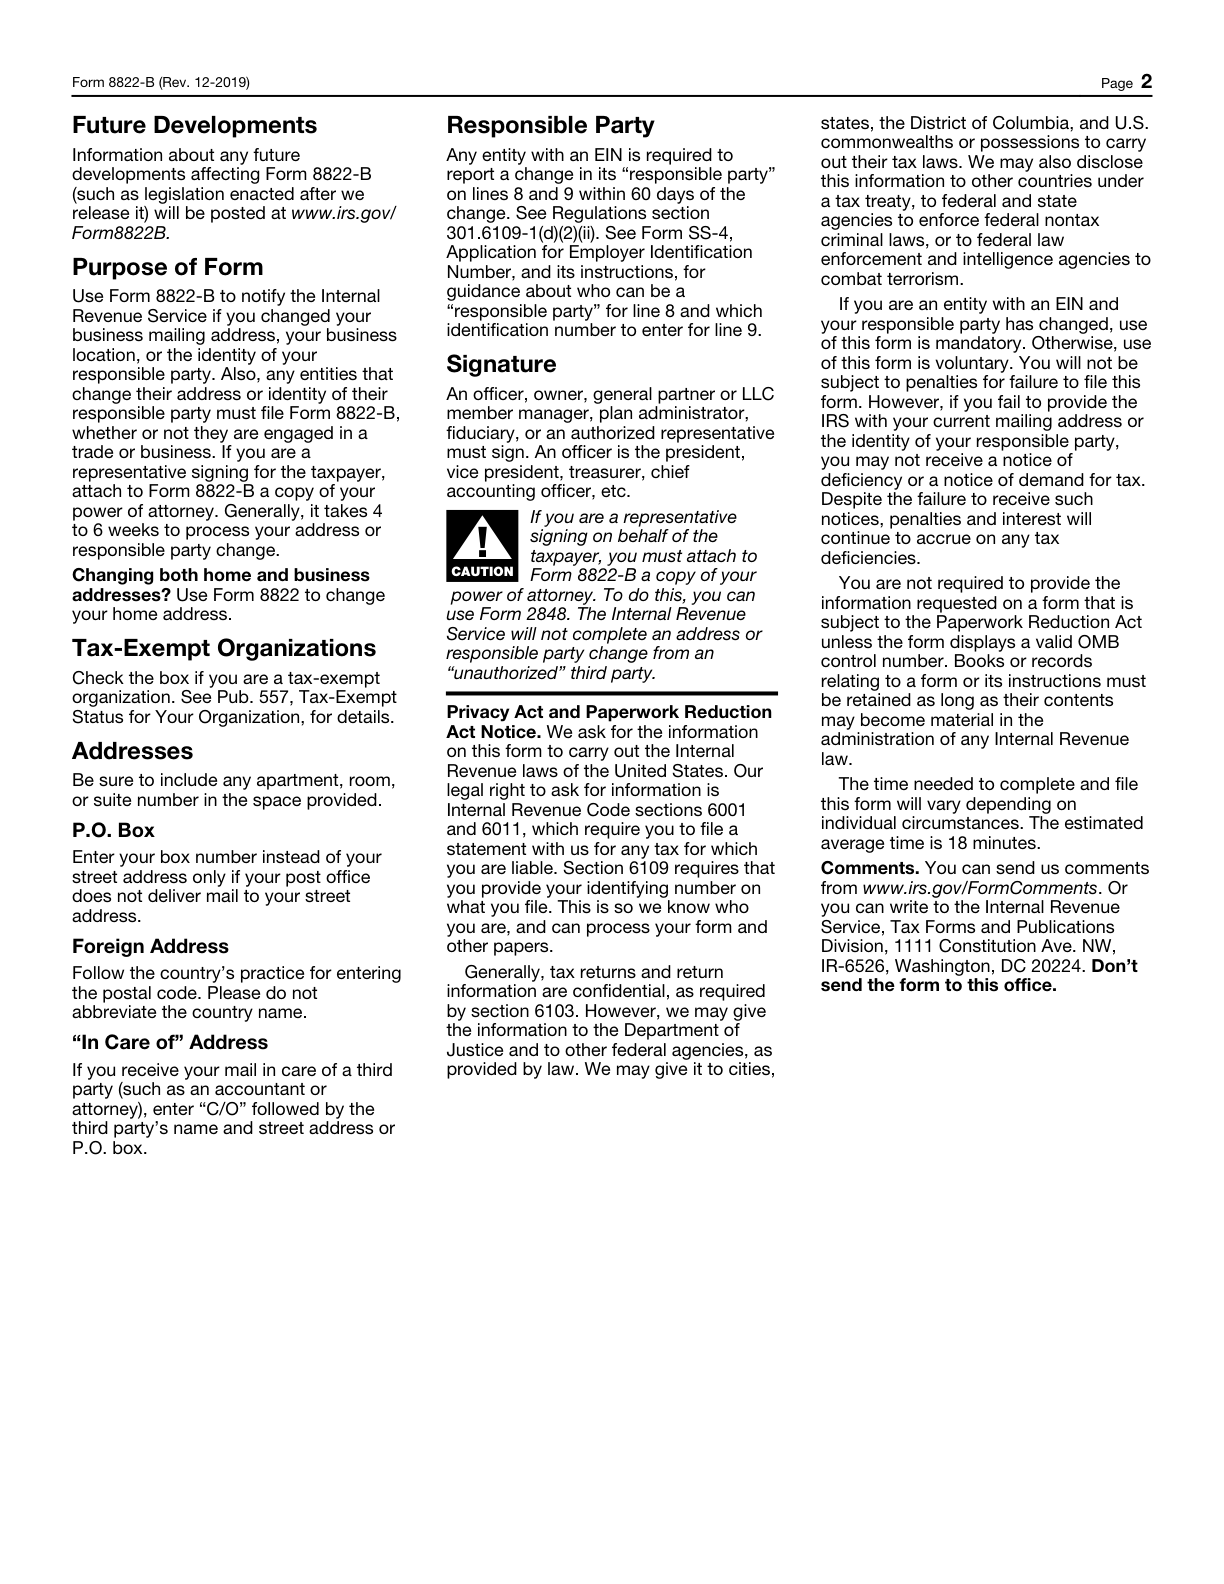
Form 8832 exige l’EIN de l’entité et ses dates et consentements propres. Form 8822-B se dépose séparément pour les changements professionnels pris en charge, sans faire de tout formulaire une mise à jour. Form 7004 ne proroge que la déclaration identifiée selon échéance initiale. L’annuel d’entité U.S. disregarded détenue par une personne étrangère dépend d’année, statut et opérations réels. Le tiers désigné SS-4 limité ne couvre pas automatiquement la suite. Ces exigences expliquent dépendances et tâches distinctes sans séquence universelle, forfait promis ou recommandation de planification fiscale.[1] [2, p.7] [3, p.2]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Constituer l’entité avant de demander le numéro d’identification employeur | Le IRS demande à quelqu'un qui crée une société ou un LLC de former l'entité avec l'État avant de demander un EIN. | Cela ne signifie pas que le dépôt d'État lui-même attribue un EIN. | [1] |
| Numéro d’identification employeur requis | Form 8832 nécessite le propre EIN de l'entité ; Applied For n’est pas accepté. Une entité qui possède déjà un EIN conserve ce EIN après un changement de classification. | — | [2, p.7] |
| Objectif | Form 8822-B informe le IRS d'un changement d'adresse postale professionnelle, d'emplacement commercial ou de partie responsable. Il ne sert pas à modifier l'adresse du domicile d'un individu. | — | [3, p.2] |
| Fenêtre efficace | Dans le cadre ordinaire de Form 8832, la date d’effet ne peut généralement pas précéder le dépôt de plus de 75 jours ni le suivre de plus de 12 mois. Une mesure de régularisation d’une option fiscale tardive constitue une exception distincte nécessitant son propre examen. | Une option ordinaire au moyen de Form 8832. Une mesure de régularisation d’une option fiscale tardive, pour les demandeurs qui en remplissent les conditions. | [2, p.6] |
| Déclaration pro forma exigée pour une entité fiscalement ignorée | Une entité U.S. DE détenue par un sujet étranger et tenue de déposer Form 5472 joint Form 5472 à un pro forma Form 1120 et dépose le dossier au plus tard à l’échéance de Form 1120, en tenant compte d’une prolongation valable. | — | [4, p.2] |
| Déclaration d'impôt séparée | Produisez un Form 7004 distinct pour chaque type de déclaration de revenus nécessitant une prolongation de la date limite de déclaration de revenus. La prolongation du délai de déclaration de revenus s'applique uniquement au formulaire sélectionné sur Part I, line 1. | — | [5, p.1] |
Comprendre les exigences dans leur contexte
Caractère suffisant des pièces justificatives
Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements.[4, p.3]
Portée de la personne désignée
Le tiers désigné peut répondre aux questions sur le SS-4 rempli et recevoir le nouvel EIN. Une autorisation signée est nécessaire, et ce pouvoir prend fin lorsque le EIN a été attribué et communiqué au tiers désigné.[6, p.6]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Considérons une propriétaire fictive, Rosa, dont la LLC a déjà un EIN. Elle prévoit adresse, discute d’une option avec un conseiller et veut comprendre l’annuel. Plutôt que tout régler IRS, elle sépare les tâches. L’identité confirme l’EIN existant. L’adresse note anciennes et nouvelles données et procédure séparée. L’option attend choix, faits admissibles et date ; elle ne démarre pas pour rendre le projet complet en apparence. L’annuel identifie période, classification et opérations. Une prorogation se juge selon cette déclaration sans attendre par défaut la fin du projet commercial. Rosa peut collecter les opérations pendant un autre examen sans supposer l’admissibilité incomplète. Le schéma nomme suite et décideur par tâche et hors périmètre. Il donne un plan compréhensible, sans garantie qu’un prestataire gère tout ou que la ligne adresse résolve option et déclaration.[1] [2, p.7] [3, p.2]
Transformer les pièces en plan de préparation
Utilisez le schéma pour partager les frontières entre tous. Distinguez donnée préalable requise et collecte parallèle, puis dates officielles et étapes internes. Demandez à SpeedEIN quel service pris en charge couvre chaque tâche sans supposer conformité continue exhaustive avec EIN ou choix de traitement par l’annuel. Une ligne terminée conserve sa preuve et ne résout que ses dépendances réelles. Le progrès reste concret, les questions ouvertes préservées et le nom commode du projet ne remplace pas les règles des documents individuels.[1] [2, p.7] [3, p.2]
Trois vérifications avant de poursuivre
- Quelle donnée ou décision précise manque pour chaque tâche IRS distincte ?
- Quelles pièces s’organisent maintenant sans supposer l’admissibilité ouverte ?
- Délais officiels et limites de service restent-ils visibles hors de la séquence interne ?
Guides de préparation associés
- Demande EIN, Form 5472 et certificat W-8 ont des destinataires différents
- Acheter une LLC existante : examiner les pièces IRS avant une mise à jour ordinaire
- Après l'affectation EIN : créez des fichiers séparés pour les modifications IRS et les rapports annuels
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Get an employer identification number
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis