Una LLC fiscalmente non separata, conti fiscali diversi: verificare l'uso dell'EIN prima di assumere
· 7 lettura minima
La risposta per questa situazione
Una LLC definita fiscalmente non separata dal titolare può comunque avere questioni relative alle imposte sul lavoro a livello dell'ente. Prima di trasformare un piano di assunzione in un'altra domanda di EIN, preparare un prospetto finalità-identificativo: quale attività sta cambiando, quale ente sarà coinvolto e quale EIN esiste già. Le istruzioni SS-4 richiedono a un ente fiscalmente non separato di utilizzare il proprio nome e il proprio EIN per dichiarare e versare le imposte sul lavoro. Individuano inoltre separatamente determinate attività e dichiarazioni relative alle accise. Questa istruzione circoscritta non va estesa all'affermazione che ogni questione reddituale del titolare usi lo stesso identificativo. Il prospetto aiuta a tenere distinte tali domande e offre al preparatore un resoconto coerente dei nuovi fatti sul personale, senza affidarsi alla parola disregarded come risposta completa.[1, p.3] [1, p.5] [1, p.6]
Quali fatti possono cambiare la valutazione?
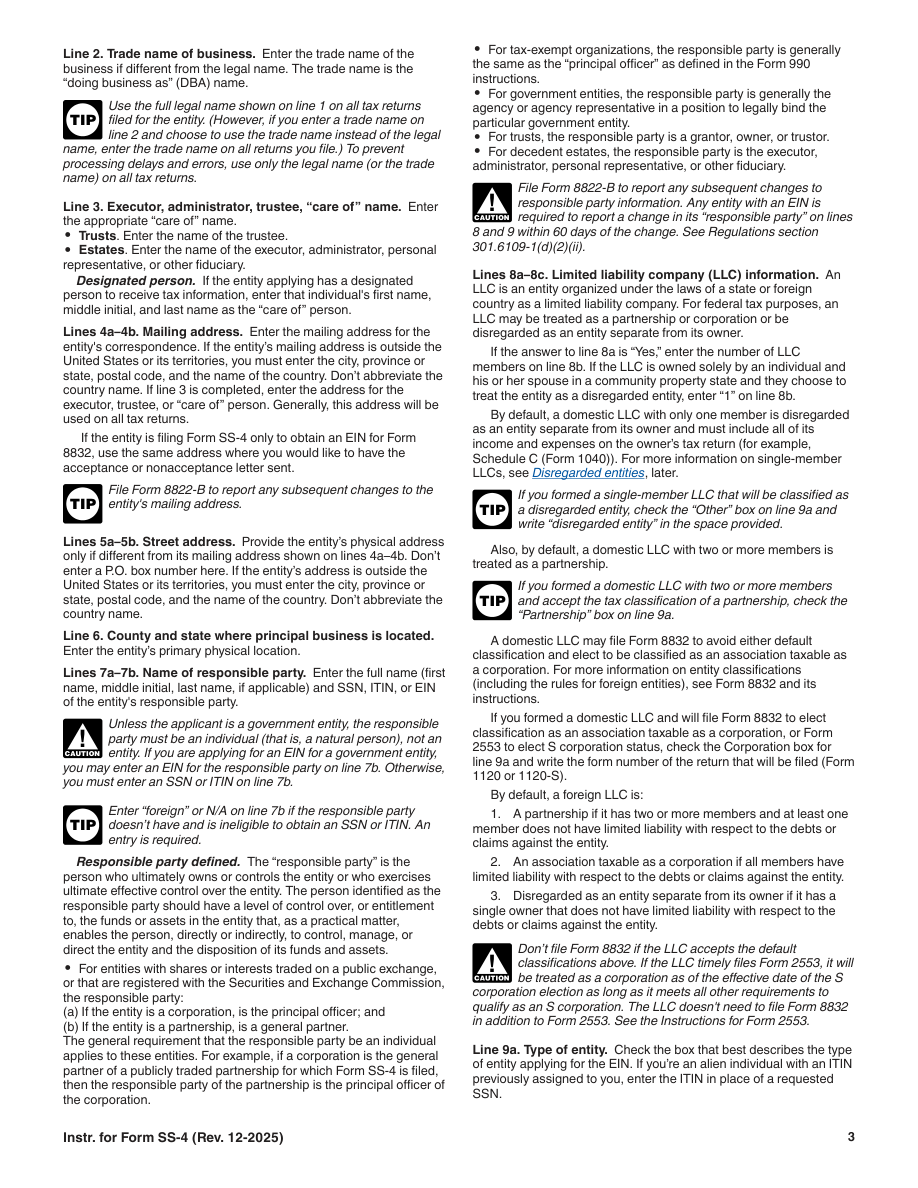
Una LLC nazionale con un solo membro è generalmente, per impostazione predefinita, fiscalmente non separata dal titolare, ma selezionare una casella sul tipo di ente nell'SS-4 non è di per sé un'opzione di classificazione fiscale. Le domande sull'occupazione hanno diramazioni proprie. La riga 13 chiede il numero massimo previsto in ciascuna categoria di dipendenti nei successivi 12 mesi, incluso zero. Se non sono previsti dipendenti, la riga 14 viene saltata; non è una casella generale per una LLC senza dipendenti. L'istruzione ordinaria per il datore di lavoro sulla prima data di pagamento delle retribuzioni è inoltre distinta da quella per il sostituto responsabile della ritenuta sui pagamenti a stranieri non residenti. L'assenza di dipendenti non elimina tale diramazione distinta, se applicabile.[1, p.3] [1, p.5] [1, p.6]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Classificazione predefinita | Una LLC domestica con un unico membro è generalmente classificata per impostazione predefinita come entità non considerata fiscalmente separata dal proprietario; una LLC domestica con almeno due membri è generalmente classificata come partnership. | — | [1, p.3] |
| Nessun dipendente salta14 | Line 13 richiede il numero massimo previsto di dipendenti in ciascuna categoria durante i prossimi mesi 12, incluso zero. Salta line 14 se non sono previsti dipendenti. | — | [1, p.5] |
| Nessun dipendente linea15 | Per il ramo ordinario del datore di lavoro, line 15 chiede la prima data in cui sono stati pagati gli stipendi o le rendite, con N/A inserito se non sono previsti dipendenti. Un richiedente che agisce in qualità di sostituto d'imposta segue le istruzioni separate per la data in cui iniziano i pagamenti agli stranieri non residenti. | Il caso del datore di lavoro ordinario e quello del sostituto d'imposta sono distinti; l'assenza di dipendenti non elimina un eventuale requisito sulla data applicabile al sostituto d'imposta. | [1, p.6] |
| Conteggio dei membri | Se la risposta in line 8a è Sì, indica il numero dei membri della LLC in line 8b. I coniugi che soddisfano le condizioni sul regime di comunione dei beni previste dalle istruzioni possono indicare 1 come specificato. | — | [1, p.3] |
| Soggetto responsabile | Salvo il caso previsto dall’eccezione per gli enti governativi, il responsabile deve essere una persona fisica e non un’altra entità. | Gli enti governativi seguono l'eccezione EIN nelle istruzioni. | [1, p.3] |
| Non costituisce un’opzione di classificazione fiscale dell’entità | Selezionare una casella del tipo di entità in SS-4 non costituisce, di per sé, un'opzione fiscale di classificazione dell'entità. | — | [1, p.4] |
Leggere i requisiti nel loro contesto
Requisito 7
Un ente fiscalmente non separato dal titolare deve utilizzare il proprio nome e il proprio EIN per dichiarare e versare le imposte sul lavoro. Le istruzioni SS-4 individuano separatamente specifiche attività e dichiarazioni relative alle accise; questa non è una regola secondo cui ogni questione fiscale utilizza lo stesso identificativo.[1, p.4]
Quando si applica: L'affermazione sulle imposte sul lavoro si applica quando l'ente fiscalmente non separato dal titolare dichiara o versa tali imposte. Applicare separatamente le istruzioni per ciascuna attività o dichiarazione relativa alle accise espressamente elencata.
Limiti da mantenere: Non dedurre che ogni ente fiscalmente non separato dal titolare debba presentare una nuova domanda di EIN ogni volta che cambiano i piani di assunzione; accertare prima l'EIN esistente dell'ente e i fatti rilevanti per la presentazione. Questa regola circoscritta non determina il numero identificativo per ogni questione relativa all'imposta sul reddito a livello del titolare.
Campo ufficiale SS-4 14: If you expect your employment tax liability to be $1,000 or less
Se sono previsti dipendenti, seleziona questa casella soltanto se il richiedente è idoneo e sceglie la presentazione annuale Form 944 anziché quella trimestrale Form 941. Non è una casella generale per un richiedente privo di dipendenti.[2, p.1] [1, p.5]
Campo ufficiale SS-4 15: First date wages or annuities were paid (month, day, year)
Sotto il ramo del datore di lavoro ordinario, inserire la data del primo pagamento dello stipendio o della rendita, oppure N/A se non sono previsti dipendenti. Un richiedente che agisce in qualità di sostituto d'imposta segue separatamente le istruzioni relative all'inizio dei pagamenti agli stranieri non residenti.[2, p.1] [1, p.6]
Quando si applica: Il caso del datore di lavoro ordinario e quello del sostituto d'imposta sono distinti; l'assenza di dipendenti non elimina un eventuale requisito sulla data applicabile al sostituto d'imposta.
Per definizione, siamo di proprietà straniera
Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero è un’entità domestica fiscalmente non separata dal proprietario, interamente posseduta da un soggetto estero. Il suo trattamento come corporation ai fini fiscali statunitensi è limitato agli obblighi informativi relativi alla sezione 6038A.[3, p.2]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si immagini una LLC con un solo membro che possiede già un EIN e si prepara al primo dipendente previsto. Nell'ipotesi, lo status di dipendente del lavoratore è un fatto dichiarato, non una decisione di classificazione presa da questa guida. Il titolare raccoglie il documento EIN esistente e crea righe separate nel prospetto per l'identificazione reddituale del titolare, quella della LLC per le imposte sul lavoro e ogni altra attività che richieda un esame proprio. La riga sull'occupazione richiama nome ed EIN esistenti della LLC anziché richiedere automaticamente un nuovo numero. Una nota sul personale registra l'organico previsto secondo le categorie SS-4 e spiega la prima data prevista di pagamento delle retribuzioni. Il titolare non copia una vecchia bozza con zero dipendenti soltanto perché era corretta alla costituzione dell'impresa. Se un'attività di pagamento può interessare la diramazione del sostituto responsabile della ritenuta, la questione viene evidenziata invece di nasconderla dietro il numero dei dipendenti. Infine, il preparatore indica che le domande sulla presentazione di una specifica dichiarazione del lavoro esulano dal compito più limitato di preparazione dei dati EIN. Il risultato è un resoconto pratico dei fatti cambiati e delle questioni dichiarative irrisolte, non l'affermazione che la LLC abbia cambiato classificazione o che una dichiarazione relativa alle retribuzioni sia stata completata.[1, p.3] [1, p.5] [1, p.6]
Organizzare i documenti in un piano di preparazione
Esaminare il prospetto per finalità prima di controllare i numeri. Un identificativo può essere autentico e tuttavia essere copiato nel campo dell'ente sbagliato. Accertare l'EIN esistente della LLC e i fatti occupazionali pertinenti prima di decidere se serva una nuova domanda; il solo cambiamento nelle assunzioni non va interpretato qui come istruzione di richiedere nuovamente il numero. Preservare le domande distinte sull'identificazione reddituale del titolare anziché tentare di risolverle per analogia. Se si considera il Form 944, le sue istruzioni di ammissibilità e opzione richiedono una valutazione autonoma; non è il risultato automatico dell'avere pochi o nessun dipendente. Il servizio EIN pertinente di SpeedEIN può essere considerato nell'ambito di preparazione pubblicato, ma questo prospetto non offre la presentazione di dichiarazioni sulle retribuzioni, non determina lo status di ogni lavoratore né stabilisce che non siano richieste altre dichiarazioni. Il suo risultato concreto è una mappa d'identità basata sulle finalità, utilizzabile dal revisore senza indovinare cosa il titolare intendesse per conto fiscale della società.[1, p.3] [1, p.5] [1, p.6]
Tre verifiche prima di procedere
- La riga sulle imposte sul lavoro identifica la LLC stessa e accerta se abbia già un EIN?
- Il numero dei dipendenti e i fatti sul primo pagamento descrivono il piano attuale anziché una bozza di domanda superata?
- L'imposta sul reddito del titolare, l'eventuale diramazione del sostituto responsabile della ritenuta e la preparazione effettiva delle dichiarazioni sono rimaste questioni di esame separate?
Guide di preparazione correlate
- I coniugi possiedono la LLC: verificare l'istruzione sulla comunione dei beni prima di contare i membri
- Una società estera possiede la LLC: individuare la persona fisica responsabile
- SS-4 Lines 13–15 Quando LLC non ha dipendenti
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste