SS-4 Lines 13–15 Quando LLC non ha dipendenti
· 8 lettura minima
La risposta pratica
Un LLC che non ha assunto dipendenti può comunque incontrare domande sul conteggio dei dipendenti e sui pagamenti del primo salario. Trattare ogni campo simile al libro paga come intercambiabile può portare a risposte non necessarie o a promesse non supportate riguardo alle assunzioni future. Tre dettagli determinano la revisione: ci sono dipendenti sotto i fatti rilevanti? Cosa supporta il conteggio dei dipendenti previsto? Il campo relativo al primo pagamento del salario si applica a questo richiedente? Mantieni ogni risposta legata al documento o al fatto confermato che la supporta.[1, p.5] [1, p.6] [2, p.1]
Ambito e record dietro la risposta
La trattazione segue l'entità, la forma e le condizioni dell'operazione di seguito individuate. La stessa etichetta su un modulo diverso può avere uno scopo diverso. Mantieni visibili l'entità pertinente e il periodo di riferimento mentre confronti i requisiti e tratta ogni eccezione dichiarata come parte della regola anziché come una nota a piè di pagina facoltativa.
Fonti ufficiali controllate: 2026-11-09. I moduli relativi all'anno fiscale annuale e i moduli continuamente aggiornati sono identificati separatamente nei riferimenti.
Tabella comparativa per la preparazione
| Articolo o domanda | Regola o istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
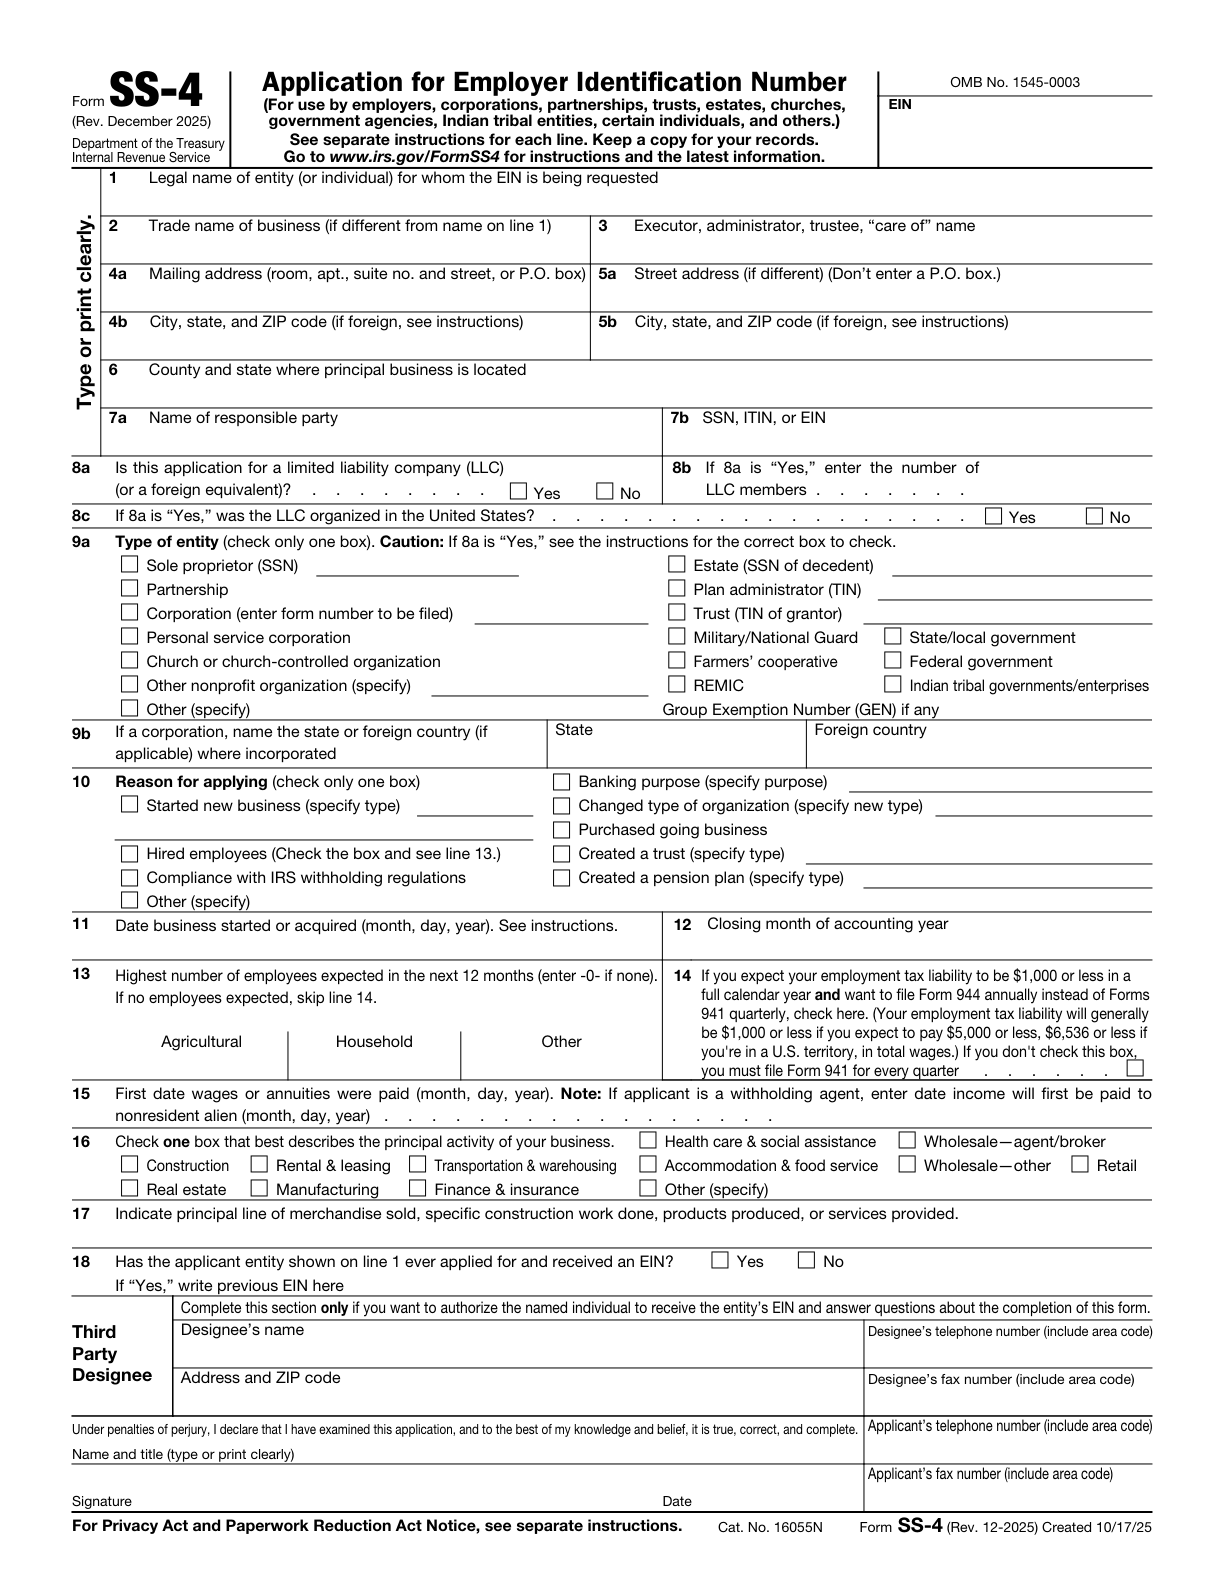
| Nessun dipendente salta14 | Line 13 richiede il numero massimo previsto di dipendenti in ciascuna categoria durante i prossimi mesi 12, incluso zero. Salta line 14 se non sono previsti dipendenti. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [1, p.5] |
| Opzione per il modulo 944 | Un richiedente che prevede un debito annuale per imposte sull'occupazione non superiore a $1,000 può scegliere la presentazione annuale Form 944 secondo le istruzioni di line 14. Una volta effettuata la scelta, l'obbligo di presentazione continua finché l'IRS non richiede al datore di lavoro di presentare Form 941. | Sono previsti dipendenti. Il richiedente soddisfa i requisiti di idoneità Form 944 e sceglie quel metodo di presentazione. | [1, p.5] |
| Nessun dipendente linea15 | Per il ramo ordinario del datore di lavoro, line 15 chiede la prima data in cui sono stati pagati gli stipendi o le rendite, con N/A inserito se non sono previsti dipendenti. Un richiedente che agisce in qualità di sostituto d'imposta segue le istruzioni separate per la data in cui iniziano i pagamenti agli stranieri non residenti. | Il caso del datore di lavoro ordinario e quello del sostituto d'imposta sono distinti; l'assenza di dipendenti non elimina un eventuale requisito sulla data applicabile al sostituto d'imposta. | [1, p.6] |
| Field/section 13: Highest number of employees expected in the next 12 months (enter -0- if none) | Inserisci separatamente il numero più alto previsto per i dipendenti del settore agricolo, domestico e Other. Inserisci 0 dove non sono previsti dipendenti e salta line 14 quando non sono previsti dipendenti. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] [1, p.5] |
| Field/section 14: If you expect your employment tax liability to be $1,000 or less | Se sono previsti dipendenti, seleziona questa casella soltanto se il richiedente è idoneo e sceglie la presentazione annuale Form 944 anziché quella trimestrale Form 941. Non è una casella generale per un richiedente privo di dipendenti. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [2, p.1] [1, p.5] |
| Field/section 15: First date wages or annuities were paid (month, day, year) | Sotto il ramo del datore di lavoro ordinario, inserire la data del primo pagamento dello stipendio o della rendita, oppure N/A se non sono previsti dipendenti. Un richiedente che agisce in qualità di sostituto d'imposta segue separatamente le istruzioni relative all'inizio dei pagamenti agli stranieri non residenti. | Il caso del datore di lavoro ordinario e quello del sostituto d'imposta sono distinti; l'assenza di dipendenti non elimina un eventuale requisito sulla data applicabile al sostituto d'imposta. | [2, p.1] [1, p.6] |
Lavora attraverso i requisiti ufficiali
Nessun dipendente salta14
Line 13 richiede il numero massimo previsto di dipendenti in ciascuna categoria durante i prossimi mesi 12, incluso zero. Salta line 14 se non sono previsti dipendenti.[1, p.5]
Opzione per il modulo 944
Un richiedente che prevede un debito annuale per imposte sull'occupazione non superiore a $1,000 può scegliere la presentazione annuale Form 944 secondo le istruzioni di line 14. Una volta effettuata la scelta, l'obbligo di presentazione continua finché l'IRS non richiede al datore di lavoro di presentare Form 941.[1, p.5]
Si applica quando: sono previsti dipendenti. Il richiedente soddisfa i requisiti di idoneità Form 944 e sceglie quel metodo di presentazione.
Nessun dipendente linea15
Per il ramo ordinario del datore di lavoro, line 15 chiede la prima data in cui sono stati pagati gli stipendi o le rendite, con N/A inserito se non sono previsti dipendenti. Un richiedente che agisce in qualità di sostituto d'imposta segue le istruzioni separate per la data in cui iniziano i pagamenti agli stranieri non residenti.[1, p.6]
Si applica quando: il caso del datore di lavoro ordinario e quello del sostituto d'imposta sono distinti; l'assenza di dipendenti non elimina un eventuale requisito sulla data applicabile al sostituto d'imposta.
Field/section 13: Highest number of employees expected in the next 12 months (enter -0- if none)
Inserisci separatamente il numero più alto previsto per i dipendenti del settore agricolo, domestico e Other. Inserisci 0 dove non sono previsti dipendenti e salta line 14 quando non sono previsti dipendenti.[2, p.1] [1, p.5]
Field/section 14: If you expect your employment tax liability to be $1,000 or less
Se sono previsti dipendenti, seleziona questa casella soltanto se il richiedente è idoneo e sceglie la presentazione annuale Form 944 anziché quella trimestrale Form 941. Non è una casella generale per un richiedente privo di dipendenti.[2, p.1] [1, p.5]
Field/section 15: First date wages or annuities were paid (month, day, year)
Sotto il ramo del datore di lavoro ordinario, inserire la data del primo pagamento dello stipendio o della rendita, oppure N/A se non sono previsti dipendenti. Un richiedente che agisce in qualità di sostituto d'imposta segue separatamente le istruzioni relative all'inizio dei pagamenti agli stranieri non residenti.[2, p.1] [1, p.6]
Si applica quando: il caso del datore di lavoro ordinario e quello del sostituto d'imposta sono distinti; l'assenza di dipendenti non elimina un eventuale requisito sulla data applicabile al sostituto d'imposta.
Firmatario autorizzato
Il firmatario autorizzato SS-4 dipende dalla tipologia del richiedente. Il richiedente straniero può avvalersi della firma da parte di persona munita di apposita autorizzazione.[1, p.6]
Ambito designato
Il terzo designato può rispondere alle domande sul SS-4 compilato e ricevere il nuovo EIN. È necessaria un’autorizzazione firmata; tale potere termina quando lo EIN è stato assegnato e comunicato al soggetto designato.[1, p.6]
Eccezione relativa all’identificativo
Inserire «foreign» oppure «N/A» in «line 7b» soltanto se il responsabile non possiede né SSN né ITIN e non ha neppure i requisiti per ottenerli. La riga deve contenere una risposta.[1, p.3]
Ciò si applica quando: La parte responsabile non dispone di un SSN o ITIN. La parte responsabile non ha diritto a ottenere un SSN o ITIN.
Uno scenario illustrativo di preparazione
In questo ipotetico esempio di preparazione, un fondatore non ha dipendenti ma prevede di parlare con gli appaltatori in seguito. La bozza include una data di pagamento dello stipendio copiata da una nota di pianificazione. La revisione separa i fatti attuali sull'occupazione dalle possibilità future e controlla le istruzioni per ciascun dipendente e il campo relativo al salario. Il preparatore verifica tre punti: ci sono dipendenti sotto i fatti rilevanti? Cosa supporta il conteggio dei dipendenti previsto? Il campo relativo al primo pagamento del salario si applica a questo richiedente? Il file rimane un confronto funzionante finché i fatti rilevanti e le istruzioni applicabili non sono stati verificati insieme. Non si presuppone alcun risultato dell'agenzia.[1, p.5] [1, p.6] [2, p.1]
Si tratta di un esempio di pianificazione, non di una dichiarazione secondo cui una particolare dichiarazione è stata accettata o che un'entità si qualifica per un risultato fiscale. Utilizza le distinzioni supportate dalla fonte di cui sopra per decidere quali informazioni devono ancora essere stabilite prima che un modulo venga completato.
Una sequenza di revisione che puoi effettivamente utilizzare
- Ci sono dipendenti sotto i fatti rilevanti?
- Cosa supporta il conteggio dei dipendenti previsto?
- Il campo relativo al primo pagamento del salario si applica a questo richiedente?
Annotare la risposta e il record che la supporta, anziché contrassegnare una domanda come completa perché un campo contiene testo. Quando due record non sono d'accordo, identificare se la differenza riguarda l'entità, un individuo, il periodo di riferimento o il tipo di cambiamento. Ciò rende la domanda rimanente sufficientemente specifica da poter essere risolta in contrasto con le istruzioni pertinenti.
Mantenere l'ambito di un servizio di preparazione separato dai requisiti governativi. Una domanda sull'assunzione del servizio può raccogliere informazioni per un flusso di lavoro; non crea un'eccezione, non estende una scadenza o determina se una transazione è segnalabile. Il materiale governativo citato rimane la base per tali conclusioni.
Domande da risolvere prima di andare avanti
Come faccio a verificare la riga "Nessun dipendente" 15?
Per il ramo ordinario del datore di lavoro, line 15 chiede la prima data in cui sono stati pagati gli stipendi o le rendite, con N/A inserito se non sono previsti dipendenti. Un richiedente che agisce in qualità di sostituto d'imposta segue le istruzioni separate per la data in cui iniziano i pagamenti agli stranieri non residenti. Il caso del datore di lavoro ordinario e quello del sostituto d'imposta sono distinti; l'assenza di dipendenti non elimina un eventuale requisito sulla data applicabile al sostituto d'imposta.[1, p.6]
Come devo controllare field/section 13: highest number of employees expected in the next 12 months (enter -0- if none)?
Inserisci separatamente il numero più alto previsto per i dipendenti del settore agricolo, domestico e Other. Inserisci 0 dove non sono previsti dipendenti e salta line 14 quando non sono previsti dipendenti. [2, p.1] [1, p.5]
Come devo controllare field/section 14: if you expect your employment tax liability to be $1,000 or less?
Se sono previsti dipendenti, seleziona questa casella soltanto se il richiedente è idoneo e sceglie la presentazione annuale Form 944 anziché quella trimestrale Form 941. Non è una casella generale per un richiedente privo di dipendenti. [2, p.1] [1, p.5]
Come devo controllare field/section 15: first date wages or annuities were paid (month, day, year)?
Sotto il ramo del datore di lavoro ordinario, inserire la data del primo pagamento dello stipendio o della rendita, oppure N/A se non sono previsti dipendenti. Un richiedente che agisce in qualità di sostituto d'imposta segue separatamente le istruzioni relative all'inizio dei pagamenti agli stranieri non residenti. Il caso del datore di lavoro ordinario e quello del sostituto d'imposta sono distinti; l'assenza di dipendenti non elimina un eventuale requisito sulla data applicabile al sostituto d'imposta.[2, p.1] [1, p.6]
Fonti e versioni ufficiali
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
Ottieni assistenza con il flusso di lavoro SpeedEIN pertinente
SpeedEIN offre preparazione e supporto per le situazioni descritte nelle sue pagine di servizio. Se desideri assistenza, esamina l'ambito del servizio pertinente, le entità supportate e la disponibilità attuale prima di ordinare. Il servizio non sostituisce la decisione del governo né elimina un obbligo imposto dalle norme applicabili.