Uma LLC desconsiderada, contas tributárias diferentes: confira o uso do EIN antes de contratar
· 9 leitura mínima
A resposta para esta situação
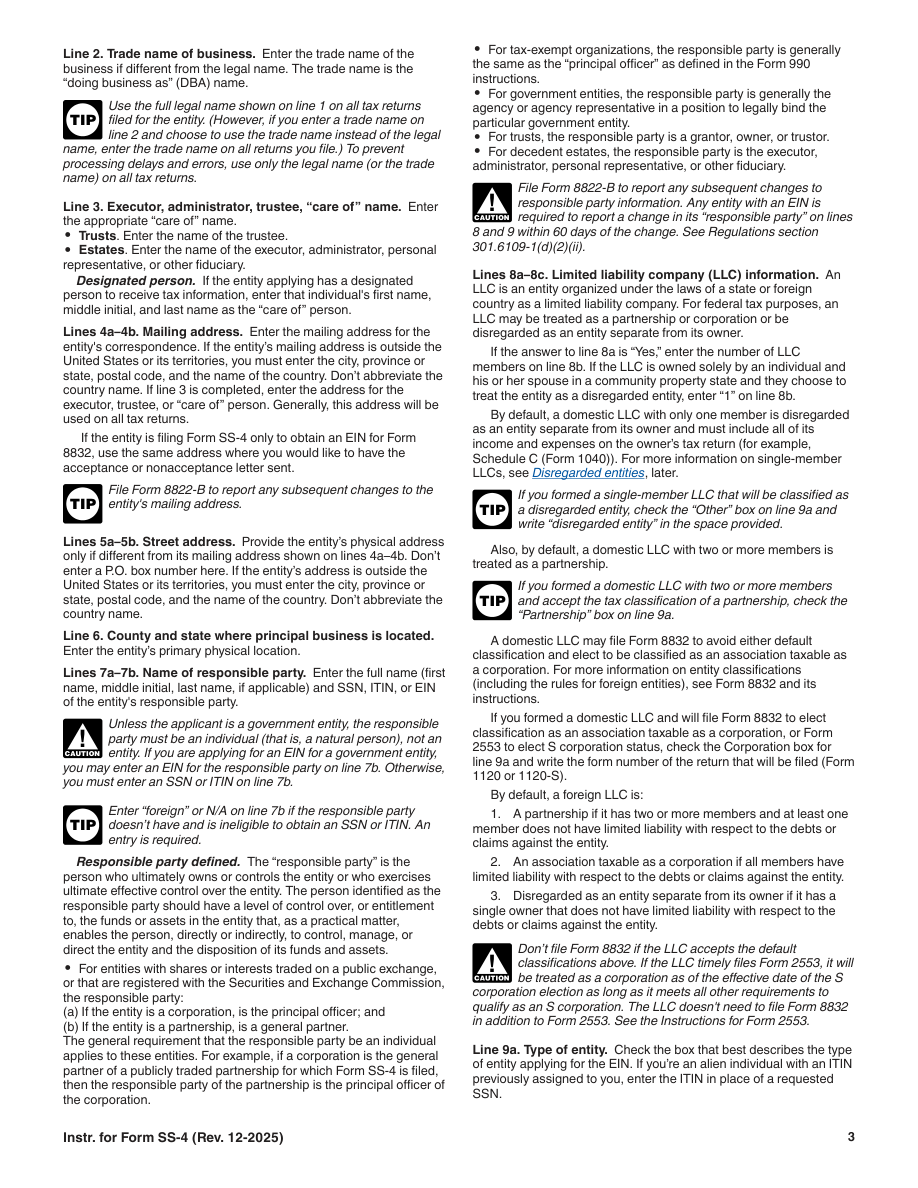
Uma LLC descrita como desconsiderada pode ainda ter questões de tributos sobre o emprego no nível da entidade. Antes de transformar um plano de contratação em outro pedido de EIN, prepare uma planilha de finalidade e identificador: qual atividade está mudando, qual entidade estará envolvida e qual EIN já existe. As instruções do SS-4 exigem que uma entidade desconsiderada use seu próprio nome e EIN para declarar e pagar tributos sobre o emprego. Também identificam separadamente determinadas atividades e declarações de impostos especiais de consumo. Essa instrução de alcance limitado não deve ser ampliada para afirmar que toda questão de imposto de renda do proprietário usa o mesmo identificador. A planilha ajuda a manter essas questões separadas e oferece ao preparador um relato coerente dos novos fatos sobre pessoal, em vez de usar a palavra desconsiderada como resposta completa.[1, p.3] [1, p.5] [1, p.6]
Quais fatos podem mudar a análise?
Uma LLC nacional de membro único geralmente tem o tratamento padrão de entidade desconsiderada, mas marcar uma caixa de tipo de entidade no SS-4 não constitui, por si só, uma opção de classificação tributária. As perguntas sobre emprego têm ramificações próprias. A linha 13 pede o maior número esperado em cada categoria de empregados nos próximos 12 meses, inclusive zero. Se não houver previsão de empregados, a linha 14 é pulada; não é uma caixa geral para uma LLC sem empregados. A instrução ordinária do empregador sobre a primeira data de pagamento de salários também é distinta da instrução do agente de retenção para pagamentos a estrangeiros não residentes. A ausência de empregados não elimina essa ramificação separada, quando aplicável.[1, p.3] [1, p.5] [1, p.6]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Classificação padrão | Uma LLC doméstica com um único membro é geralmente tratada por defeito como entidade desconsiderada enquanto separada do proprietário; uma LLC doméstica com dois ou mais membros é geralmente classificada por defeito como partnership para efeitos fiscais. | — | [1, p.3] |
| Nenhum funcionário ignora14 | Line 13 solicita o maior número esperado de funcionários em cada categoria durante os próximos meses 12, incluindo zero. Ignore line 14 se nenhum funcionário for esperado. | — | [1, p.5] |
| Nenhuma linha de funcionários15 | Na situação comum de empregador, line 15 pede a primeira data de pagamento de salários ou rendas periódicas (annuities), devendo indicar-se N/A se não estiverem previstos empregados. Um requerente que atue como agente de retenção segue a instrução separada relativa ao início dos pagamentos a estrangeiros não residentes. | Os ramos do empregador normal e do agente de retenção são separados; não ter funcionários não elimina a exigência de data do agente de retenção aplicável. | [1, p.6] |
| Contagem de membros | Se line 8a for Sim, insira o número de membros LLC em line 8b. Os cônjuges que atendam às condições de propriedade comunitária indicadas nas instruções poderão inserir 1 conforme as instruções. | — | [1, p.3] |
| Pessoa responsável | Salvo a exceção prevista para entidades governamentais, a parte responsável deve ser uma pessoa física, e não outra entidade. | As entidades governamentais seguem a exceção EIN nas instruções. | [1, p.3] |
| Não é eleição de entidade | Marcar uma caixa de tipo de entidade em SS-4 não é em si uma opção fiscal de classificação de entidade. | — | [1, p.4] |
Leia os requisitos no contexto correto
Requisito 7
Uma entidade desconsiderada como separada de seu proprietário para fins fiscais deve usar seu próprio nome e EIN para declarar e pagar os tributos sobre o emprego. As instruções SS-4 identificam separadamente atividades e declarações específicas de impostos especiais de consumo; isso não significa que toda questão tributária use o mesmo identificador.[1, p.4]
Quando se aplica: A afirmação sobre tributos sobre o emprego aplica-se quando a entidade desconsiderada declara ou paga esses tributos. Aplique separadamente as instruções de cada atividade ou declaração de impostos especiais de consumo especificamente listada.
Limites a observar: Não deduza que toda entidade desconsiderada deva apresentar um novo pedido de EIN sempre que os planos de contratação mudarem; primeiro identifique o EIN já existente da entidade e os fatos relevantes para a declaração. Essa regra de alcance limitado não determina o número de identificação para toda questão de imposto de renda no nível do proprietário.
Campo oficial SS-4 14: If you expect your employment tax liability to be $1,000 or less
Se forem esperados funcionários, marque esta caixa apenas quando for elegível e optar pelo arquivamento Form 944 anual em vez do Form 941 trimestral. Não é uma caixa geral para um candidato sem empregados.[2, p.1] [1, p.5]
Campo oficial SS-4 15: First date wages or annuities were paid (month, day, year)
Na situação comum de empregador, insira a data do primeiro pagamento de salários ou rendas periódicas (annuity), ou N/A se não estiverem previstos empregados. Um requerente que atue como agente de retenção segue separadamente a instrução sobre o início dos pagamentos a estrangeiros não residentes.[2, p.1] [1, p.6]
Quando se aplica: Os ramos do empregador comum e do agente de retenção são distintos; não ter funcionários não elimina a exigência de data do agente de retenção aplicável.
Definição da entidade americana desconsiderada para efeitos fiscais detida por estrangeiros
Uma entidade dos U.S. desconsiderada para fins fiscais e de propriedade estrangeira é uma entidade doméstica desconsiderada, integralmente pertencente a um sujeito estrangeiro para fins fiscais. Seu tratamento fiscal como corporation limita-se às obrigações de informação relacionadas à seção 6038A.[3, p.2]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Imagine uma LLC de membro único que já possui EIN e se prepara para seu primeiro empregado previsto. Nessa hipótese, a condição de empregado do trabalhador é um fato declarado, não uma decisão de classificação feita por este guia. O proprietário reúne o registro do EIN existente e cria linhas separadas na planilha para a identificação de imposto de renda do proprietário, a identificação da LLC para tributos sobre o emprego e qualquer outra atividade que exija análise própria. A linha de emprego faz referência ao nome e EIN já existentes da LLC, em vez de solicitar automaticamente um novo número. Uma nota de pessoal registra o número esperado de empregados pelas categorias do SS-4 e explica a primeira data prevista de pagamento de salários. O proprietário não copia uma minuta antiga com zero empregados só porque era correta na constituição da empresa. Se alguma atividade de pagamento puder envolver a ramificação de agente de retenção, essa questão é destacada em vez de ficar escondida pelo número de empregados. Por fim, o preparador marca as questões sobre apresentar uma declaração específica de emprego como fora da tarefa mais restrita de preparação de dados de EIN. O resultado é um relato prático dos fatos alterados e das questões declarativas não resolvidas, não uma afirmação de que a LLC mudou de classificação ou de que uma declaração de folha foi concluída.[1, p.3] [1, p.5] [1, p.6]
Organize os registros em um plano de preparação
Revise a planilha pela finalidade antes de conferir os números. Um identificador pode ser autêntico e ainda assim ser copiado para o campo da entidade errada. Identifique o EIN existente da LLC e os fatos pertinentes de emprego antes de decidir se algum novo pedido é necessário; uma mudança de contratação, por si só, não deve ser tratada aqui como instrução para solicitar novamente. Preserve as perguntas separadas sobre identificação de imposto de renda do proprietário, em vez de tentar resolvê-las por analogia. Se o Form 944 estiver sendo considerado, suas instruções de elegibilidade e opção precisam de avaliação própria; ele não é o resultado automático de ter poucos ou nenhum empregado. O serviço pertinente de EIN da SpeedEIN pode ser considerado dentro do escopo publicado de preparação, mas essa planilha não oferece a entrega de declarações de folha, não determina a condição de todo trabalhador nem estabelece que nenhuma outra declaração seja exigida. Seu resultado concreto é um mapa de identidade por finalidade que um revisor pode usar sem adivinhar o que o proprietário quis dizer com a conta tributária da empresa.[1, p.3] [1, p.5] [1, p.6]
Três verificações antes de prosseguir
- A linha de tributos sobre o emprego identifica a própria LLC e estabelece se ela já possui um EIN?
- O número de empregados e os fatos do primeiro pagamento descrevem o plano atual em vez de uma minuta de pedido obsoleta?
- O imposto de renda do proprietário, qualquer ramificação aplicável de agente de retenção e a preparação efetiva de declarações permaneceram como perguntas separadas de análise?
Guias de preparação relacionados
- Cônjuges são proprietários da LLC: confira a instrução de comunhão de bens antes de contar membros
- Uma empresa estrangeira é proprietária da LLC: identifique a pessoa física responsável
- SS-4 Lines 13–15 Quando LLC não tem funcionários
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.