Várias tarefas do IRS para uma LLC: organize dependências antes de contratar
· 7 leitura mínima
A resposta para esta situação
Um proprietário pode precisar de EIN, atualização de endereço, opção e ajuda com a declaração anual no mesmo projeto amplo. A tendência é fazer uma contratação e esperar que tudo termine em sequência. Parte do trabalho depende de um fato ou identificador anterior, enquanto outros registros podem ser organizados separadamente. Monte um diagrama de dependências que identifique as tarefas reais e as condições que impedem cada uma de avançar. Isso é mais útil do que presumir que o primeiro documento concluído libere todo serviço posterior. Também evita confundir a ordem de tarefas de um prestador com uma regra que altere o prazo oficial ou a elegibilidade de outra declaração.[1] [2, p.7] [3, p.2]
Quais fatos podem mudar a análise?
O Form 8832 exige o EIN da entidade e tem regras próprias de vigência e consentimento. O Form 8822-B é apresentado separadamente e trata das mudanças empresariais atendidas, em vez de transformar todo outro formulário em uma atualização de endereço. O Form 7004 prorroga somente a declaração identificada e segue sua regra aplicável de prazo original. Um pacote anual para entidade desconsiderada dos EUA (U.S.) de propriedade estrangeira depende do ano, status e operações reportáveis reais. A autoridade limitada de um terceiro designado no SS-4 não cobre automaticamente toda tarefa posterior. Esses requisitos explicam dependências e trabalho separado; não estabelecem uma sequência universal de entrega, promessa de serviços em pacote ou recomendação de planejamento tributário.[1] [2, p.7] [3, p.2]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Constituir a entidade antes de pedir o número de identificação do empregador | O IRS instrui alguém que cria uma corporação ou LLC a formar a entidade com o estado antes de solicitar um EIN. | Isso não significa que o próprio registro estadual atribua um EIN. | [1] |
| Exigência de número de identificação do empregador | Form 8832 requer o EIN da própria entidade; Applied For não é aceito. Uma entidade que já possui um EIN retém esse EIN após uma alteração de classificação. | — | [2, p.7] |
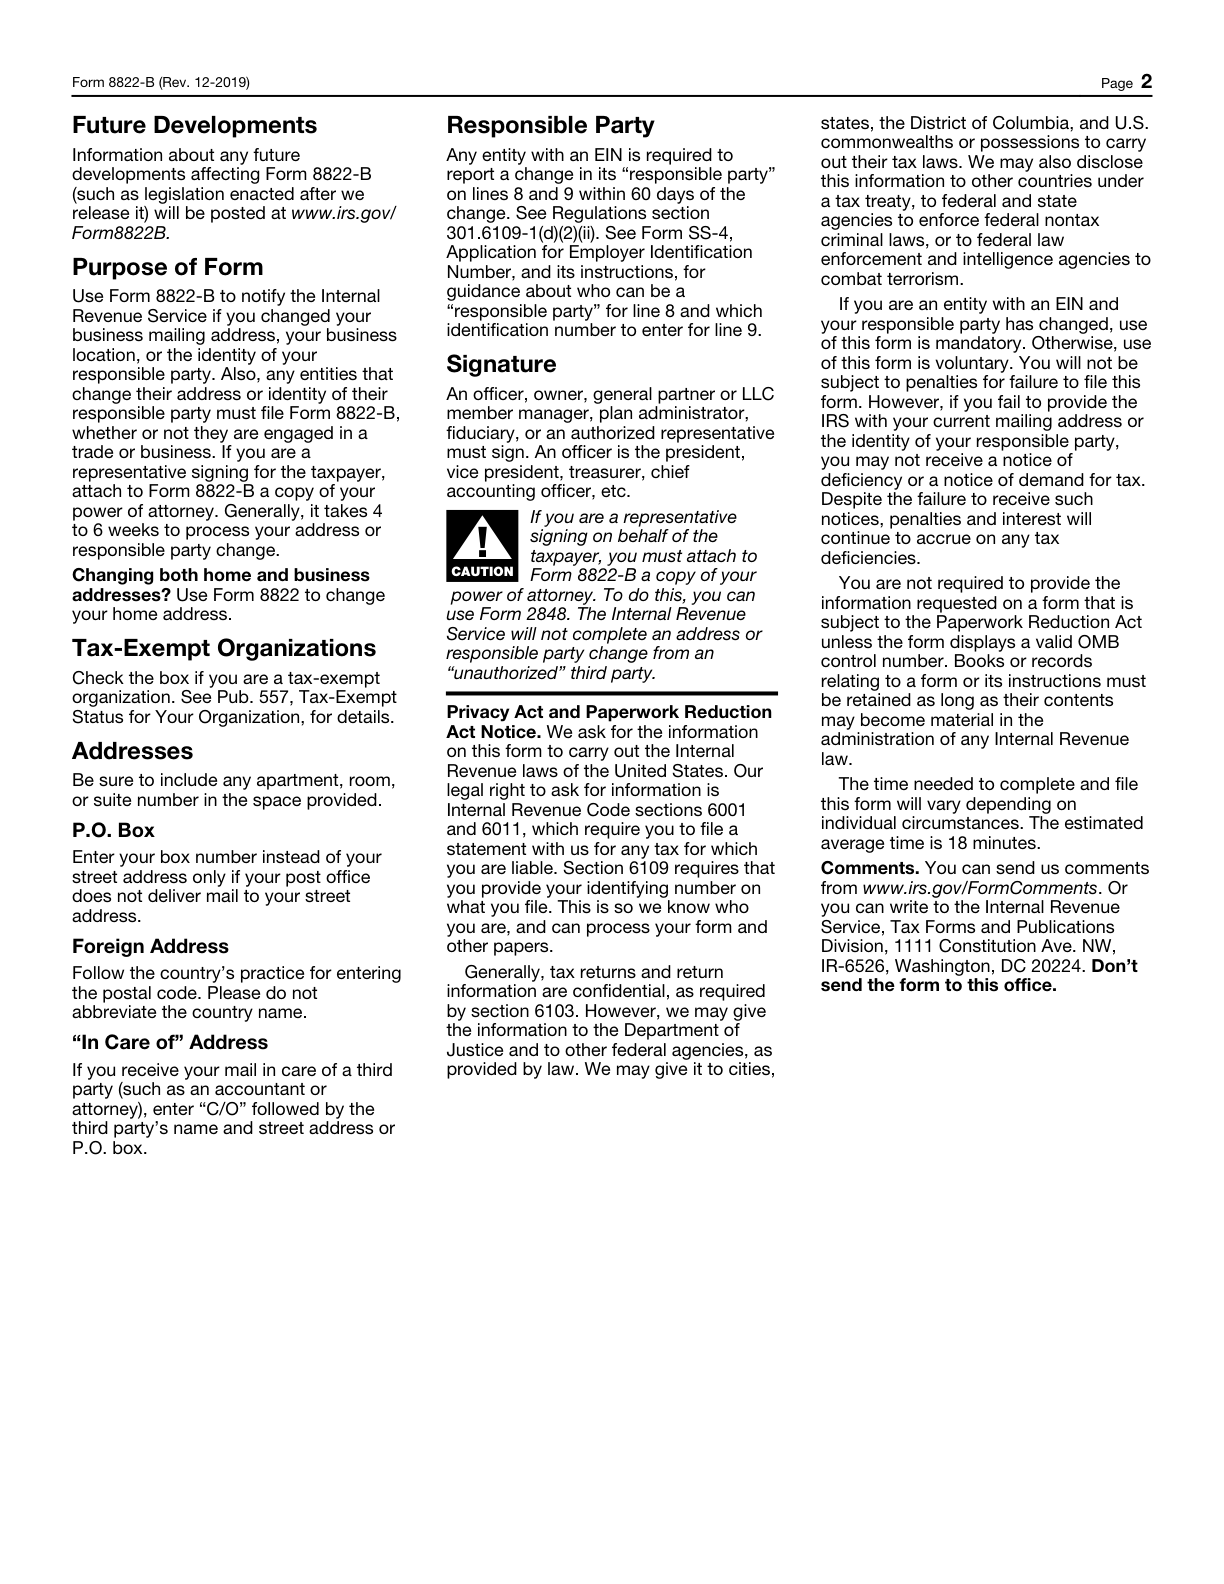
| Objetivo | O Form 8822-B comunica ao IRS uma mudança no endereço postal da empresa, na localização da atividade ou na pessoa responsável. Não serve para alterar o endereço residencial de uma pessoa singular. | — | [3, p.2] |
| Janela efetiva | No regime normal de Form 8832, a data de vigência geralmente não pode anteceder a apresentação em mais de 75 dias nem ser posterior a ela em mais de 12 meses. Um eventual benefício para uma opção fiscal tardia é uma exceção distinta que exige análise própria. | Uma opção tributária ordinária pelo Form 8832. O tratamento de regularização de opção tardia para requerentes que cumpram suas condições. | [2, p.6] |
| Exigência de declaração pro forma para a entidade desconsiderada para efeitos fiscais | Uma DE dos U.S. de titularidade estrangeira obrigada a apresentar Form 5472 anexa esse Form 5472 a uma pro forma Form 1120 e apresenta o conjunto até ao prazo do Form 1120, incluindo uma prorrogação válida. | — | [4, p.2] |
| Declaração de imposto separada | Apresente um Form 7004 separado para cada tipo de declaração fiscal cujo prazo pretenda prorrogar. A prorrogação aplica-se apenas ao formulário selecionado em Part I, line 1. | — | [5, p.1] |
Leia os requisitos no contexto correto
Suficiência de registros
Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos.[4, p.3]
Escopo do designado
O terceiro designado pode responder a perguntas sobre o SS-4 preenchido e receber o novo EIN. É necessária autorização assinada, e esse poder termina quando o EIN é atribuído e comunicado ao designado.[6, p.6]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Considere uma proprietária hipotética, Rosa, cuja LLC já possui EIN. Ela planeja uma mudança de endereço de correspondência, discute uma possível opção com um assessor e também precisa entender o trabalho de declaração anual. Em vez de escrever concluir todos os assuntos do IRS, Rosa lista tarefas separadas. A linha de identidade confirma a prova do EIN existente. A linha de endereço registra as informações antigas e solicitadas e o processo separado de atualização. A linha da opção aguarda o tratamento escolhido, os fatos de elegibilidade e a data solicitada; não começa apenas para fazer o projeto parecer abrangente. A linha anual identifica o período e os fatos de classificação e operações pertinentes a ele. Qualquer questão de prorrogação é avaliada pelo calendário daquela declaração específica, em vez de ser deixada por padrão para o fim do projeto comercial. Rosa pode reunir registros de operações enquanto outra questão é analisada, mas não transforma elegibilidade incompleta em resposta presumida. O diagrama identifica a próxima ação e o responsável pela decisão de cada tarefa e mostra quais itens estão fora do escopo acordado. O resultado é um plano de trabalho compreensível, não uma garantia de que todo item possa ser tratado por um prestador só nem de que concluir a linha do endereço resolva as perguntas da opção e da declaração.[1] [2, p.7] [3, p.2]
Organize os registros em um plano de preparação
Use o diagrama de dependências ao discutir vários serviços para que todos vejam os mesmos limites das tarefas. Distinga um dado prévio exigido de uma informação que pode ser reunida em paralelo e mantenha datas oficiais separadas de marcos internos. Pergunte à SpeedEIN qual serviço atendido cobre cada tarefa real; não presuma que uma contratação de EIN inclua conformidade contínua abrangente nem que um pacote anual escolha o tratamento tributário do proprietário. Quando uma linha estiver concluída, preserve suas provas e reavalie somente as dependências que ela realmente resolve. Isso mantém o progresso concreto, preserva as perguntas sem resposta e impede que um rótulo conveniente de projeto substitua as regras dos documentos individuais.[1] [2, p.7] [3, p.2]
Três verificações antes de prosseguir
- Qual entrada ou decisão exata falta a cada tarefa separada do IRS?
- Quais registros podem ser organizados agora sem presumir elegibilidade pendente?
- Prazos e limites continuam visíveis além da sequência interna?
Guias de preparação relacionados
- Pedido de EIN, Form 5472 e certificado W-8 têm destinatários diferentes
- Comprar uma LLC existente: analise registros do IRS antes de contratar atualização rotineira
- Após a atribuição EIN: crie arquivos separados para alterações IRS e relatórios anuais
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Get an employer identification number
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.