确认之后资料又改变:让签署版本与新指示保持一致
· 阅读约 5 分钟
这个情形下,先看结论
准备项目在确认时准确,不代表次日仍没有疑问。股东可能补充新地址、纠正名称或改变指示,而以前签署的PDF仍留在沟通中。处理办法不是把所有附件都视为同样现行,而是建立变更日志,把新事实与受影响文件、此前批准版本关联起来。经办人员可以据此区分资料更正与指示改变,知道还需要谁确认。日志本身不创造一项IRS通用规则,不能据此断言每次修改都必须,或永远不必,重新签字。[1] [2, p.6] [3, p.2]
哪些事实会改变判断?
签署和权限要求应按文件分别核对。SS4、8822B及8832有各自适用的签署或同意安排,IRS电子签名许可也须对应具体文件和程序。一种互动中接受某种技术,不等于所有表格或传输渠道都可使用。其他表格或特殊申报包的签字与授权要求,应按对应官方说明单独核对,不能从另一份表格推导确定结论。版本日志只是编辑协作工具,实际签署、同意和授权动作,应按该份文件及事实所适用的规则判断,而不是由一项笼统流程假设代替。 已批准、待审和已递交是不同状态,应在版本记录中分别使用,而不互相替代。[1] [2, p.6] [3, p.2]
把官方要求放在一起比较
| 问题或字段 | 官方填写要求 | 适用条件与限制 | 出处 |
|---|---|---|---|
| 要求 1 | IRS电子签名许可必须落实到具体文件及IRS指引;可接受的技术形式清单不是所有IRS表单均可使用电子签名的通行批准。 | 具体表单或文件有IRS允许的签名形式及适用签署过程 同时满足该文件的身份验证及其他适用条件 不得由一般e-sign法律或产品提供的签字功能推定IRS已接受。 | [1] |
| 要求 2 | SS-4 签字人依据申请主体类别确定;外国申请人可由有适当授权的人签署。 | — | [2, p.6] |
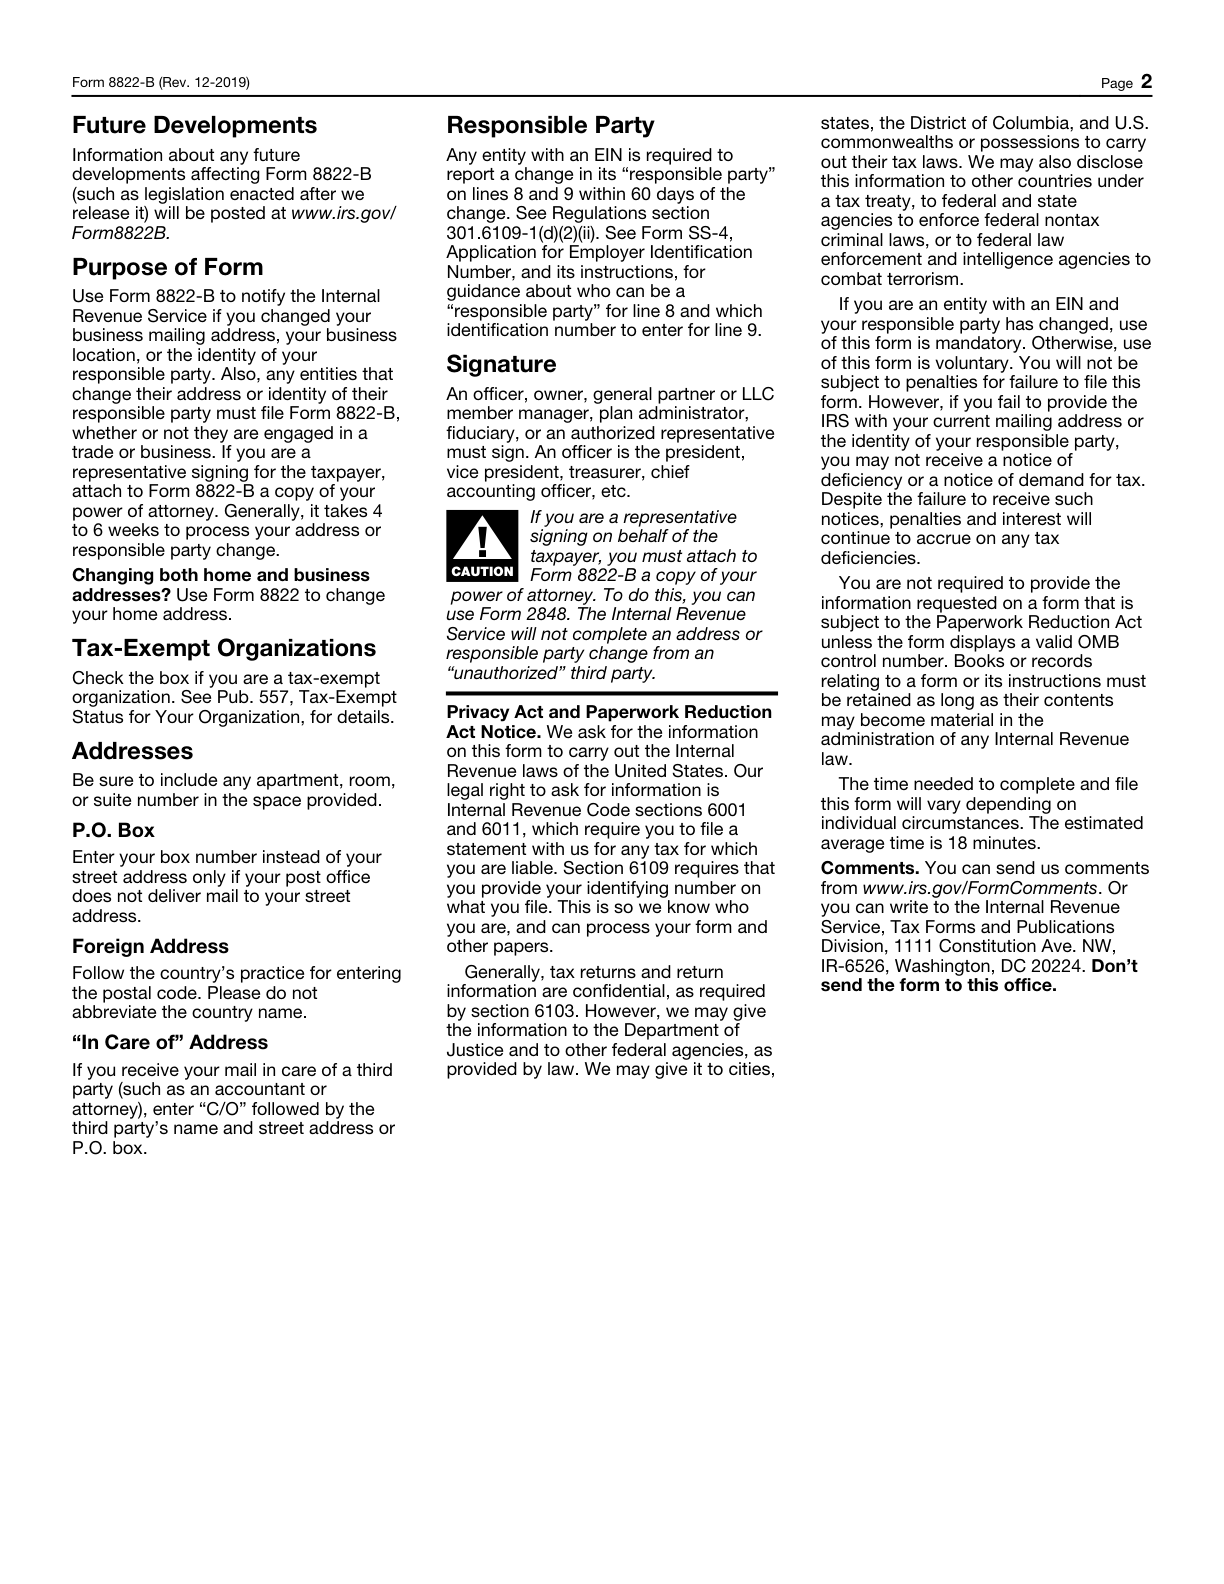
| 要求 3 | 8822-B由owner、officer、general partner、LLC member manager、plan administrator、fiduciary或授权代表签署。 | — | [3, p.2] |
| 要求 4 | 8832按说明由适用成员/所有者或有授权的人签署同意声明,可能需要包括追溯有效期内的前所有者。 | — | [4, p.7] |
| 要求 5 | 第三方受指定人可就SS-4填写答疑并接收新EIN;必须完成签字授权,EIN分配并告知该人时授权终止。 | — | [2, p.6] |
| 要求 6 | IRM对特定IRS人员与纳税人互动接受签名图像/数字签名的规则,限于该互动及授权程序;税表仍须按各自说明递交,传送和接收也受IRS程序约束,不能由签名许可推导出任意邮箱、传真或电子申报渠道均获准。 | 仅适用于IRM 10.10.1.6.1列明的经认证人员互动或IRS发起的campus compliance互动 遵守适用身份验证及IRS传送程序 标准首次申报、其他表单或渠道须分别依据相应官方指引。 | [1] |
结合具体条件理解官方要求
要求 7
第1行须填写申请主体的法定名称,与社会保障卡、成立文件或其他适用法律文件上的名称一致。[2, p.2]
要求 8
须保留足以证明联邦申报及关联交易处理正确性的永久账簿/记录,并结合1.6038A-3详细要求。[5, p.3]
一个具体的资料准备示例
这是用于说明如何整理事实的假设示例,不代表政府机关的认定结果。
假设股东阿米拉批准了一份SS4草稿,并按该版本提供适用授权。下一步开始前,她更正了公司邮寄地址。现在经办人员同时持有已批准的旧PDF、更新资料和一条说明变化的消息。如果一人只选择最新文件名,另一人继续使用已签附件,项目就会分成不一致的两个版本。她在日志中列出旧项目、修正内容、来源和受影响文件,注明谁需要确认,以及哪个版本仍暂停待审。 经办人员随后按变化后的具体文件核对适用授权和签署问题,不默认旧批准覆盖一切后续编辑。新版本准备好时,再明确已确认什么、准备递交哪一份。旧文件仍可识别为历史记录,不被悄悄重命名成最终版。案例不提供特定签字补救办法,也不裁定申请是否有效;它只防止有人看到一项实际对应其他事实的批准,就误把当前文件继续推进。 日志还区分事实变化、客户选择变化及版面整理。不同问题可能需要不同核对,不能单凭“改过文件”这个总标签回答。保留这些差别,有助于把问题交给正确的人,而不让协调人员自行推定全部权限。 每次分享文件时,她注明它是历史、待审还是拟递交版本。这样,即使有人没有阅读全部旧消息,也能理解当前状态,而不用靠附件时间先后来猜测权限是否已经解决。[1] [2, p.6] [3, p.2]
把记录整理成可执行的申报准备方案
让最新指示容易找到,同时保留它与旧批准之间的关系。核对适用签署人或同意人是否按具体要求确认相关内容,不要因某助手能访问任务,就推定其有相应权限。SpeedEIN的准备流程应反映约定范围和当前事实,但不承诺一种签字方法通用于所有情形。递交前明确唯一拟用版本,处理尚未解决的授权问题。清楚历史可以减少混淆,却不是额外政府认证,也不能把内部批准标签变成IRS决定。若某项变化尚未得到确认,保留暂停原因和下一步动作,避免旧文件在不同人员之间流转时又重新变成默认答案。 变更日志可以按旧版本、新事实、来源、受影响项目、待确认人和当前动作排列。有人在聊天中同意一个修改,并不能让后来看到另一附件的人自动知道同意针对什么;因此应把确认与实际内容关联。对于只是讨论中的建议,保留建议状态,不要提前覆盖已确认事实。若某项要求仍不清楚,就明确写出问题,而不是因为截止日接近或文件名已标最终版就省略。日志中的历史也有用途:当收到一封询问信或后续交接需要解释时,参与者能看清何时知道了哪项事实、何时修改了哪份文件。这个过程记录并不代替官方对文件的判断,却能防止内部沟通把一个尚未确认的假设扩散成多个看似一致的版本。 确认仍须对应具体内容。[1] [2, p.6] [3, p.2]
继续办理前的三项核对
- 实际改变了什么,涉及哪份此前已批准的文件?
- 是否检查了该具体表格的签署或同意问题,而不是直接假设?
- 所有参与者能否识别同一个拟递交版本及剩余问题?
相关准备指南
官方来源与文件版本
官方来源版本核对日期: 2026-11-10
- Part 10. Security, Privacy, Assurance and Artificial Intelligence
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
需要协助时,查看对应的 SpeedEIN 服务
SpeedEIN 提供服务页面列明范围内的资料准备与办理协助。下单前,请核对所支持的主体类型、所需信息和当前服务范围。IRS 的决定、处理过程,以及适用的申报或缴款义务,仍以官方规则为准。