Os dados mudaram após a aprovação: alinhe a versão assinada às instruções revisadas
· 7 leitura mínima
A resposta para esta situação
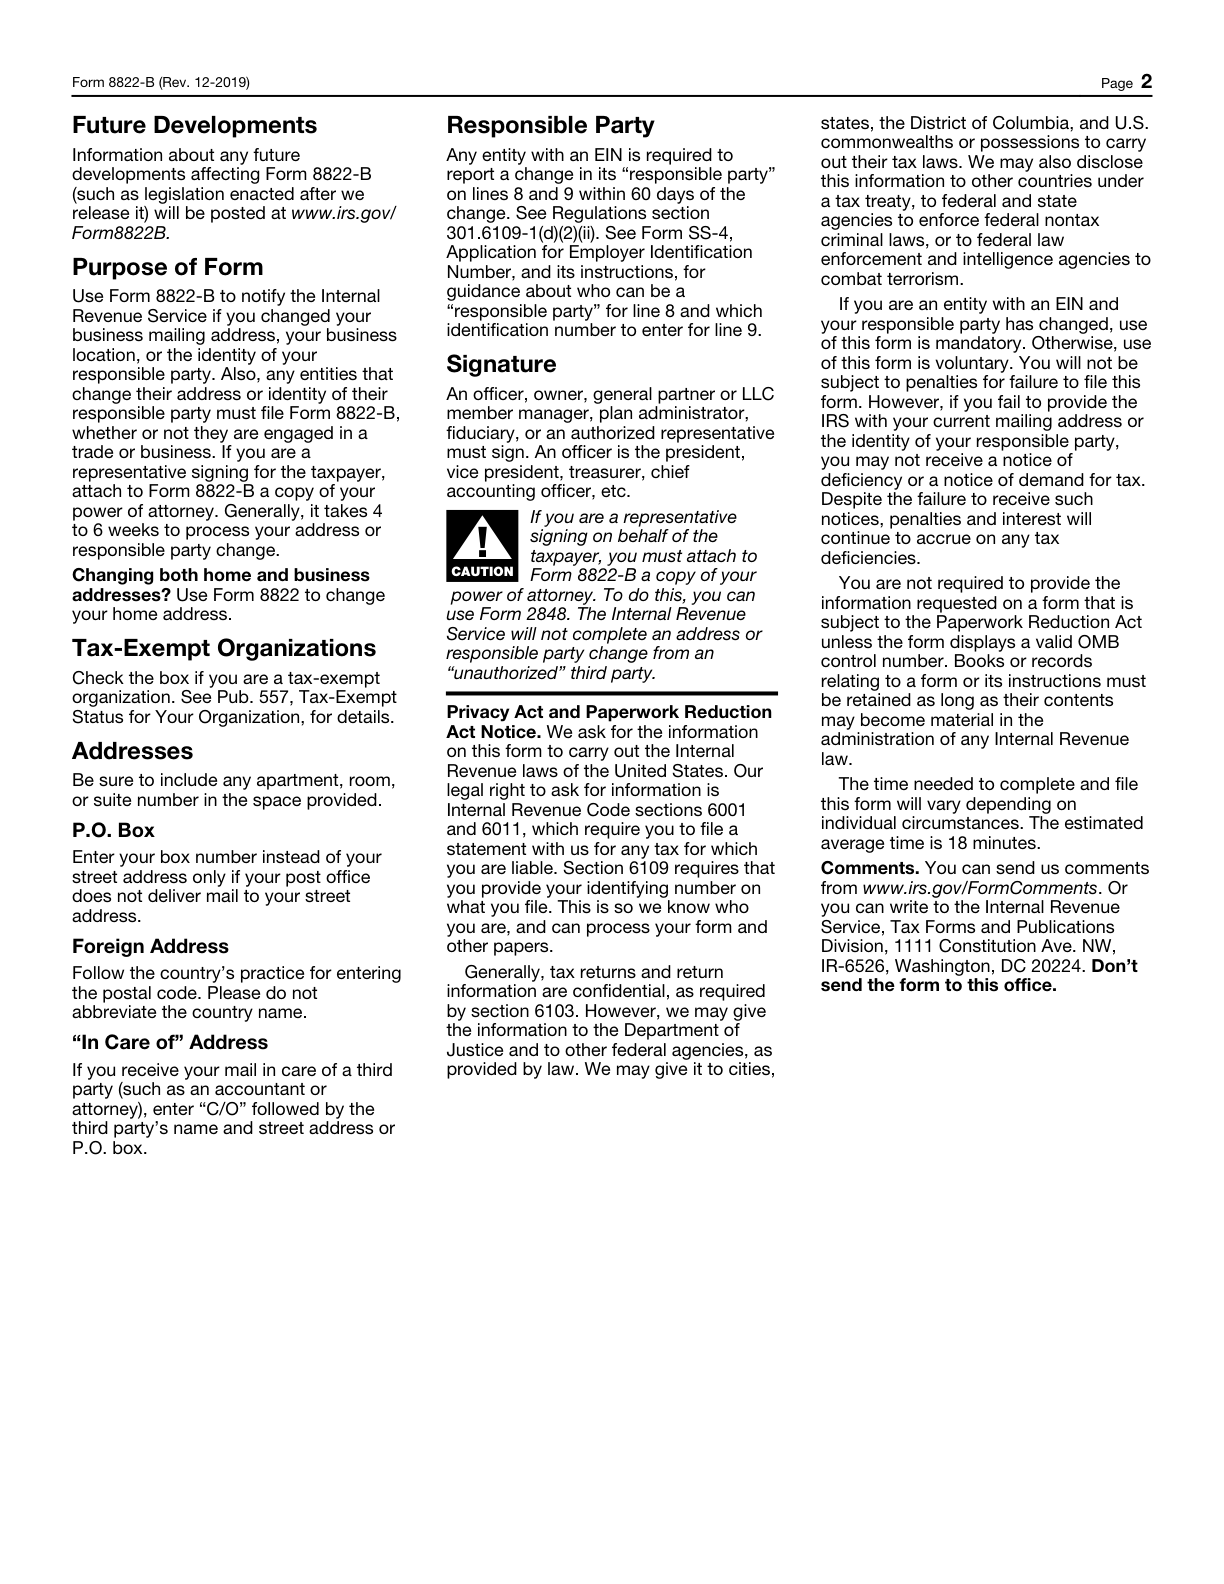
Um projeto de preparação pode estar correto quando aprovado e tornar-se incerto um dia depois. O proprietário fornece um novo endereço, corrige um nome ou muda uma instrução, enquanto um PDF assinado em etapa anterior permanece na conversa. A resposta não é tratar todo anexo como igualmente atual. Crie um histórico de mudanças que ligue o novo fato ao documento afetado e à versão antes aprovada. Isso permite ao preparador distinguir correção de dados de instrução alterada e identificar o que ainda precisa de confirmação. Não estabelece uma regra universal do IRS de que toda edição sempre exija, ou nunca exija, nova assinatura.[1] [2, p.6] [3, p.2]
Quais fatos podem mudar a análise?
Os requisitos de assinatura e autoridade são específicos de cada documento. SS-4, Form 8822-B e Form 8832 identificam os signatários ou consentimentos aplicáveis, enquanto a permissão do IRS de assinatura eletrônica precisa ser estabelecida para o documento e procedimento pertinentes. Uma tecnologia aceita em uma interação não permite todo formulário ou canal de transmissão. Outra declaração ou pacote especial exige conferência oficial própria de assinatura e autoridade; regra de outro formulário não resolve essa questão. Um histórico de versões é método editorial de coordenação. Toda ação de assinatura, consentimento ou autorização deve ser determinada pelas regras do documento e fatos reais, não por presunção geral de fluxo de trabalho.[1] [2, p.6] [3, p.2]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Permissão específica do documento | A permissão de assinatura eletrônica IRS deve ser estabelecida para o documento específico e o procedimento IRS. Uma lista de tecnologias de assinatura aceitáveis não representa uma aprovação geral para assinar eletronicamente todos os formulários IRS. | As orientações do IRS permitem a modalidade e o procedimento de assinatura para aquele formulário ou documento específico. Também são atendidas as condições de verificação de identidade e os demais requisitos aplicáveis ao documento. Não deduza a aceitação pelo IRS a partir da legislação geral sobre assinaturas eletrônicas ou da funcionalidade de assinatura de um produto. | [1] |
| Signatário autorizado | O signatário SS-4 autorizado depende do tipo de requerente. Um requerente estrangeiro pode usar uma pessoa com autorização apropriada para assinar. | — | [2, p.6] |
| Autoridade de assinatura | Form 8822-B é assinado por um proprietário, executivo, sócio geral, gerente membro LLC, administrador do plano, fiduciário ou representante autorizado, conforme aplicável. | — | [3, p.2] |
| Assinaturas de consentimento | Obtenha em Form 8832 as assinaturas de consentimento exigidas dos membros ou proprietários abrangidos, ou de uma pessoa devidamente autorizada. Um período de vigência retroativo também pode exigir consentimento de antigos proprietários. | — | [4, p.7] |
| Escopo do designado | O terceiro designado pode responder a perguntas sobre o SS-4 preenchido e receber o novo EIN. É necessária autorização assinada, e esse poder termina quando o EIN é atribuído e comunicado ao designado. | — | [2, p.6] |
| Limites de canal e interação | A aceitação, pelo IRM, de imagens de assinaturas ou assinaturas digitais em determinadas interações entre funcionários do IRS e contribuintes limita-se a essas interações e aos procedimentos autorizados. As declarações fiscais continuam sujeitas às suas próprias instruções de apresentação, e a transmissão e a receção seguem os procedimentos do IRS. A permissão relativa à assinatura não autoriza todos os canais de correio eletrónico, fax ou apresentação eletrónica. | Estão abrangidas somente as interações autenticadas com funcionários ou as interações de conformidade iniciadas pelos centros do IRS especificadas no IRM 10.10.1.6.1. Siga os procedimentos aplicáveis de verificação de identidade e os procedimentos de transmissão estabelecidos pelo IRS. As declarações originais comuns, outros formulários e outros canais exigem suas respectivas orientações oficiais. | [1] |
Leia os requisitos no contexto correto
Nome legal
Line 1 exige o nome legal do requerente, consistente com o cartão do Seguro Social aplicável, documento de constituição ou outro documento legal.[2, p.2]
Suficiência de registros
Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos.[5, p.3]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Considere uma proprietária hipotética, Amira, que aprovou uma minuta de SS-4 e forneceu a autorização aplicável àquela versão. Antes da etapa seguinte, envia uma correção do endereço empresarial de correspondência. O preparador tem um PDF anterior aprovado, um registro revisado de dados e uma mensagem com a mudança. Se uma pessoa escolher apenas o arquivo mais recente e outra usar o anexo assinado, o projeto pode dividir-se em versões inconsistentes. O histórico de Amira identifica o dado anterior, a correção, sua fonte e o documento afetado. Registra quem precisa confirmar a mudança e qual versão está retida para análise. O preparador considera então a autorização e assinatura aplicáveis ao documento alterado, em vez de presumir que a aprovação anterior cubra toda edição posterior. Quando a próxima versão fica pronta, registra-se exatamente o que foi confirmado e qual arquivo será enviado. Versões anteriores permanecem identificáveis como histórico em vez de serem renomeadas silenciosamente como finais. O exemplo não prescreve solução de assinatura nem determina a validade de um pedido. Sua finalidade é evitar que o formulário avance só porque alguém vê uma aprovação que realmente se referia a fatos diferentes.[1] [2, p.6] [3, p.2]
Organize os registros em um plano de preparação
Torne fácil localizar a instrução mais recente, mas preserve sua relação com a aprovação anterior. Distinga dados factuais corrigidos, pedidos alterados e ajustes de formatação para avaliar a questão correta. Pergunte se o signatário aprovado ou proprietário que consente revisou o conteúdo pertinente conforme os requisitos reais; não deduza autoridade do acesso de um auxiliar à tarefa. O fluxo de preparação da SpeedEIN deve refletir escopo acordado e fatos atuais sem prometer método universal de assinatura. Antes do envio, identifique uma versão pretendida e resolva questões abertas de autorização. Um histórico claro reduz confusão sem inventar certificação governamental adicional nem tratar rótulos internos de aprovação como decisão do IRS.[1] [2, p.6] [3, p.2]
Três verificações antes de prosseguir
- O que mudou e qual documento antes aprovado é afetado?
- Assinatura ou consentimento do formulário real foram avaliados, não presumidos?
- Todos identificam a mesma versão pretendida para envio e os itens restantes?
Guias de preparação relacionados
- Um cliente e vários formulários do IRS: monte matriz de assinatura e autoridade
- Preparar o EIN por conta própria ou contratar ajuda: compare trabalho e responsabilidade
- Métodos de assinatura SS-4: verifique o formulário específico e o canal de envio
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Part 10. Security, Privacy, Assurance and Artificial Intelligence
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.