I dati cambiano dopo l'approvazione: allineare versione firmata e istruzioni riviste
· 5 lettura minima
La risposta per questa situazione
Un progetto può essere accurato all'approvazione e diventare incerto un giorno dopo. Il titolare fornisce nuovo indirizzo, corregge nome o cambia istruzione, mentre nella conversazione resta un PDF firmato precedente. Non trattare ogni allegato come ugualmente attuale. Creare un registro che colleghi fatto nuovo, documento interessato e versione approvata prima. Il preparatore distingue così correzione di dati e istruzione cambiata e individua cosa richieda conferma. Non stabilisce una regola IRS universale secondo cui ogni modifica richieda sempre, o mai, una firma nuova.[1] [2, p.6] [3, p.2]
Quali fatti possono cambiare la valutazione?
Firma e autorità sono specifiche del documento. SS-4, Form 8822-B e Form 8832 identificano firmatari o consensi applicabili, mentre il permesso IRS di firma elettronica va accertato per documento e procedura pertinenti. Una tecnologia accettata in un'interazione non autorizza ogni modulo o canale. Ogni altra dichiarazione o pacchetto speciale necessita di proprio controllo ufficiale di firma e autorità; una regola altrui non lo risolve. Il registro è un metodo redazionale di coordinamento. Azioni di firma, consenso o autorizzazione vanno determinate dalle regole del documento e fatti effettivi, non da supposizioni generali sul flusso di lavoro.[1] [2, p.6] [3, p.2]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Autorizzazione specifica del documento | È necessario stabilire l'autorizzazione alla firma elettronica IRS per il documento specifico e la procedura IRS. Un elenco di tecnologie di firma accettabili non costituisce un'approvazione generale per la firma elettronica di ogni modulo IRS. | Le istruzioni dell'IRS consentono la modalità e la procedura di firma per quello specifico modulo o documento. Sono soddisfatte anche le condizioni di verifica dell'identità e gli altri requisiti applicabili al documento. Non dedurre l'accettazione da parte dell'IRS dalla normativa generale sulle firme elettroniche o dalle funzionalità di firma di un prodotto. | [1] |
| Firmatario autorizzato | Il firmatario autorizzato SS-4 dipende dalla tipologia del richiedente. Il richiedente straniero può avvalersi della firma da parte di persona munita di apposita autorizzazione. | — | [2, p.6] |
| Autorità di firma | Form 8822-B è firmato, secondo il caso applicabile, da un proprietario, officer societario, general partner, membro-manager della LLC, amministratore del piano, fiduciario o rappresentante autorizzato. | — | [3, p.2] |
| Firme di consenso | Ottenere le firme di consenso richieste su Form 8832 dai membri o proprietari interessati, oppure da una persona debitamente autorizzata. Un periodo d’efficacia retroattivo può richiedere anche il consenso di precedenti proprietari. | — | [4, p.7] |
| Ambito designato | Il terzo designato può rispondere alle domande sul SS-4 compilato e ricevere il nuovo EIN. È necessaria un’autorizzazione firmata; tale potere termina quando lo EIN è stato assegnato e comunicato al soggetto designato. | — | [2, p.6] |
| Limiti di canale e interazione | L'accettazione di immagini della firma o firme digitali da parte dell'IRM, nelle specifiche interazioni tra personale IRS e contribuente, vale soltanto per quelle interazioni e procedure autorizzate. Le dichiarazioni seguono comunque le proprie istruzioni di presentazione, mentre trasmissione e ricezione rispettano le procedure IRS. L'ammissione di una firma non autorizza ogni canale email, fax o di presentazione elettronica. | Sono contemplate soltanto le interazioni autenticate con il personale o le interazioni di conformità avviate dai campus dell'IRS specificate nell'IRM 10.10.1.6.1. Seguire le procedure applicabili di verifica dell'identità e le procedure di trasmissione previste dall'IRS. Per le dichiarazioni ordinarie originarie, gli altri moduli e gli altri canali occorrono le rispettive istruzioni ufficiali. | [1] |
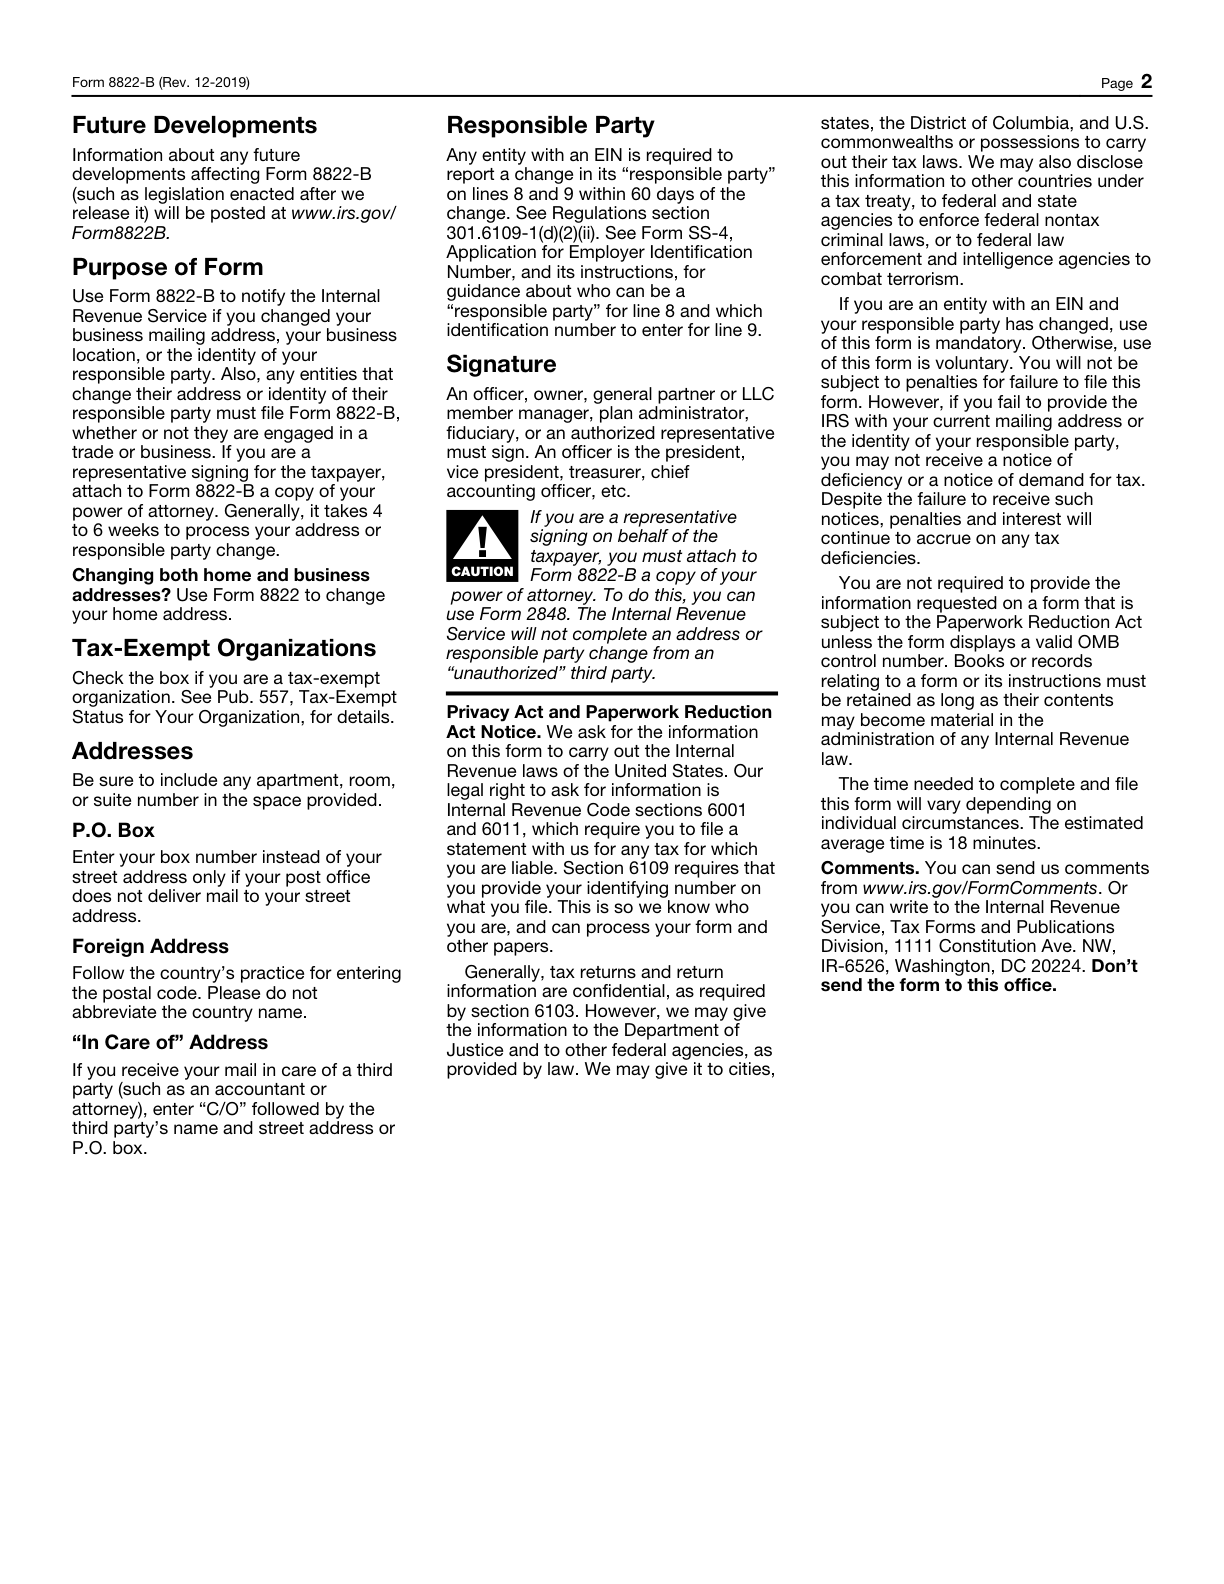
Leggere i requisiti nel loro contesto
Nome legale
Line 1 richiede la denominazione legale del richiedente, coerente con la pertinente tessera Social Security, l'atto costitutivo o un altro documento legale.[2, p.2]
Sufficienza dei documenti giustificativi
Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3.[5, p.3]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si consideri la titolare ipotetica Amira, che ha approvato una bozza SS-4 e fornito l'autorizzazione applicabile a quella versione. Prima della fase successiva corregge il recapito aziendale. Il preparatore ha ora un PDF approvato precedente, dati rivisti e messaggio con la modifica. Se uno sceglie il file più recente e un altro l'allegato firmato, il progetto può dividersi in versioni incoerenti. Il registro di Amira identifica voce precedente, correzione, fonte e documento interessato. Annota chi debba confermare e quale versione sia trattenuta per esame. Il preparatore considera poi firma e autorizzazione applicabili al documento cambiato, senza presumere che l'approvazione precedente copra ogni modifica. Pronta la versione successiva, si annotano conferme esatte e file previsto all'invio. Le versioni precedenti restano storia identificabile, senza essere rinominate tacitamente finali. L'esempio non prescrive un rimedio di firma o determina la validità di una domanda. Evita che un modulo avanzi perché qualcuno vede un'approvazione riferita in realtà a fatti diversi.[1] [2, p.6] [3, p.2]
Organizzare i documenti in un piano di preparazione
Rendere facile trovare l'ultima istruzione preservandone il rapporto con l'approvazione precedente. Distinguere fatti corretti, richieste cambiate e impaginazione per valutare la domanda giusta. Chiedere se firmatario approvato o titolare consenziente abbiano esaminato il contenuto pertinente secondo i requisiti reali; non dedurre autorità dall'accesso dell'assistente. Il flusso SpeedEIN dovrebbe riflettere ambito concordato e fatti attuali senza promettere firma universale. Prima dell'invio, individuare una versione prevista e risolvere le autorizzazioni aperte. Una storia chiara riduce confusione senza inventare certificazioni aggiuntive o trattare etichette interne d'approvazione come decisione IRS.[1] [2, p.6] [3, p.2]
Tre verifiche prima di procedere
- Cosa è cambiato, e quale documento approvato prima ne è interessato?
- Firma o consenso del modulo reale sono stati valutati anziché presunti?
- Ogni partecipante identifica la stessa versione prevista all'invio e gli elementi ancora aperti?
Guide di preparazione correlate
- Un cliente e più moduli IRS: creare una matrice di firme e autorità
- Preparare da soli l'EIN o pagare assistenza: confrontare lavoro e responsabilità
- SS-4 Metodi di firma: controlla il modulo specifico e il canale di invio
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Part 10. Security, Privacy, Assurance and Artificial Intelligence
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste