Cambiaron datos después de aprobar: alinee versión firmada e instrucciones revisadas
· Lectura mínima 6
La respuesta para esta situación
Un proyecto puede ser correcto al aprobarse y quedar incierto al día siguiente. El propietario cambia dirección, corrige nombre o modifica instrucción mientras sigue en la conversación un PDF firmado anterior. No deben tratarse todos los adjuntos como igualmente actuales. Cree un registro que conecte hecho nuevo con documento afectado y versión aprobada antes. Permite distinguir corrección de datos de instrucción cambiada e identificar confirmaciones pendientes. No establece una regla universal del IRS de que todo cambio siempre o nunca exija firma nueva.[1] [2, p.6] [3, p.2]
¿Qué hechos pueden cambiar la respuesta?
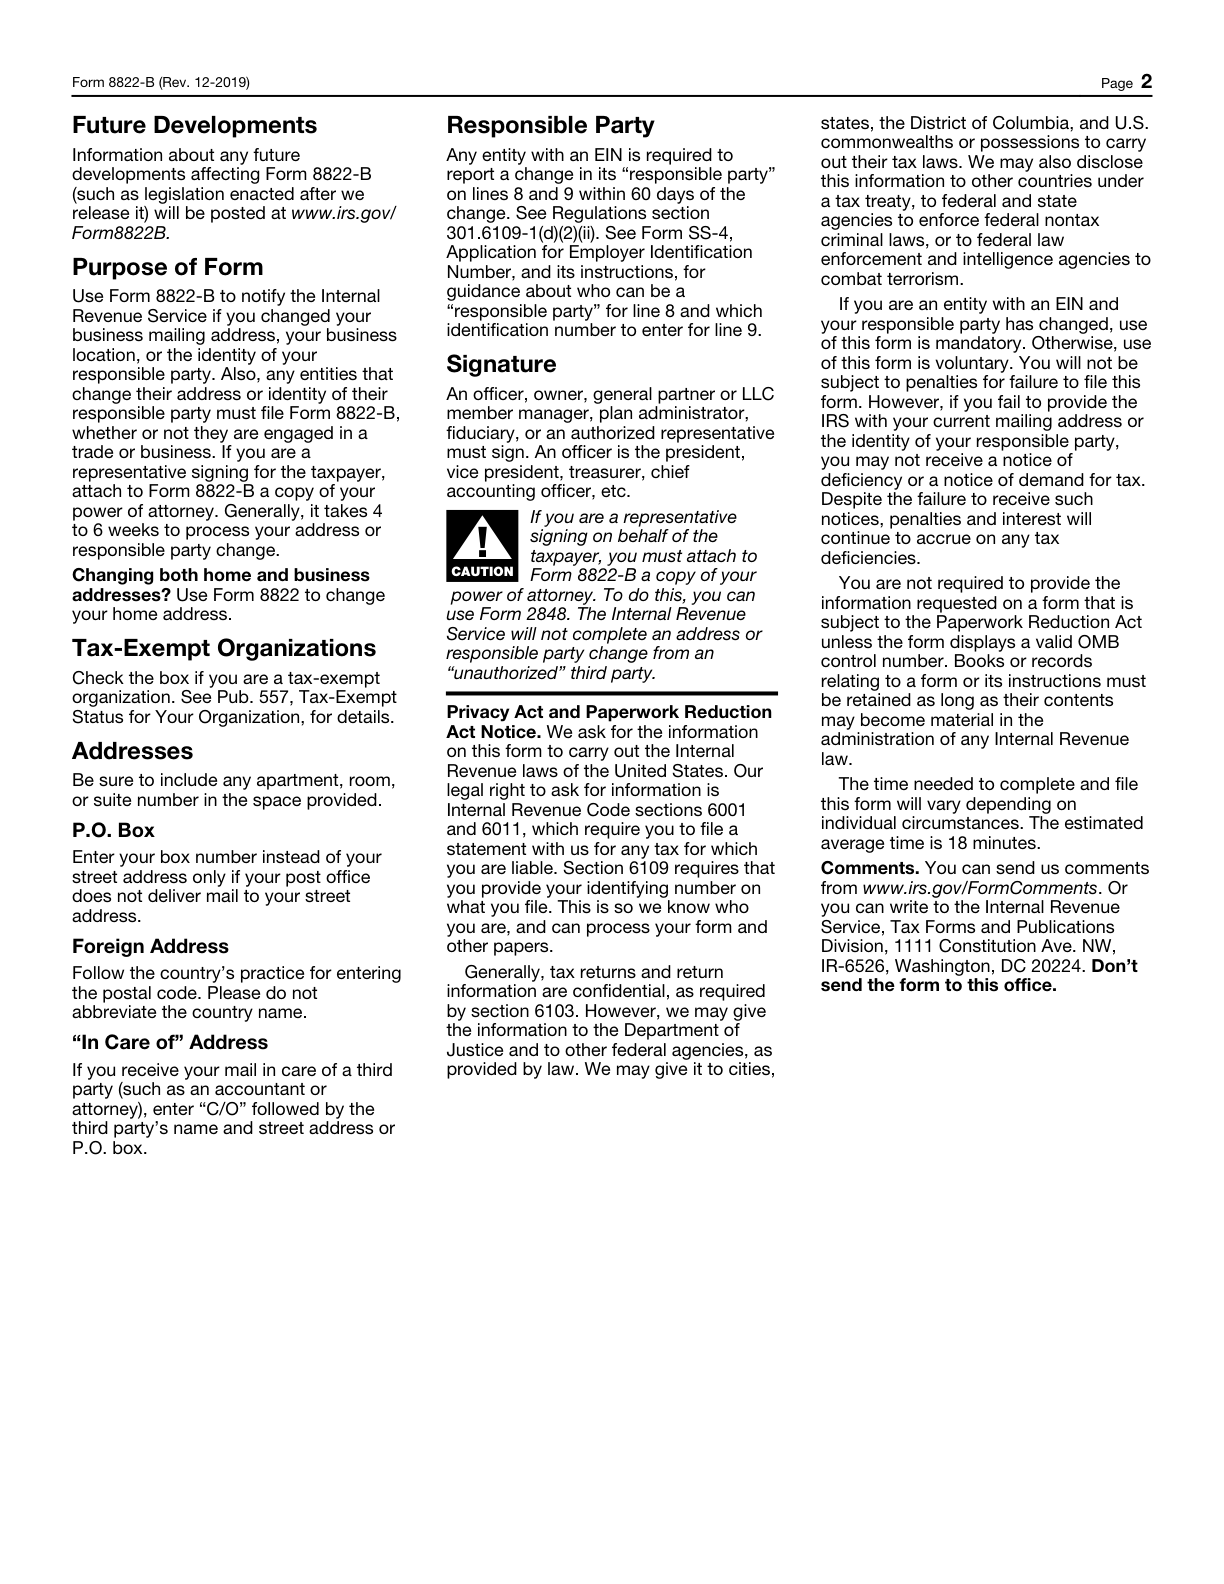
Firma y autorización dependen del documento. SS-4, Form 8822-B y Form 8832 identifican firmantes o consentimientos aplicables, y debe establecerse el permiso del IRS de firma electrónica para documento y procedimiento pertinentes. Una tecnología aceptada en una interacción no permite todo formulario o canal. Otra declaración o expediente especial necesita su propia comprobación oficial de firma y autorización; la regla de otro no resuelve eso. El registro de versiones es coordinación editorial. Cualquier firma, consentimiento o autorización se determina conforme a las reglas del documento y hechos reales, no una suposición general de flujo.[1] [2, p.6] [3, p.2]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Permiso específico del documento | Se debe establecer el permiso de firma electrónica IRS para el documento específico y el procedimiento IRS. Una lista de tecnologías de firma aceptables no constituye una aprobación general para firmar electrónicamente todos los formularios IRS. | Las instrucciones del IRS permiten la modalidad de firma y el proceso de firma para el formulario o documento específico. También se cumplen las condiciones de verificación de identidad y las demás condiciones aplicables al documento. No deduzca la aceptación del IRS de la legislación general sobre firma electrónica ni de la función de firma de un producto. | [1] |
| Firmante autorizado | El firmante autorizado SS-4 depende del tipo de solicitante. Un solicitante extranjero puede utilizar una persona con la autorización adecuada para firmar. | — | [2, p.6] |
| Autoridad de firma | El Form 8822-B lo firma, según corresponda, un propietario, un funcionario corporativo (officer), un socio colectivo, un miembro administrador de LLC, un administrador de plan, un fiduciario o un representante autorizado. | — | [3, p.2] |
| Firmas de consentimiento | Obtenga en Form 8832 las firmas de consentimiento exigidas de los miembros o propietarios correspondientes, o de una persona debidamente autorizada. Un período de efecto retroactivo también puede exigir el consentimiento de antiguos propietarios. | — | [4, p.7] |
| Alcance del designado | El tercero designado puede responder preguntas sobre el SS-4 cumplimentado y recibir el nuevo EIN. Se requiere una autorización firmada, y esa facultad termina cuando el EIN se asigna y se comunica al designado. | — | [2, p.6] |
| Límites de canal e interacción | La aceptación por parte del IRM de imágenes de firmas o firmas digitales en interacciones específicas entre empleado y contribuyente IRS se limita a esas interacciones y procedimientos autorizados. Las declaraciones de impuestos siguen sus propias instrucciones de presentación y la transmisión y recepción siguen los procedimientos IRS. El permiso de firma no aprueba todos los canales de correo electrónico, fax o presentación electrónica. | Solo se cubren las interacciones autenticadas con empleados o las interacciones de cumplimiento iniciadas por el IRS en sus centros de tramitación («campus») especificadas en IRM 10.10.1.6.1. Siga los procedimientos aplicables de verificación de identidad y transmisión del IRS. Las declaraciones originales ordinarias, los demás formularios y los demás canales requieren sus correspondientes instrucciones oficiales. | [1] |
Lea los requisitos dentro de su contexto
Nombre legal
Line 1 exige el nombre legal del solicitante, coherente con la tarjeta del Seguro Social, el documento constitutivo u otro documento legal que corresponda.[2, p.2]
Suficiencia de registros
Mantener libros permanentes y registros suficientes para establecer la exactitud de la declaración de impuestos federales y el tratamiento de las transacciones con partes relacionadas, junto con los requisitos detallados de la sección de Reglamentos 1.6038A-3.[5, p.3]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Considere una propietaria hipotética, Amira, que aprobó un borrador SS-4 y aportó autorización aplicable para esa versión. Antes de la etapa siguiente corrige dirección postal. El preparador tiene el PDF anterior aprobado, datos revisados y mensaje de cambio. Si uno elige el nombre de archivo más reciente y otro el adjunto firmado, habrá versiones incoherentes. Su registro identifica entrada anterior, corrección, fuente y documento afectado. Anota quién debe confirmar y qué versión se mantiene en revisión. El preparador evalúa firma y autorización del documento cambiado, sin suponer que la aprobación cubra todo cambio posterior. Cuando está lista la siguiente versión se anota qué se confirmó y qué archivo se enviará. Las anteriores quedan identificables como historial, sin renombrarse finales silenciosamente. El ejemplo no prescribe una cura de firma ni decide validez de la solicitud. Evita avanzar un formulario porque se ve una aprobación que concernía a hechos distintos.[1] [2, p.6] [3, p.2]
Convierta los registros en un plan de preparación
Haga fácil encontrar la instrucción reciente, conservando su relación con la aprobación previa. Distinga datos factuales corregidos, peticiones cambiadas y ajustes de diseño para evaluar la pregunta correcta. Pregunte si firmante aprobado o propietario que consiente revisaron el contenido conforme a los requisitos reales; no deduzca autorización por acceso de un ayudante. El proceso de SpeedEIN debe reflejar alcance acordado y hechos actuales sin prometer firma universal. Antes de enviar identifique una versión pretendida y resuelva autorizaciones abiertas. El historial reduce confusión sin inventar certificación gubernamental adicional ni tratar etiquetas internas como decisión del IRS.[1] [2, p.6] [3, p.2]
Tres comprobaciones antes de continuar
- ¿Qué cambió y qué documento aprobado afecta?
- ¿Se evaluó la cuestión de firma o consentimiento del formulario real en vez de suponerla?
- ¿Identifican todos la misma versión prevista de envío y partidas pendientes?
Guías de preparación relacionadas
- Un cliente y varios formularios del IRS: prepare una matriz de firma y autorización
- Preparar por su cuenta o contratar ayuda de EIN: compare trabajo y responsabilidad
- SS-4 Métodos de firma: consulte el formulario específico y el canal de envío
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Part 10. Security, Privacy, Assurance and Artificial Intelligence
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida