Una clasificación de entidad no es certificación FATCA: separe ambas preguntas
· Lectura mínima 7
La respuesta para esta situación
Una sociedad puede tener EIN, constitución y registro claro de clasificación federal y aun afrontar otra pregunta en un certificado de retenciones. La terminología hace parecer intercambiables los registros. Una categoría local, una clasificación fiscal U.S. y una certificación de Chapter 4 contestan cosas distintas. Cree una lista que identifique qué pregunta hace realmente el documento solicitado. Evita tratar una elección completada como determinación de todo estatus de certificado posterior o suponer que describir actividad ordinaria resuelva una certificación con pruebas propias.[1, p.8] [2, p.4]
¿Qué hechos pueden cambiar la respuesta?
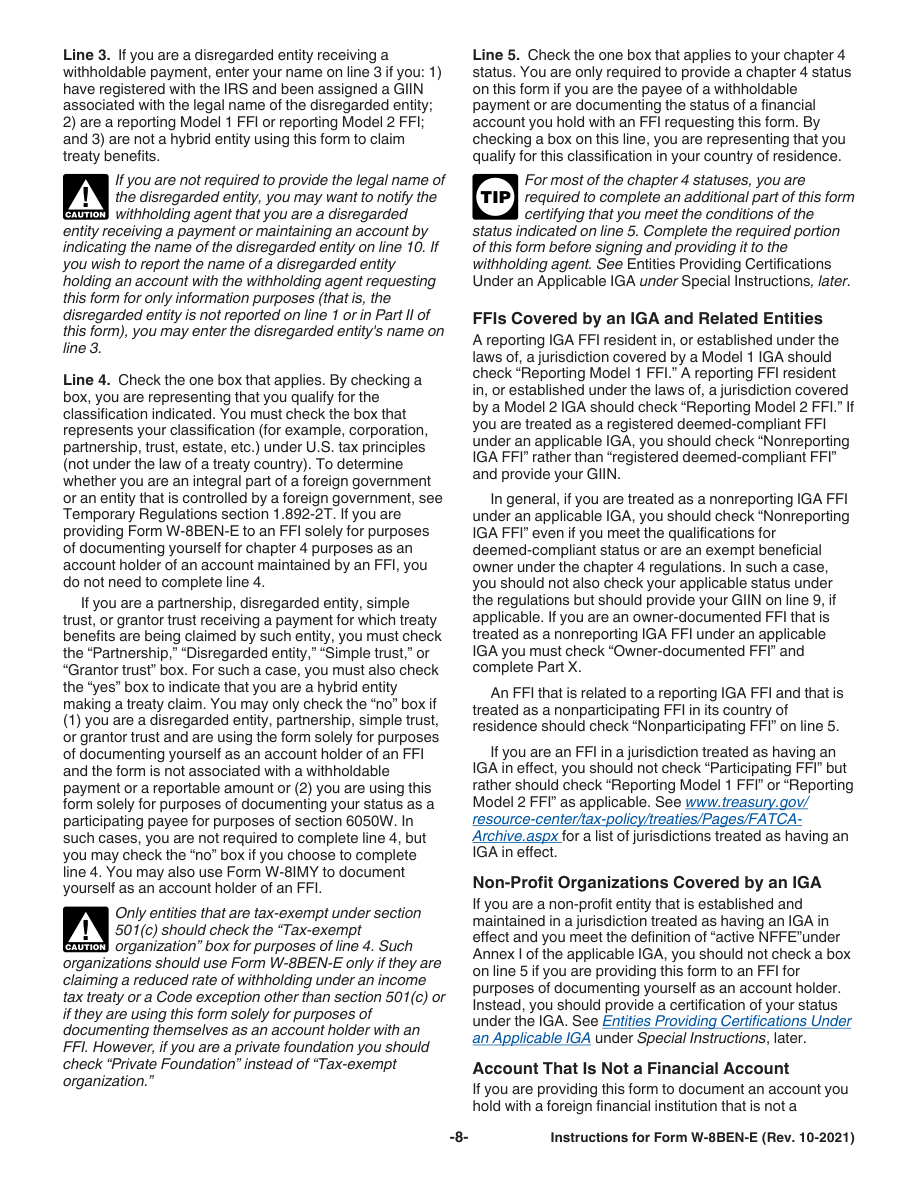
Las instrucciones de W-8BEN-E distinguen principios fiscales U.S. para clasificación de Chapter 3 de condiciones factuales de Chapter 4. Active NFFE implica tanto las pruebas especificadas de renta pasiva como de activos pasivos; no basta decir que opera. Passive NFFE tiene sus propias declaraciones de estatus aplicable y propietarios U.S. sustanciales. Las instrucciones de nombres de entidades no consideradas separadas e híbridas también mantienen sus distinciones. El artículo no identifica toda categoría FATCA ni cubre instituciones financieras, trusts especiales o estructuras de convenio. Explica un traspaso junto a identificación o elección admitida, no otro servicio de certificación. Para Active NFFE, las pruebas exigen que menos de 50% de la renta bruta del año natural anterior sea renta pasiva y que menos de 50% de los activos produzcan o se mantengan para producir renta pasiva; para los activos se usa el promedio ponderado de los porcentajes trimestrales. Aplique la definición de renta pasiva y todas las condiciones.[1, p.8] [2, p.4]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Requisito 1 | La clasificación de la entidad del Chapter 3 se determina conforme a los principios fiscales U.S., no copiando simplemente una categoría del derecho extranjero. | — | [1, p.8] |
| Requisito 2 | La línea 5 de Form W-8BEN-E exige la condición aplicable del capítulo 4 cuando la entidad sea perceptora de un pago sujeto a las reglas de retención correspondientes («withholdable payment») o documente una cuenta financiera mantenida con una FFI que solicite el formulario. Marcar una casilla representa una declaración de que la entidad reúne los requisitos de esa clasificación en el país de residencia. | Complete la certificación correspondiente conforme a la condición real; la denominación de sociedad comercial por sí sola no establece la condición NFFE o FFI. | [1, p.8] |
| No elección de entidad | Marcar una casilla de tipo de entidad en SS-4 no es en sí misma una elección fiscal de clasificación de entidad. | — | [2, p.4] |
| Requisito 4 | La certificación Active NFFE de Form W-8BEN-E Part XXV exige una entidad extranjera que no sea una institución financiera y que cumpla ambas pruebas de ingresos pasivos y activos pasivos. | Menos del 50% de los ingresos brutos del año natural anterior son ingresos pasivos. Menos del 50% de los activos producen ingresos pasivos o se mantienen para producirlos, calculado mediante un promedio ponderado de los porcentajes de activos pasivos medidos trimestralmente. Aplique la definición de ingresos pasivos de las instrucciones y todas las condiciones de la certificación. | [3, p.7] |
| Requisito 5 | Form W-8BEN-E Part XXVI exige la certificación aplicable de la condición Passive NFFE y la declaración de propiedad aplicable en 40b o 40c. | La certificación describe una entidad extranjera que no es una institución financiera, con la excepción indicada para una entidad de inversión organizada en una posesión U.S., y que no solicita ninguna de las otras categorías NFFE enumeradas en 40a. En 40b, certifique que no hay propietarios U.S. con participación sustancial, o que no hay personas U.S. que ejerzan el control si corresponde; en 40c, proporcione los nombres, direcciones y TINs exigidos en Part XXIX. Determine qué declaración corresponde; la condición de extranjero por sí sola no elimina la certificación de propiedad o la divulgación exigidas. | [3, p.7] |
| Requisito 6 | Una entidad no considerada separada de su propietario o una sucursal generalmente indica el nombre legal de su propietario o entidad matriz en la línea 1, siguiendo la cadena a través de varias entidades de ese tipo cuando corresponda. Una entidad híbrida no considerada separada de su propietario que solicita beneficios de un tratado sigue sus instrucciones especiales separadas. | La solicitud de beneficios de un tratado de una entidad híbrida sigue las instrucciones especiales separadas. | [1, p.7] |
Lea los requisitos dentro de su contexto
Clasificación fiscal predeterminada de las entidades constituidas en el país
Sin una opción fiscal, una entidad doméstica elegible con dos o más miembros generalmente se clasifica por defecto como sociedad de personas (partnership); con un único propietario, generalmente se clasifica por defecto como entidad fiscalmente ignorada.[4, p.5]
copia de la declaración de impuestos
Además de presentar Form 8832 por separado, adjunte una copia a la declaración fiscal de la entidad para el año de la opción fiscal, según las instrucciones, o a la declaración del propietario directo o indirecto aplicable cuando la entidad no tenga obligación de presentar declaración fiscal.[4, p.6]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Imagine una sociedad extranjera hipotética, Blue Finch Studio Ltd, que posee una filial U.S. Sus registros incluyen constitución local, carta de EIN y material de clasificación de la filial. El cuestionario de un pagador pide estatus de Chapter 4. La coordinadora propone una categoría activa porque hay empleados y facturas. En lugar de ello prepara tres columnas. Una identifica entidad local y propietario. Otra, clasificación fiscal U.S. y documentos reales de respaldo. La tercera registra estatus de certificado pedido, condiciones y datos financieros o de propiedad ausentes. No mueve una respuesta de clasificación a certificación. Si propone Active NFFE, ambas pruebas necesitan revisión aplicable; la actividad sola no la completa. Otro estatus requiere sus propias declaraciones y preguntas de propiedad. El expediente permite al asesor ver qué estableció el proyecto previo de EIN o elección y qué no. La estructura hipotética no se presenta elegible para el paquete anual simplificado de SpeedEIN de propietario persona física ni aporta conclusión final de certificación o retenciones.[1, p.8] [2, p.4]
Convierta los registros en un plan de preparación
Conserve petición y descripción breve de entidad y propiedad en lugar de enviar solo EIN o copia de elección. Pregunte qué cuestión impide terminar y qué documentos hacen falta para evaluarla. No marque una categoría solo para que el borrador parezca terminado. El servicio estándar de Form 8832 de SpeedEIN tiene alcance específico de LLC U.S. de propietario único persona física y no proporciona dictamen de elección de tratamiento o clasificación FATCA. Una estructura distinta debe revisarse frente a los límites reales antes de contratar. Para trabajo de certificados, use instrucciones y asesoramiento cualificado en vez de interpretar constitución como certificado fiscal universal.[1, p.8] [2, p.4]
Tres comprobaciones antes de continuar
- ¿Trata la petición de forma local, clasificación fiscal U.S. o certificación separada de Chapter 4?
- ¿Se han revisado condiciones reales de certificación en vez de inferirlas de la actividad?
- ¿Encaja la tarea en el ámbito declarado de SpeedEIN o necesita trabajo especializado separado?
Guías de preparación relacionadas
- Un EIN no aprueba beneficios de convenio: separe asignación y certificación fiscal
- Dirección postal y residencia permanente: mantenga separadas las certificaciones
- No utilice una solicitud EIN para realizar una elección de impuestos corporativos
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Instructions for Form W-8BEN-E (Rev. October 2021) — Rev. October 2021
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form W-8BEN-E (Rev. October 2021) — Rev. October 2021
- Form 8832 (Rev. December 2013) — Rev. December 2013
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida