La classificazione dell'ente non è una certificazione FATCA: tenere distinte le due domande
· 6 lettura minima
La risposta per questa situazione
Una società può avere EIN, certificato di costituzione e classificazione federale documentata, e tuttavia affrontare una domanda diversa su un certificato di ritenuta. I termini possono far sembrare intercambiabili i documenti. Etichetta societaria locale, classificazione fiscale statunitense (U.S.) e certificazione Chapter 4 rispondono a domande diverse. Creare un elenco che identifichi cosa chieda realmente il documento. Serve a evitare che titolare o preparatore trattino un'opzione completata come determinazione di ogni status successivo o presumano che una normale descrizione commerciale risolva una certificazione con test propri.[1, p.8] [2, p.4]
Quali fatti possono cambiare la valutazione?
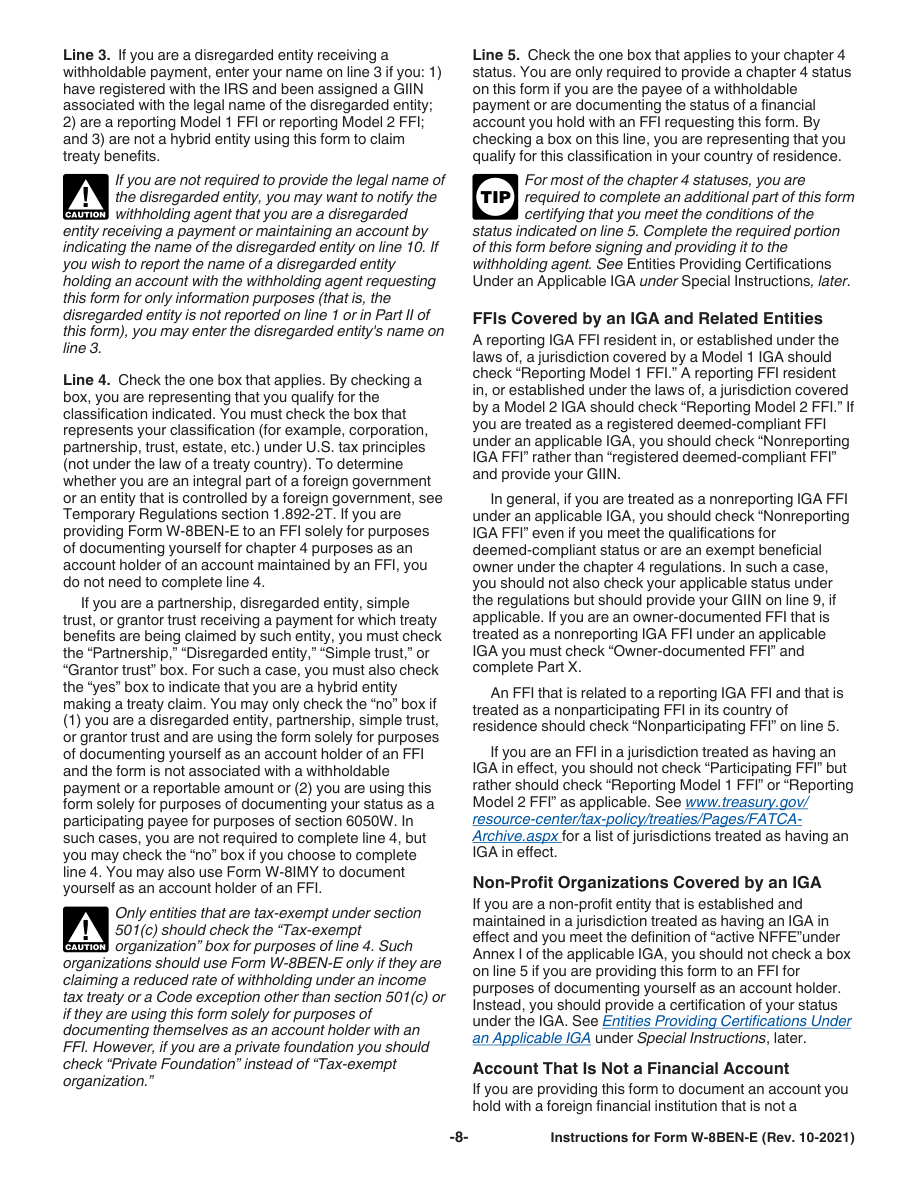
Le istruzioni W-8BEN-E distinguono principi fiscali statunitensi (U.S.) per la classificazione Chapter 3 e condizioni fattuali dello status Chapter 4. La certificazione Active NFFE coinvolge entrambi i test specifici di redditi passivi e attività passive; dire soltanto che la società opera non basta. La certificazione Passive NFFE ha propri status e dichiarazioni applicabili sui substantial U.S. owners. Anche le istruzioni del nome per enti fiscalmente non separati e ibridi richiedono le distinzioni dichiarate. L'articolo non individua la categoria FATCA corretta per ogni ente né copre istituti finanziari, trust speciali o strutture convenzionali. Spiega un passaggio accanto all'identificazione aziendale o opzione supportata, non un servizio aggiuntivo di certificazione. Per Active NFFE, i test richiedono meno del 50% di reddito lordo passivo nell'anno solare precedente e meno del 50% di attività che producano o siano detenute per produrre redditi passivi, misurate con media ponderata delle percentuali trimestrali. Applicare definizione di reddito passivo delle istruzioni e condizioni complete.[1, p.8] [2, p.4]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Requisito 1 | La classificazione dell'ente ai fini del Chapter 3 è determinata secondo i principi fiscali statunitensi (U.S.), anziché limitarsi a copiare una denominazione prevista dal diritto locale estero. | — | [1, p.8] |
| Requisito 2 | La riga 5 del Form W-8BEN-E richiede lo status applicabile ai fini del chapter 4 quando l'ente è beneficiario di un pagamento soggetto a ritenuta o documenta un conto finanziario detenuto presso una FFI che richiede il modulo. Selezionare una casella equivale a dichiarare il possesso dei requisiti di quella classificazione nel Paese di residenza. | Compilare la certificazione corrispondente in base allo status effettivo; la sola denominazione di società commerciale non dimostra lo status NFFE o FFI. | [1, p.8] |
| Non costituisce un’opzione di classificazione fiscale dell’entità | Selezionare una casella del tipo di entità in SS-4 non costituisce, di per sé, un'opzione fiscale di classificazione dell'entità. | — | [2, p.4] |
| Requisito 4 | La certificazione Active NFFE nella Part XXV del Form W-8BEN-E richiede un ente estero che non sia un istituto finanziario e il rispetto di entrambi i test relativi ai redditi passivi e alle attività patrimoniali passive. | Meno del 50% del reddito lordo dell'anno solare precedente è costituito da reddito passivo. Meno del 50% delle attività patrimoniali produce reddito passivo o è detenuto per produrlo, con calcolo basato su una media ponderata delle percentuali di attività passive misurate trimestralmente. Applicare la definizione di reddito passivo contenuta nelle istruzioni e tutte le condizioni della certificazione. | [3, p.7] |
| Requisito 5 | La Part XXVI del Form W-8BEN-E richiede la certificazione dello status Passive NFFE applicabile e la dichiarazione sulla proprietà pertinente in 40b o 40c. | La certificazione descrive un ente estero che non è un istituto finanziario, con l'eccezione indicata per un ente di investimento organizzato in un possedimento degli Stati Uniti (U.S.), e che non richiede una delle altre categorie NFFE elencate in 40a. In 40b certificare l'assenza di titolari statunitensi (U.S.) sostanziali oppure, se applicabile, l'assenza di persone statunitensi (U.S.) che esercitano il controllo; in 40c fornire i nomi, gli indirizzi e i TIN richiesti nella Part XXIX. Determinare quale dichiarazione è applicabile; il solo status estero non elimina la certificazione o la comunicazione richiesta sulla proprietà. | [3, p.7] |
| Requisito 6 | Un ente fiscalmente non separato dal titolare o una succursale indica generalmente alla riga 1 la denominazione legale del proprio titolare o dell'ente principale, risalendo attraverso eventuali più livelli di enti fiscalmente non separati quando applicabile. Un ente ibrido fiscalmente non separato che richiede benefici convenzionali segue le proprie istruzioni speciali distinte. | La richiesta di benefici convenzionali di un ente ibrido segue le istruzioni speciali distinte. | [1, p.7] |
Leggere i requisiti nel loro contesto
Classificazione predefinita di un’entità costituita negli Stati Uniti
In assenza di un'opzione, un'entità domestica idonea con almeno due membri è generalmente classificata per impostazione predefinita come partnership; con un unico proprietario, generalmente come entità fiscalmente non considerata separatamente.[4, p.5]
Copia della dichiarazione dei redditi
Oltre a presentare Form 8832 separatamente, allegane una copia alla dichiarazione dell'entità per l'anno dell'opzione, secondo le istruzioni; se l'entità non ha un obbligo dichiarativo, allegala alla dichiarazione del proprietario diretto o indiretto interessato.[4, p.6]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si immagini la società estera ipotetica Blue Finch Studio Ltd, proprietaria di una controllata statunitense (U.S.). I documenti includono costituzione locale, lettera EIN e materiale sulla classificazione della controllata. Un questionario del pagatore chiede poi status Chapter 4. Il coordinatore suggerisce inizialmente la categoria attiva perché ci sono dipendenti e fatture. Crea invece una mappa a tre colonne. Una identifica ente locale e titolare. La seconda classificazione fiscale statunitense (U.S.) pertinente e documenti reali di supporto. La terza status certificato richiesto, condizioni da esaminare e dati finanziari o proprietari mancanti. Non trasferisce la classificazione nella colonna certificativa. Se si propone Active NFFE, entrambi i test necessitano esame applicabile; la sola attività non completa il lavoro. Per altro status, dichiarazioni e domande proprietarie richieste vanno considerate nei propri termini. Il fascicolo consente al consulente di vedere cosa il precedente progetto EIN o d'opzione abbia accertato e cosa no. La struttura ipotetica non è presentata come idonea al pacchetto annuale semplificato SpeedEIN per titolare persona fisica e non fornisce conclusioni finali su certificazione o ritenute.[1, p.8] [2, p.4]
Organizzare i documenti in un piano di preparazione
Conservare la richiesta con una breve descrizione di ente e proprietà, non inviare solo EIN o copia dell'opzione. Chiedere quale domanda impedisca il completamento e quali documenti servano. Non selezionare una categoria solo per finire la bozza. Il servizio standard Form 8832 SpeedEIN ha ambito specifico di LLC statunitense (U.S.) con unico titolare persona fisica e non fornisce pareri sulla scelta del trattamento o classificazione FATCA. Un ente esistente con altra proprietà va verificato rispetto ai limiti reali prima dell'ordine. Se serve lavoro di certificazione, usare istruzioni applicabili e consulenza qualificata senza interpretare un atto di costituzione come certificato fiscale universale.[1, p.8] [2, p.4]
Tre verifiche prima di procedere
- La richiesta riguarda forma giuridica locale, classificazione fiscale U.S. o certificazione Chapter 4 distinta?
- Le condizioni effettive della certificazione sono state esaminate anziché dedotte dall'attività economica?
- Il compito rientra nell'ambito dichiarato SpeedEIN o richiede lavoro specialistico separato?
Guide di preparazione correlate
- Un EIN non approva benefici convenzionali: distinguere assegnazione e certificazione fiscale
- Indirizzo postale e residenza permanente: mantenere distinte le certificazioni
- Non utilizzare un'applicazione EIN per effettuare un'opzione fiscale sulle società
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Instructions for Form W-8BEN-E (Rev. October 2021) — Rev. October 2021
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form W-8BEN-E (Rev. October 2021) — Rev. October 2021
- Form 8832 (Rev. December 2013) — Rev. December 2013
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste