Una solicitud de EIN, Form 5472 y un certificado W-8 van a destinatarios distintos
· Lectura mínima 6
La respuesta para esta situación
Una carpeta puede contener todo lo solicitado y aun no mostrar qué se entregó realmente. Se guardan juntos a menudo solicitud de EIN, petición W-8 del pagador y material anual de Form 5472. Es cómodo para archivar, pero puede esconder tres destinos distintos. La primera pregunta es quién pide cada partida y qué acción se espera de ese destinatario. Prepare un mapa antes de una carga o correo combinado. Debe mostrar documento, contribuyente o certificante, destinatario y prueba de la entrega prevista.[1, p.1] [2, p.2] [3, p.6]
¿Qué hechos pueden cambiar la respuesta?
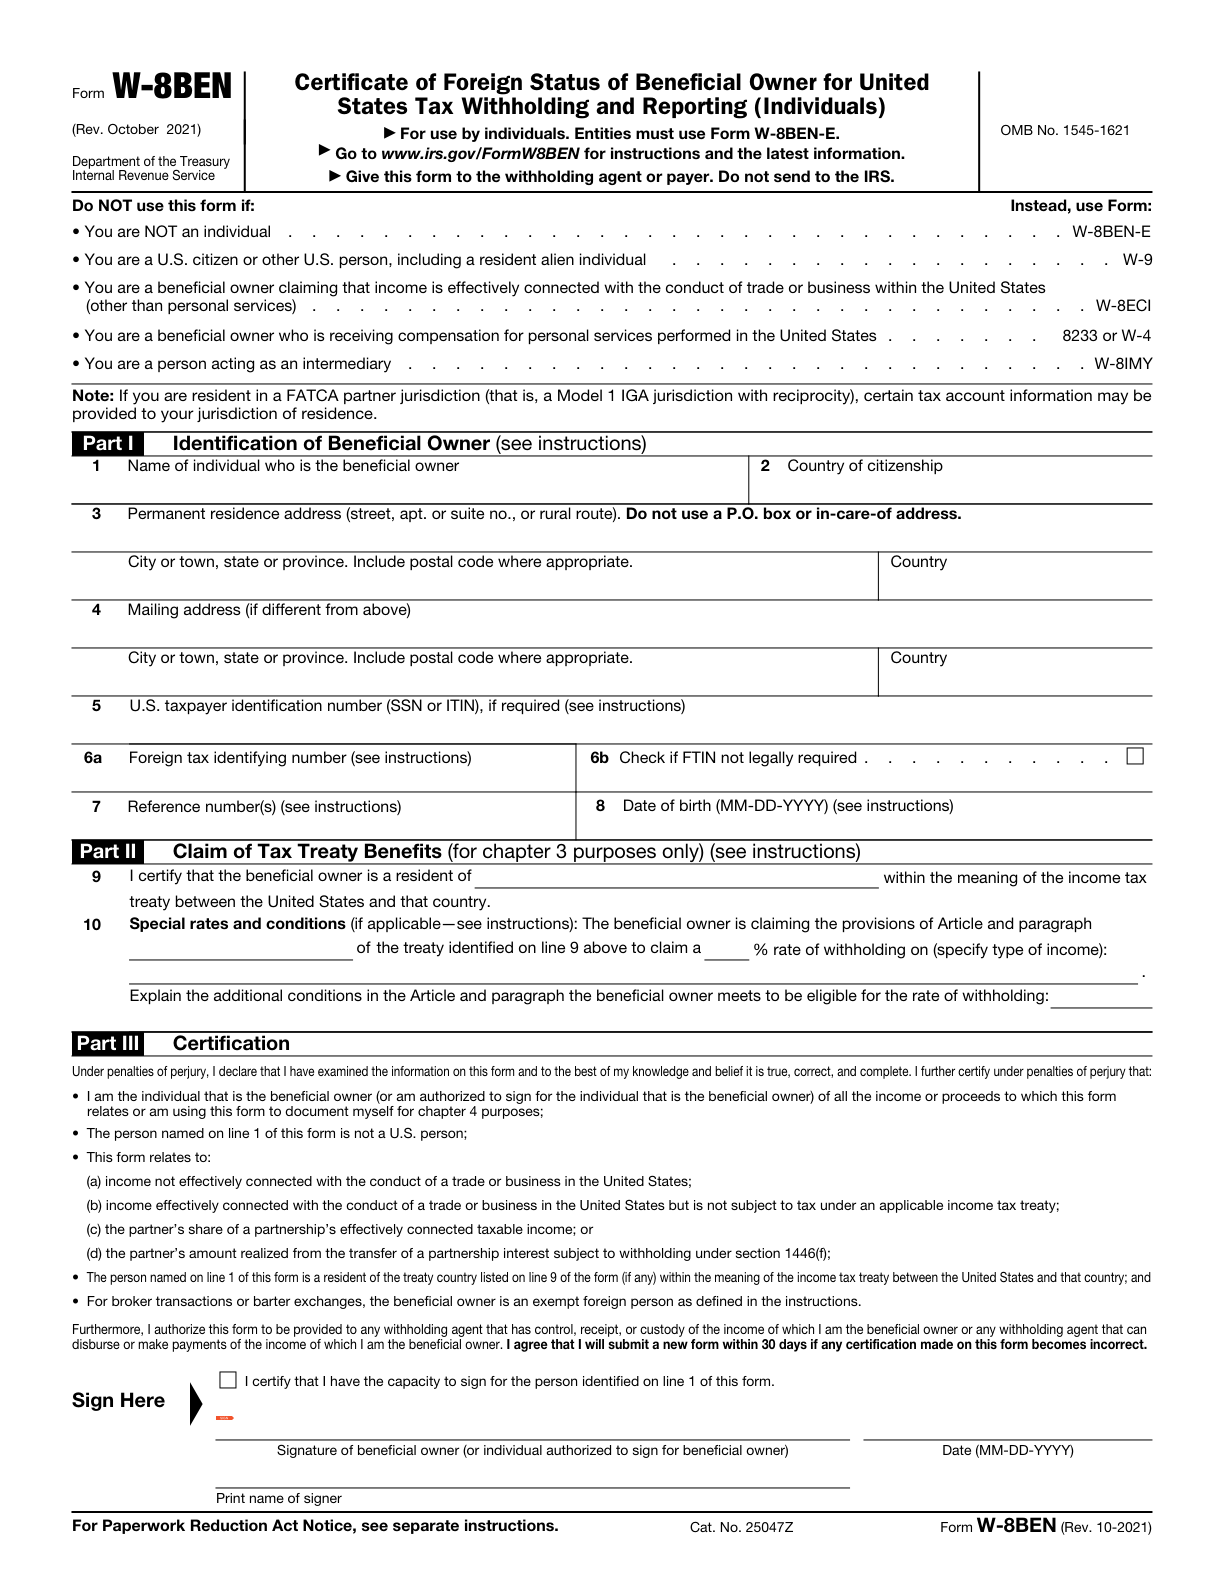
Form W-8BEN generalmente se entrega al agente de retención o pagador que lo pide, no se envía al IRS. El expediente de Form 5472 de una entidad U.S. de propietario extranjero no considerada separada sigue sus instrucciones propias de envío al IRS e incluye el pro forma Form 1120 especificado. La autorización del designado de SS-4 concierne a la solicitud y recepción del EIN nuevo; no lo convierte en destinatario continuado de todo documento fiscal. Esto no establece que un propietario concreto deba usar W-8BEN. Una persona U.S. o estructura distinta necesita primero la revisión documental aplicable.[1, p.1] [2, p.2] [3, p.6]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Requisito 1 | Entregue Form W-8BEN al agente de retención o al pagador que lo solicite; no lo envíe al IRS. | — | [1, p.1] |
| Declaración pro forma obligatoria para la entidad fiscalmente ignorada | Una DE de U.S. de titularidad extranjera obligada a presentar Form 5472 adjunta ese Form 5472 a una pro forma Form 1120 y presenta el conjunto hasta el vencimiento del Form 1120, incluida esa fecha y cualquier prórroga válida. | — | [2, p.2] |
| Alcance del designado | El tercero designado puede responder preguntas sobre el SS-4 cumplimentado y recibir el nuevo EIN. Se requiere una autorización firmada, y esa facultad termina cuando el EIN se asigna y se comunica al designado. | — | [3, p.6] |
| Requisito 4 | Para un pago comprendido en el ámbito de Form W-8BEN, una persona física extranjera que sea la única propietaria de una entidad no considerada separada de su propietario completa el formulario con el nombre y los datos de la persona propietaria, siempre que esa entidad no solicite beneficios de un tratado como entidad híbrida. Si la cuenta de pago está a nombre de esa entidad, infórmelo al agente de retención. | El pago debe estar comprendido en el ámbito aplicable de Form W-8BEN. La entidad no solicita beneficios de un tratado como entidad híbrida. | [4, p.6] |
| Activador de transacción reportable | Una corporación declarante generalmente presenta Form 5472 cuando, durante el año fiscal, realiza una transacción declarable con una parte relacionada, extranjera o de los U.S. Los ingresos operativos por sí solos no determinan la obligación de presentación. | — | [2, p.2] |
| Envío postal para la entidad fiscalmente ignorada | Un U.S. DE de propiedad extranjera utiliza la ruta de correo especial de la Unidad PIN en las instrucciones Form 5472, en lugar de las direcciones de correo normales Form 1120. | Se aplica al paquete Form 5472/pro forma Form 1120 para un U.S. DE de propiedad extranjera. | [2, p.2] |
Lea los requisitos dentro de su contexto
Requisito 7
Una persona U.S., incluida una persona física extranjera residente fiscal comprendida en las instrucciones, utiliza Form W-9 en vez de certificar la condición de extranjero mediante Form W-8BEN.[1, p.1]
Definición de entidad estadounidense fiscalmente ignorada de titularidad extranjera
Una entidad de los U.S. no considerada separada de su propietario y de propiedad extranjera es una entidad doméstica no considerada separada, íntegramente propiedad de un sujeto extranjero a efectos fiscales. Su tratamiento como corporation, en el sentido fiscal estadounidense, se limita a las obligaciones de información de la sección 6038A.[2, p.2]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Imagine un diseñador de software hipotético, Mateo, cuya LLC acaba de recibir su EIN. Un cliente pide documentación de estatus extranjero y otro recordatorio solicita registros anuales. Crea la carpeta documentos del IRS y planea mandar todo al preparador, que recibiría archivos sin instrucción clara de tarea autorizada. Mateo asigna mejor un destino a cada partida. La carta de EIN es fuente de identidad. La petición real de certificado se asigna a documentación del pagador. La relación de operaciones y datos anuales pertenecen a la declaración informativa. Registra quién decide la cuestión del certificado, quién prepara el expediente anual y quién conserva las copias enviadas. Compartir un documento como referencia no es su presentación oficial. El mapa distingue borrador, entregado para revisar y entregado al destinatario previsto. Cargar un certificado en la conversación del preparador no prueba que lo recibiera el cliente. Tampoco enviar datos empresariales al cliente demuestra recepción del expediente anual por el IRS. El resultado es un conjunto pequeño de destinos verificados y acciones abiertas, no una carpeta grande con etiquetas ambiguas de completo.[1, p.1] [2, p.2] [3, p.6]
Convierta los registros en un plan de preparación
Pida a quien gestione cada tarea identificar entregable y destino en lenguaje sencillo. Para el expediente anual, conserve documentos tal como se enviaron y pruebas apropiadas de entrega según la vía aplicable. Para un certificado, conserve petición y registro de lo entregado al pagador; este consejo no crea otro requisito de adjuntos del IRS. Los servicios de EIN y presentación anual admitida de SpeedEIN deben evaluarse como alcances separados. No suponga que contratar uno incluya certificados, impuestos personales o representación continuada. Resuelva el destino antes de enviar información sensible a alguien no previsto, no después de salir un expediente combinado.[1, p.1] [2, p.2] [3, p.6]
Tres comprobaciones antes de continuar
- ¿Quién pidió cada documento y qué destinatario debe recibirlo realmente?
- ¿Significa el estado borrador, revisado o entregado al destino previsto?
- ¿Se han asignado entregables separados a solicitud de EIN, certificación al pagador y presentación anual?
Guías de preparación relacionadas
- ¿El propietario o la LLC? Identifique quién certifica el estatus extranjero después de recibir el EIN
- Un EIN no aprueba beneficios de convenio: separe asignación y certificación fiscal
- Después de la asignación de EIN: cree archivos separados para los cambios de IRS y los informes anuales
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Form W-8 BEN (Rev. October 2021) — Rev. October 2021
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form W-8BEN (Rev. October 2021) — Rev. October 2021
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida