¿El EIN de la LLC crea una obligación de ITIN personal? Identifique la finalidad fiscal separada
· Lectura mínima 6
La respuesta para esta situación
Al terminar un proyecto de LLC, pueden decirle al propietario que el siguiente paso es obtener un ITIN personal. A veces solo se basa en existir el EIN empresarial, no en una exigencia personal concreta. Pregunte primero qué documento necesita el número de quién y con qué finalidad. Asignar EIN no responde por sí solo toda identificación del propietario en cada formulario posterior. Una hoja útil separa EIN de entidad, número U.S. personal existente, número extranjero y cualquier ID de referencia específico. Busca la dependencia realmente ausente, no reunir identificadores porque aparezcan en la misma carpeta.[1, p.1] [2, p.2] [3, p.3]
¿Qué hechos pueden cambiar la respuesta?
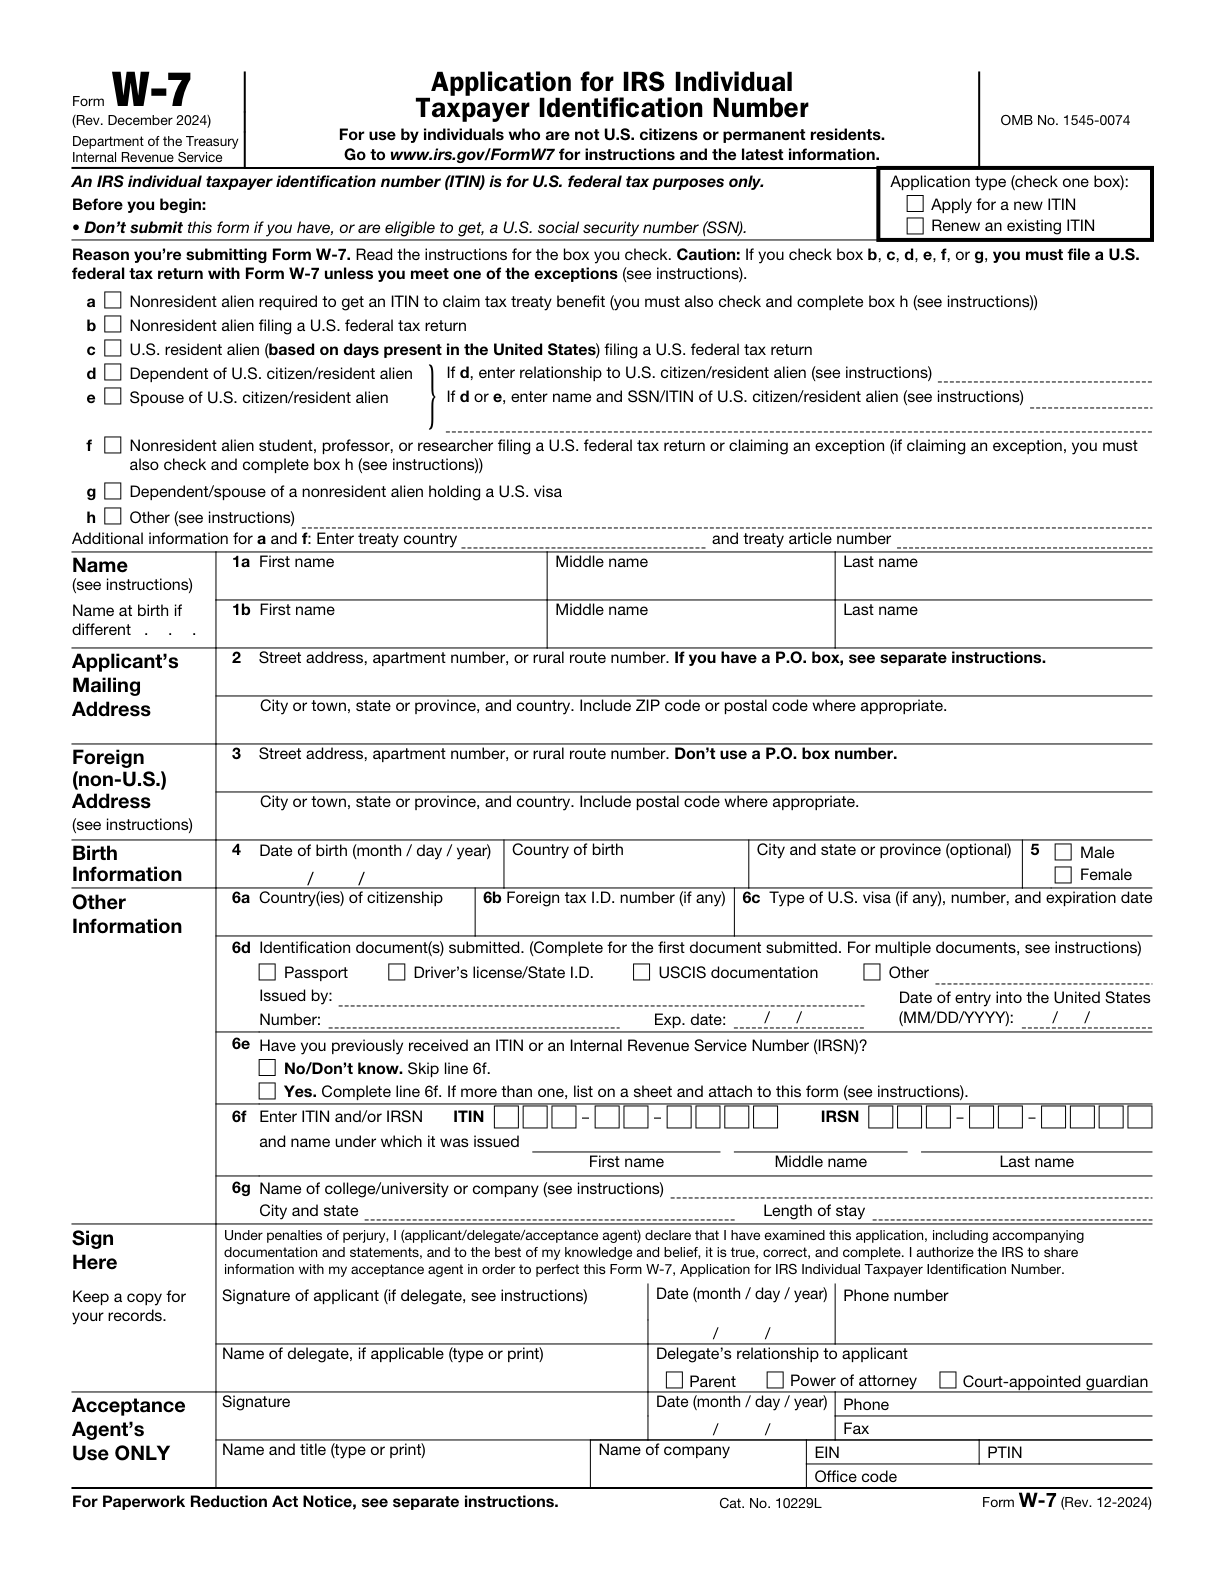
Un ITIN sirve solo para fines fiscales federales U.S. y no cambia estatus migratorio o derecho a trabajar en Estados Unidos. Quien sea elegible para SSN no elige simplemente ITIN en su lugar conforme a W-7. Otros formularios tienen condiciones propias: foreign o N/A en la línea 7b del SS-4 exige no tener SSN ni ITIN y tampoco ser elegible para obtener ninguno de los dos, mientras Form 8832 y Form 5472 tienen distintas instrucciones de ID del propietario. Ningún ejemplo debe convertirse en regla de necesitar siempre o nunca ITIN. Debe identificarse independientemente la cuestión personal. La exclusión de W-7 también se aplica a quien ya tiene SSN, no solo a quien podría obtenerlo.[1, p.1] [2, p.2] [3, p.3]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Requisito 1 | Un ITIN se utiliza únicamente para fines fiscales federales U.S. Obtener un ITIN no cambia la situación migratoria ni el derecho a trabajar en Estados Unidos. | — | [1, p.1] [2, p.2] |
| Requisito 2 | No presente Form W-7 si ya tiene un número de Seguro Social U.S. (SSN) o reúne los requisitos para obtenerlo. | — | [1, p.1] |
| excepción de identificación | Escriba «foreign» o «N/A» en «line 7b» únicamente si la persona responsable no dispone de SSN ni de ITIN y tampoco reúne los requisitos para obtenerlos. La línea debe contener una respuesta. | La persona responsable no tiene SSN ni ITIN. La persona responsable no reúne los requisitos para obtener SSN ni ITIN. | [3, p.3] |
| Exigencia de número de identificación del empleador | Form 8832 requiere el propio EIN de la entidad; No se acepta Applied For. Una entidad que ya tiene un EIN conserva ese EIN después de un cambio de clasificación. | — | [4, p.7] |
| Identificación de referencia cuando nos falta la identificación | Cuando el accionista extranjero aplicable no tiene un número de identificación de U.S. indicado en Part II, utilice el ID de referencia exigido por las instrucciones. La entidad informante o su representante crea ese ID; no se trata de una solicitud separada al IRS. | — | [5, p.4] |
| Indicación de none en el campo ftin de la entidad fiscalmente ignorada | Una U.S. DE de propiedad extranjera informa los FTINs de sus propietarios extranjeros directos y últimos, si existen. Si un propietario no tiene FTIN, escriba «None» o «N/A» en ese campo. Las reglas de otras categorías de entidades declarantes deben revisarse por separado. | Entidad de U.S. fiscalmente ignorada y de titularidad extranjera. | [5, p.5] |
Lea los requisitos dentro de su contexto
Requisito 7
Para un pago comprendido en el ámbito de Form W-8BEN, una persona física extranjera que sea la única propietaria de una entidad no considerada separada de su propietario completa el formulario con el nombre y los datos de la persona propietaria, siempre que esa entidad no solicite beneficios de un tratado como entidad híbrida. Si la cuenta de pago está a nombre de esa entidad, infórmelo al agente de retención.[6, p.6]
Cuándo se aplica: El pago debe estar comprendido en el ámbito aplicable de Form W-8BEN. La entidad no solicita beneficios de un tratado como entidad híbrida.
Definición de entidad estadounidense fiscalmente ignorada de titularidad extranjera
Una entidad de los U.S. no considerada separada de su propietario y de propiedad extranjera es una entidad doméstica no considerada separada, íntegramente propiedad de un sujeto extranjero a efectos fiscales. Su tratamiento como corporation, en el sentido fiscal estadounidense, se limita a las obligaciones de información de la sección 6038A.[5, p.2]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Considere un propietario hipotético, Dev, que recibe carta de EIN para North Loom LLC. Una lista antigua dice ID fiscal personal sin nombrar declaración o requisito. No debe sustituirlo por solicitar ITIN o escribir foreign en todo. Crea una ficha con formulario real, persona identificada, número disponible y razón por la que el solicitante cree necesario otro. El EIN empresarial pertenece a su fila de entidad. La pregunta de número U.S. personal va en otra y el número extranjero se identifica como tal, no como ITIN. Para Form 5472 consulta sus instrucciones de identificadores e ID de referencia. Para una solicitud de EIN, evalúa la excepción específica del SS-4 con sus condiciones. Si el problema es una declaración personal federal u otra finalidad fiscal, lleva esa pregunta al asesor apropiado. El expediente aclara lo pendiente sin fingir que la documentación empresarial resolvió su situación personal o migratoria.[1, p.1] [2, p.2] [3, p.3]
Convierta los registros en un plan de preparación
Pida nombre del formulario y campo identificativo exacto cuando alguien diga que se requiere ITIN. Distinga SSN o ITIN existentes de EIN, número extranjero e ID de referencia asignado internamente. No use una excepción de número ausente porque otro formulario permitió otra entrada. Los servicios empresariales de SpeedEIN deben elegirse para la solicitud, declaración informativa o actualización admitidas que realmente necesite; la guía no ofrece preparación de ITIN, CAA o declaraciones personales. Si un dato del propietario afecta la declaración empresarial, revélelo correctamente antes de preparar. Resuelva la finalidad personal y elegibilidad para SSN mediante instrucciones oficiales y asesoramiento cualificado, sin añadir una solicitud innecesaria al proyecto de LLC.[1, p.1] [2, p.2] [3, p.3]
Tres comprobaciones antes de continuar
- ¿Qué formulario y campo exactos supuestamente requieren el identificador personal del propietario?
- ¿Se mantienen claramente distintos EIN, número U.S. personal, FTIN e ID de referencia?
- ¿Se ha revisado la finalidad fiscal federal separada y elegibilidad para SSN, en vez de suponerlas?
Guías de preparación relacionadas
- Los documentos de la empresa muestran números distintos: asigne a cada formulario del IRS el identificador correcto
- ¿Foreign, None, N/A o ID de referencia? Las instrucciones de número ausente difieren por formulario
- Si la parte responsable ya tiene un ITIN: manténgalo separado del EIN del LLC
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Form W-7 (Rev. December 2024) — Rev. December 2024
- Instructions for Form W-7 (Rev. December 2024) — Rev. December 2024
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form W-8BEN (Rev. October 2021) — Rev. October 2021
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida