Classification d’entité et certification FATCA : deux questions distinctes
· Lecture minimale 7
La réponse dans cette situation
Une société peut avoir EIN, certificat de constitution et classification fédérale claire, et rencontrer pourtant une autre question de certificat de retenue. La terminologie peut faire paraître ces pièces interchangeables. Type local de société, classification fiscale U.S. et certification de Chapter 4 répondent à des questions différentes. Créez une liste identifiant ce que demande réellement le document. Elle évite de traiter une option d’entité achevée comme détermination de tout statut ultérieur ou de supposer qu’une description commerciale ordinaire règle une certification ayant ses propres tests.[1, p.8] [2, p.4]
Quels faits peuvent changer la réponse ?
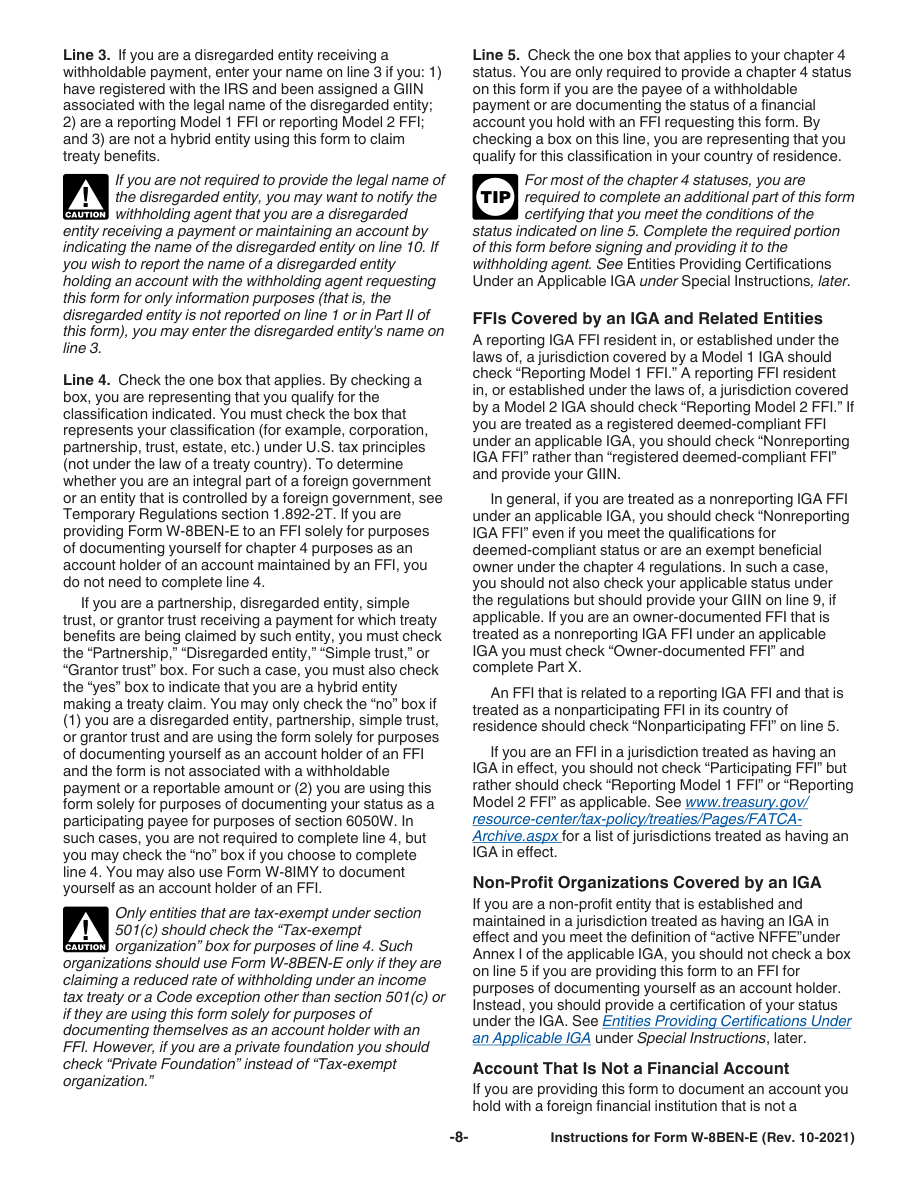
Les instructions W-8BEN-E distinguent principes fiscaux U.S. de classification de Chapter 3 et conditions factuelles du statut de Chapter 4. Active NFFE implique les deux tests spécifiés de revenus et actifs passifs ; dire que la société fonctionne ne suffit pas. Passive NFFE a ses propres déclarations de statut applicable et de propriétaires U.S. substantiels. Les instructions de nom d’entités disregarded et hybrides exigent aussi leurs distinctions. Cet article ne choisit pas la bonne catégorie FATCA de toute entité et ne couvre pas établissements financiers, trusts spéciaux ou structures conventionnelles. Il explique un transfert d’informations à côté de l’identification ou d’une option prise en charge, pas un service supplémentaire de certification. Pour Active NFFE, les tests exigent moins de 50% de revenu brut passif l’année civile précédente et moins de 50% d’actifs produisant ou détenus pour produire des revenus passifs, selon moyenne pondérée des pourcentages trimestriels. Appliquez la définition des revenus passifs et toutes les conditions de certification.[1, p.8] [2, p.4]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Exigence 1 | La classification de l’entité au titre du Chapter 3 est déterminée selon les principes fiscaux U.S., sans recopier simplement une qualification du droit étranger. | — | [1, p.8] |
| Exigence 2 | La ligne 5 de Form W-8BEN-E exige le statut applicable du chapitre 4 lorsque l’entité est bénéficiaire d’un paiement entrant dans le champ de la retenue à la source («withholdable payment») ou documente un compte financier détenu auprès d’une FFI qui demande le formulaire. Cocher une case vaut déclaration que l’entité remplit les conditions de cette classification dans son pays de résidence. | Remplissez la certification correspondante selon le statut réel ; une simple qualification de société commerciale n’établit pas le statut NFFE ou FFI. | [1, p.8] |
| Ne constitue pas une option de classification fiscale de l’entité | Cocher une case de type d'entité sur SS-4 ne constitue pas en soi un choix fiscal de classification d'entité. | — | [2, p.4] |
| Exigence 4 | La certification Active NFFE de Form W-8BEN-E Part XXV exige une entité étrangère qui n’est pas un établissement financier et la satisfaction des deux critères relatifs aux revenus passifs et aux actifs passifs. | Moins de 50% du revenu brut de l’année civile précédente est constitué de revenus passifs. Moins de 50% des actifs produisent ou sont détenus pour produire des revenus passifs, selon une moyenne pondérée des pourcentages d’actifs passifs mesurés chaque trimestre. Appliquez la définition des revenus passifs donnée par les instructions et toutes les conditions de la certification. | [3, p.7] |
| Exigence 5 | Form W-8BEN-E Part XXVI exige la certification applicable du statut Passive NFFE et la déclaration de propriété applicable en 40b ou 40c. | La certification décrit une entité étrangère qui n’est pas un établissement financier, sous réserve de l’exception indiquée pour une entité d’investissement constituée dans une possession U.S., et qui ne revendique aucune des autres catégories NFFE énumérées en 40a. En 40b, certifiez l’absence de propriétaires U.S. substantiels ou, le cas échéant, de personnes U.S. exerçant le contrôle ; en 40c, fournissez les noms, adresses et TINs requis dans Part XXIX. Déterminez quelle déclaration s’applique ; le statut étranger ne supprime pas, à lui seul, la certification ou la communication requise des renseignements de propriété. | [3, p.7] |
| Exigence 6 | Une entité disregarded ou une succursale indique généralement le nom légal de son propriétaire ou de son entité mère à la ligne 1, en remontant plusieurs entités disregarded si nécessaire. Une entité hybride disregarded demandant des avantages conventionnels suit ses instructions spéciales distinctes. | La demande conventionnelle d’une entité hybride suit les instructions spéciales distinctes. | [1, p.7] |
Comprendre les exigences dans leur contexte
Classification par défaut d’une entité constituée aux États-Unis
En l’absence d’option, une entité domestique admissible ayant plusieurs membres relève généralement par défaut de la classification fiscale de partnership ; avec un seul propriétaire, elle est généralement fiscalement non distincte de ce propriétaire.[4, p.5]
Copie à joindre à la déclaration fiscale
En plus de produire le Form 8832 séparément, joignez une copie à la déclaration de revenus de l'entité pour l'année de choix, comme indiqué, ou à la déclaration de revenus du propriétaire direct ou indirect applicable si l'entité n'a aucune obligation de production de déclaration de revenus.[4, p.6]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Imaginons une société étrangère fictive, Blue Finch Studio Ltd, propriétaire d’une filiale U.S. Ses pièces comprennent constitution locale, lettre EIN et documents de classification de filiale. Le payeur demande ensuite un statut de Chapter 4. La coordinatrice propose d’abord une catégorie active parce que l’activité a salariés et factures. Elle crée plutôt une carte à trois colonnes. L’une identifie entité locale et propriétaire. La seconde identifie classification fiscale U.S. et preuves réelles. La troisième note statut de certificat demandé, conditions à examiner et données financières ou de propriété absentes. Elle ne déplace pas une réponse de classification vers la certification. Une affirmation Active NFFE nécessite l’examen des deux tests ; l’activité seule ne l’achève pas. Un autre statut pertinent exige ses déclarations et questions de propriété propres. Le dossier montre au conseiller ce que le précédent projet EIN ou option a établi et ce qu’il n’a pas établi. La structure fictive n’est pas présentée comme admissible au forfait annuel simplifié de SpeedEIN à propriétaire personne physique et ne donne aucune conclusion finale de certification ou retenue.[1, p.8] [2, p.4]
Transformer les pièces en plan de préparation
Gardez la demande avec une courte description d’entité et de propriété plutôt que le seul EIN ou la copie d’option. Demandez la question bloquante et les pièces nécessaires. Ne cochez pas une catégorie pour donner l’apparence d’un projet fini. Le service standard Form 8832 de SpeedEIN a un périmètre précis de LLC U.S. détenue par une personne physique unique ; il ne fournit pas d’avis de choix de traitement ou de classification FATCA. Une structure différente doit être comparée aux limites réelles avant commande. Pour les certificats, utilisez instructions et conseil qualifié au lieu de lire une constitution comme certificat fiscal universel.[1, p.8] [2, p.4]
Trois vérifications avant de poursuivre
- La demande vise-t-elle forme locale, classification fiscale U.S. ou certification séparée de Chapter 4 ?
- Les conditions réelles sont-elles examinées plutôt que déduites de l’activité ?
- La tâche proposée entre-t-elle dans le périmètre déclaré de SpeedEIN ou exige-t-elle un travail spécialisé séparé ?
Guides de préparation associés
- Un EIN n’approuve pas les avantages conventionnels : distinguer attribution et certification fiscale
- Adresse postale et résidence permanente : garder les certifications distinctes
- N'utilisez pas une application EIN pour faire un choix en matière d'impôt sur les sociétés
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Instructions for Form W-8BEN-E (Rev. October 2021) — Rev. October 2021
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form W-8BEN-E (Rev. October 2021) — Rev. October 2021
- Form 8832 (Rev. December 2013) — Rev. December 2013
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis