事業体の税務分類と FATCA 証明は別の質問
· 5 最小読み取り時間
この状況での結論
会社にEIN、設立証明、連邦税務分類の明確な記録が揃っていても、源泉徴収証明書では別の質問に直面します。用語のため、記録が互換に見える場合があります。現地法上の会社形態、U.S.税務分類、Chapter 4の証明は異なる問いに答えます。依頼された書類が実際に何を問うかを示す問題一覧を作りましょう。完了した分類選択の仕事を後の全証明資格の判断と扱ったり、通常の事業説明で独自テストのある証明も決まると考えたりするのを防ぐためです。[1, p.8] [2, p.4]
判断を左右する事実は何か
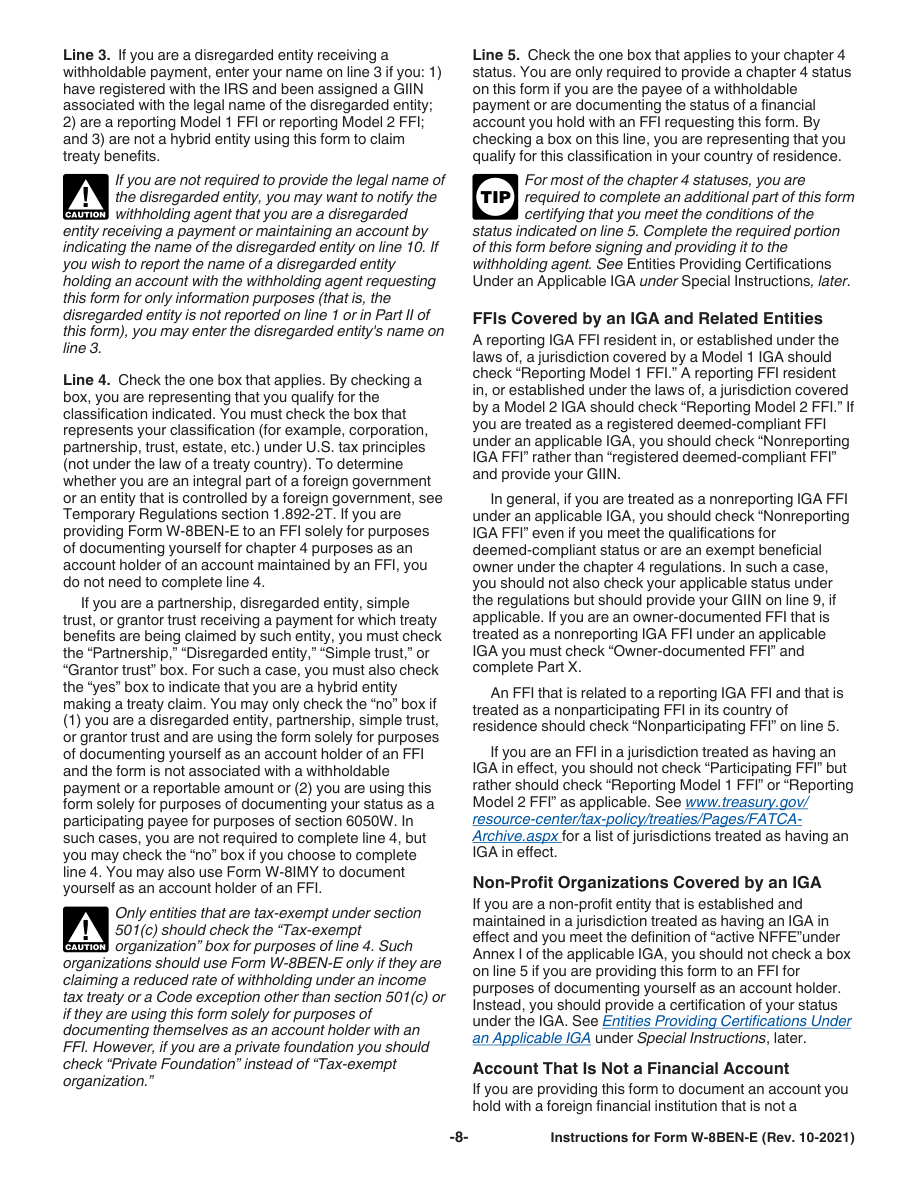
W-8BEN-E の説明は、Chapter 3の分類に使うU.S.税務原則と、Chapter 4の資格の事実条件を分けます。 Active NFFE の証明には指定の受動所得・受動資産の両テストがあり、単に営業中という説明では足りません。 Passive NFFE にも、該当資格とsubstantial U.S. ownerという区分に関する独自の表明があります。disregarded entityとハイブリッドの名称指示も、指定の区別を守ります。この記事は全事業体の FATCA 区分を決めず、金融機関、特殊な信託、条約構造を扱いません。事業識別や対応可能な選択と並行して生じる引継ぎ問題であり、新しい証明書サービスではありません。 Active NFFE の指定テストは、前年の暦年の総所得の受動所得が50%未満、受動所得を生む・生むために保有する資産が50%未満で、資産は四半期比率の加重平均を使います。説明の受動所得の定義と証明条件全体を適用します。[1, p.8] [2, p.4]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
| 要件 1 | Chapter 3 の事業体区分は、外国の現地法上の名称を単純に転記するのではなく、米国(U.S.)税務の原則に基づいて判断します。 | — | [1, p.8] |
| 要件 2 | Form W-8BEN-E の 5 行目では、事業体が源泉徴収対象支払いの受取人である場合、または様式を求める FFI に保有する金融口座の証明を行う場合に、該当する chapter 4 の地位を示す必要があります。ボックスへのチェックは、居住国においてその区分の要件を満たすことを表明するものです。 | 実際の地位に基づいて該当する証明を行ってください。商業会社という名称だけで、NFFE または FFI の地位が認められるわけではありません。 | [1, p.8] |
| 事業体の税務分類の選択とは別の手続 | SS-4 のエンティティ タイプ ボックスをオンにすること自体は、エンティティ分類税の選択ではありません。 | — | [2, p.4] |
| 要件 4 | Form W-8BEN-E の Part XXV の Active NFFE 証明では、金融機関ではない外国事業体であることに加え、受動的所得と受動的資産の両方のテストを満たす必要があります。 | 前年の暦年の総所得のうち、受動的所得が 50% 未満であること。 受動的所得を生む、または生むために保有される資産が 50% 未満であり、その割合は四半期ごとに測定した受動的資産割合の加重平均により計算します。 説明書の受動的所得の定義と、証明のすべての条件を適用してください。 | [3, p.7] |
| 要件 5 | Form W-8BEN-E の Part XXVI では、該当する Passive NFFE の地位の証明と、40b または 40c の該当する所有関係の表明が必要です。 | この証明は、米国属領(U.S. possession)で組織された投資事業体についての所定の例外を伴う、金融機関ではない外国事業体であり、40a に列挙されるその他の NFFE の区分を主張していないことを述べるものです。 40b では、定義上の「substantial U.S. owners」に該当する所有者がいないこと、または該当する場合には支配権を有する米国人等(U.S. persons)がいないことを証明します。40c では、必要な名称、住所および TINs を Part XXIX に記載します。 どの表明が適用されるかを判断してください。外国人・外国事業体等としての地位だけで、必要な所有関係の証明や開示が不要になるわけではありません。 | [3, p.7] |
| 要件 6 | 税務上所有者と別個に扱われない事業体または支店は、一般に 1 行目に所有者または本体事業体の正式名称を記入し、必要に応じて複数のそのような事業体の階層を通じて所有関係をたどります。租税条約の特典を請求する、税務上所有者と別個に扱われないハイブリッド事業体には、別個の特別な説明が適用されます。 | ハイブリッド事業体による租税条約の請求は、別個の特別な説明に従います。 | [1, p.7] |
適用条件とともに公式要件を読む
米国内の事業体に適用される基本分類
税務上の選択をしない場合、国内の適格事業体は、構成員が二者以上なら通常パートナーシップ、所有者が単独なら通常税務上無視される事業体という基本分類になります。[4, p.5]
申告書の写し
Form 8832 を別途提出するほか、指示に従って選択対象年度の事業体の申告書に写しを添付します。事業体に申告義務がない場合は、該当する直接または間接所有者の申告書に添付します。[4, p.6]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮に、外国会社Blue Finch Studio LtdがU.S.子会社を所有し、現地設立書類、EIN書簡、子会社の分類資料を持つとします。支払者の質問票がChapter 4の資格を求めます。事務担当者は従業員がいて請求書を出しているからactiveを選ぼうとします。代わりに三列の質問表を作ります。第一列は現地法上の事業体と所有者、第二列は関係するU.S.税務分類と実際の裏付け、第三列は求められた証明資格、確認条件、不足する財務・所有情報です。分類列の答えを証明列へ移しません。 Active NFFE の表明案なら、指定の両テストの検討が必要で、営業の実態だけでは完了しません。別資格なら、必要な表明と所有の問題をそれぞれの条件で検討します。適切な助言者は、以前のEINや分類選択で何が確認され、何が確認されていないかを把握できます。この仮想構造をSpeedEINの簡易個人所有者向け年間サービスの対象とは示しておらず、最終的な証明や源泉徴収の結論も出しません。[1, p.8] [2, p.4]
記録を整理し、申告準備の手順を決める
EINや選択書類のコピーだけでなく、証明依頼と事業体・所有の事実の短い説明を保管します。何が未回答で、評価にどの資料が必要かを尋ねてください。下書きを完成したように見せるためだけに区分へチェックしません。SpeedEINの標準Form 8832は、個人一人が所有するU.S. LLCという固有の範囲で、課税方法の選択や FATCA 分類の意見は提供しません。別の所有構造なら、注文前に実際のサービス制限に照らして確認します。証明書の作業が必要なら、設立書類を万能の税務資格証明と解釈せず、適用指示と適切な助言を使います。[1, p.8] [2, p.4]
次に進む前の三つの確認
- 依頼は現地法の形態、U.S.税務分類、それとも別のChapter 4の証明ですか。
- 事業活動から推測せず、実際の証明条件を検討していますか。
- 作業案はSpeedEINの明示範囲内ですか。それとも別の専門作業が必要ですか。
関連する準備ガイド
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Instructions for Form W-8BEN-E (Rev. October 2021) — Rev. October 2021
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form W-8BEN-E (Rev. October 2021) — Rev. October 2021
- Form 8832 (Rev. December 2013) — Rev. December 2013
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。