¿Contratos de partes vinculadas o financiación de capital? Ordene pagos operativos antes de preparar
· Lectura mínima 8
La respuesta para esta situación
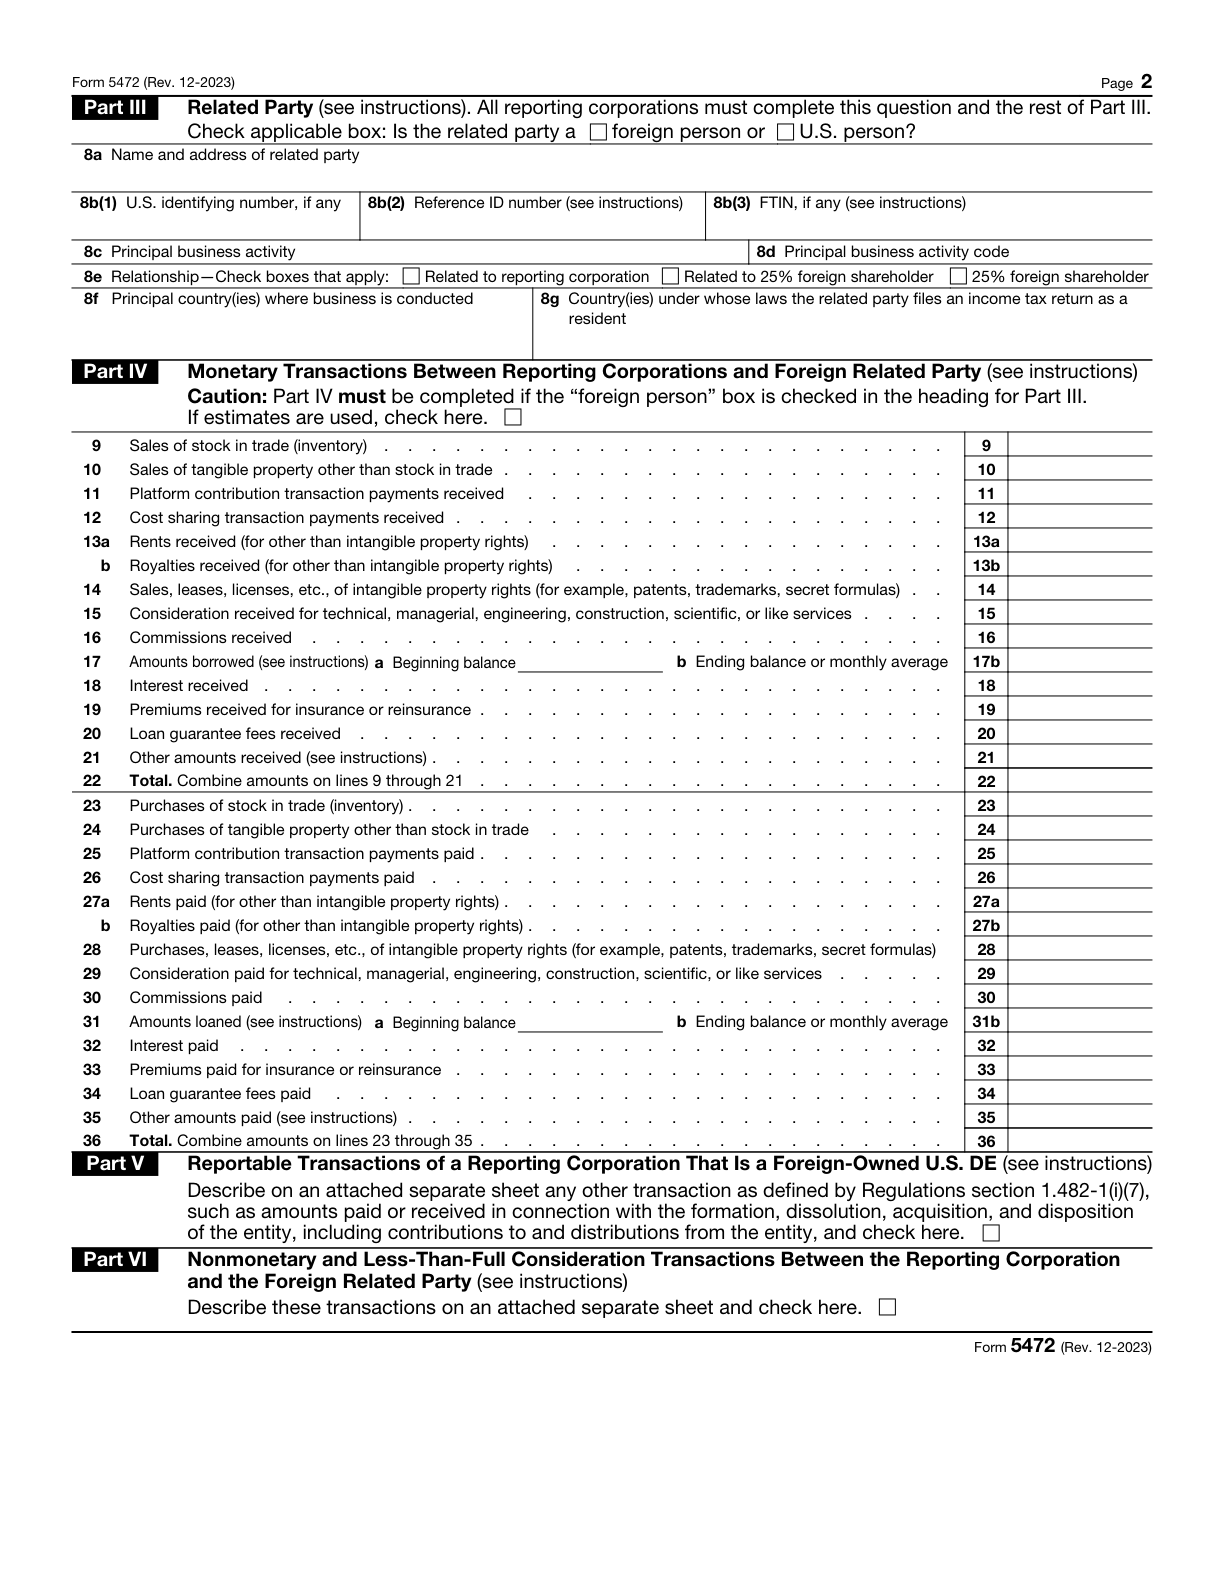
Ordene un pago de parte vinculada según su finalidad documentada antes de tratar toda transferencia conectada con el propietario como financiación de capital. Contratos, facturas y descripciones contables pueden señalar estructuras muy distintas: un servicio operativo, uso de bienes o derechos, o un movimiento conectado con financiar la entidad. Una matriz práctica coloca esas descripciones junto a las partes reales y la dirección del cobro o pago. Busca identificar la pregunta que necesita respuesta, no declarar que la operación ya se clasificó correctamente. Los campos oficiales seleccionados distinguen varias categorías e incluyen condiciones que un resumen solo bancario puede pasar por alto. Preservarlas es más útil que un total amplio llamado apoyo del propietario, sobre todo si la estructura real puede superar el alcance de un servicio anual estándar.[1, p.2] [2, p.5]
¿Qué hechos pueden cambiar la respuesta?
Las categorías citadas de Part IV corresponden a partes vinculadas extranjeras, e incluyen los cobros o pagos devengados cuando se aplica el método de devengo. No extienda automáticamente esas instrucciones a operaciones con partes vinculadas estadounidenses ni suponga que todo importe pertinente aparezca como transferencia bancaria del período. La regla separada de Part V para operaciones especificadas de DE mantiene sus propias condiciones, incluido si las operaciones ya se declararon en Part IV. Este artículo no determina precios de plena competencia, retenciones, tratamiento de propiedad intelectual o naturaleza jurídica de una financiación. Esas cuestiones necesitan los hechos y, cuando proceda, revisión especializada apropiada.[1, p.2] [2, p.5]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Campo oficial 5472 13a: Rents received (for other than intangible property rights) | Si se produjo esta transacción con una parte relacionada en el extranjero, informe su monto en dólares U.S. en Rentas recibidas (para derechos que no sean de propiedad intangible). Incluya los cobros o pagos devengados que correspondan cuando se aplique el método del devengo. | Part IV se refiere a transacciones con partes relacionadas extranjeras, no con partes relacionadas nacionales. | [1, p.2] [2, p.5] |
| Campo oficial 5472 14: Sales, leases, licenses, etc., of intangible property rights | Si se produjo esta transacción con parte relacionada con el extranjero, reporte su monto en dólares U.S. en Ventas, arrendamientos, licencias, etc., de derechos de propiedad intangible. Incluya los cobros o pagos devengados que correspondan cuando se aplique el método del devengo. | Part IV se refiere a transacciones con partes relacionadas extranjeras, no con partes relacionadas nacionales. | [1, p.2] [2, p.5] |
| Campo oficial 5472 15: Consideration received for technical, managerial, engineering, construction, scientific, or like services | Si se produjo esta transacción con una parte relacionada en el extranjero, informe su monto en dólares U.S. en Contraprestación recibida por servicios técnicos, administrativos, de ingeniería, de construcción, científicos o similares. Incluya los cobros o pagos devengados que correspondan cuando se aplique el método del devengo. | Part IV se refiere a transacciones con partes relacionadas extranjeras, no con partes relacionadas nacionales. | [1, p.2] [2, p.5] |
| Campo oficial 5472 27a: Rents paid (for other than intangible property rights) | Si se produjo esta transacción con una parte relacionada en el extranjero, informe su monto en dólares U.S. en Rentas pagadas (para derechos que no sean derechos de propiedad intangibles). Incluya los cobros o pagos devengados que correspondan cuando se aplique el método del devengo. | Part IV se refiere a transacciones con partes relacionadas extranjeras, no con partes relacionadas nacionales. | [1, p.2] [2, p.5] |
| Campo oficial 5472 28: Purchases, leases, licenses, etc., of intangible property rights | Si se produjo esta transacción con una parte relacionada extranjera, declare su importe en dólares U.S. en el campo de adquisiciones, arrendamientos, licencias y otras operaciones sobre derechos de propiedad intangible, «Purchases, leases, licenses, etc., of intangible property rights». Incluya los cobros o pagos devengados cuando se aplique el método de devengo. | Part IV se refiere a transacciones con partes relacionadas extranjeras, no con partes relacionadas nacionales. | [1, p.2] [2, p.5] |
| Campo oficial 5472 29: Consideration paid for technical, managerial, engineering, construction, scientific, or like services | Si se produjo esta transacción con una parte relacionada en el extranjero, informe su monto en dólares U.S. bajo Contraprestación pagada por servicios técnicos, gerenciales, de ingeniería, de construcción, científicos o similares. Incluya los cobros o pagos devengados que correspondan cuando se aplique el método del devengo. | Part IV se refiere a transacciones con partes relacionadas extranjeras, no con partes relacionadas nacionales. | [1, p.2] [2, p.5] |
Lea los requisitos dentro de su contexto
Parte 5: otras transacciones de la entidad fiscalmente ignorada
Una U.S. DE de propiedad extranjera marca Part V y adjunta una descripción de las otras transacciones especificadas no declaradas en Part IV, incluidos cobros y pagos relacionados con constitución, disolución, adquisición, enajenación, aportaciones y distribuciones.[2, p.6]
Cuándo se aplica: Entidad de U.S. fiscalmente ignorada y de titularidad extranjera. Las transacciones correspondientes no se han declarado en Part IV.
Suficiencia de registros
Mantener libros permanentes y registros suficientes para establecer la exactitud de la declaración de impuestos federales y el tratamiento de las transacciones con partes relacionadas, junto con los requisitos detallados de la sección de Reglamentos 1.6038A-3.[2, p.3]
Activador de transacción reportable
Una corporación declarante generalmente presenta Form 5472 cuando, durante el año fiscal, realiza una transacción declarable con una parte relacionada, extranjera o de los U.S. Los ingresos operativos por sí solos no determinan la obligación de presentación.[2, p.2]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Suponga que el propietario de una LLC hipotética aporta fondos, mientras un contrato separado describe servicios administrativos y otro documento concierne al acceso a derechos de software. La exportación contable llama apoyo del propietario a los tres. El preparador registra para cada partida su finalidad declarada, contraparte identificada y contrato o factura disponible. No asigna inmediatamente todas las filas a aportaciones ni copia una descripción contractual por todo el registro. Un pago aparentemente relacionado con servicios recibe una pregunta concreta sobre qué se suministró realmente y por quién. Una partida de derechos queda separada de una descripción ordinaria de alquiler de bienes. Si el método contable hace pertinente el devengo, el preparador pide aclarar los registros correspondientes en vez de suponer completa la exportación bancaria. El movimiento de financiación se considera según sus propios hechos y las condiciones aplicables de Part V. Un conflicto entre contrato y concepto de transferencia se señala para resolver antes de considerar final la hoja. La matriz hipotética hace visibles las cuestiones operativas y de financiación; no establece un precio, no resuelve un asunto fiscal especializado ni promete aceptar todas las estructuras en un paquete anual ordinario.[1, p.2] [2, p.5]
Convierta los registros en un plan de preparación
Al revisar la matriz, pregunte si cada descripción identifica la estructura real en lugar de repetir el nombre de la cuenta. Mantenga distinguibles cobros y pagos, y conserve referencias que expliquen la cuestión de preparación sin describir cada documento empresarial enumerado como adjunto obligatorio del IRS. Una fila puede seguir pendiente mientras el propietario obtiene una explicación factual más clara. Es preferible a elegir la categoría de apariencia más cercana solo para completar la relación. Si una estructura implica servicios, derechos, alquiler u otras consideraciones especializadas, revélela antes de elegir un servicio. El alcance anual normal de SpeedEIN no debe tratarse como oferta de analizar precios de transferencia, retenciones o todos los contratos operativos. La matriz puede respaldar la conversación de alcance y una petición concreta de datos, mientras las instrucciones oficiales y los hechos establecidos siguen siendo la base del eventual tratamiento declarativo.[1, p.2] [2, p.5]
Tres comprobaciones antes de continuar
- ¿Tiene cada cobro o pago una contraparte, dirección y finalidad respaldada más allá de la etiqueta contable?
- ¿Se han conservado las condiciones de parte vinculada extranjera y método contable al considerar los campos pertinentes?
- ¿Qué estructuras operativas o de financiación necesitan más hechos o revisión especializada de alcance antes de elegir una categoría?
Guías de preparación relacionadas
- La LLC paga a su propietario por trabajo: ¿qué cambia en el expediente de preparación?
- Operaciones personales y de la LLC comparten extracto: prepare un registro de separación revisable
- Las distribuciones de efectivo y los reembolsos de préstamos necesitan etiquetas de transacción diferentes
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Form 5472 (Rev. December 2023) — Rev. December 2023
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida