Contratos com partes relacionadas ou aportes de capital? Organize pagamentos operacionais antes da preparação
· 8 leitura mínima
A resposta para esta situação
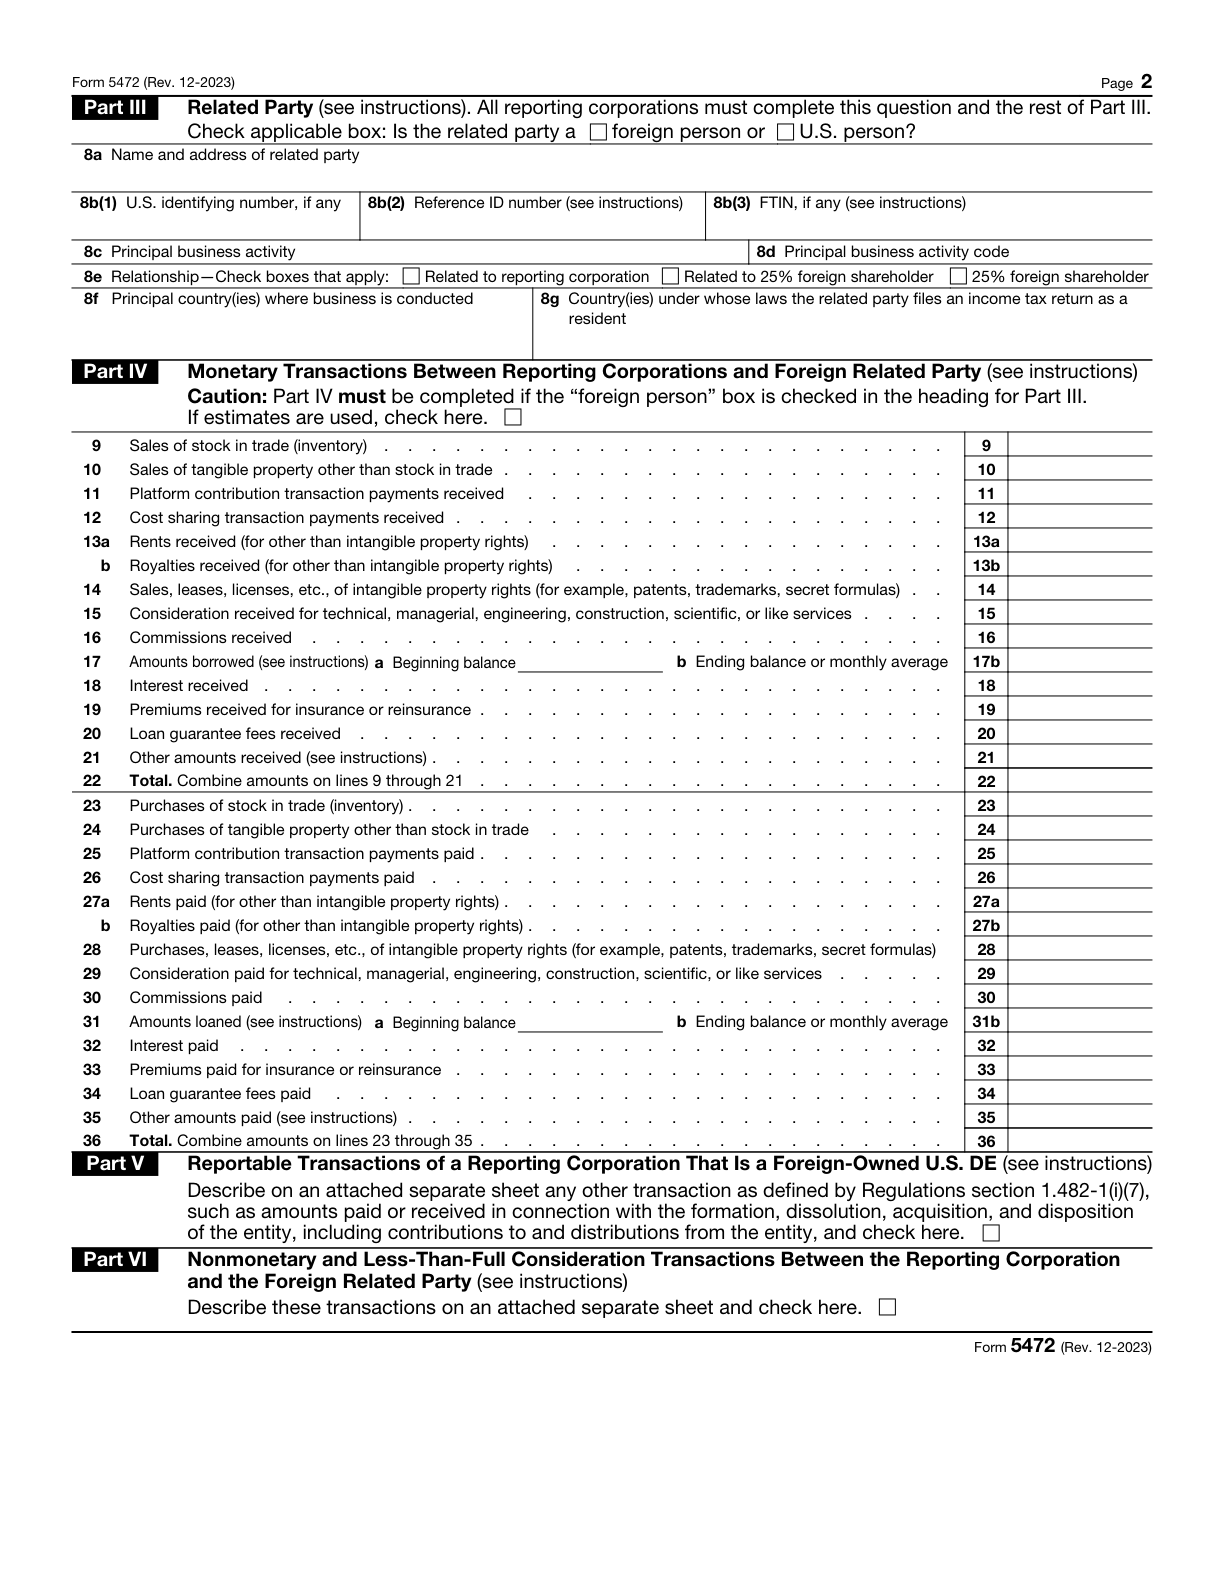
Organize um pagamento de parte relacionada por sua finalidade documentada antes de tratar toda transferência ligada ao proprietário como aporte de capital. Contratos, faturas e descrições contábeis podem apontar arranjos muito diferentes: serviço operacional, uso de bens ou direitos ou movimento ligado ao financiamento da entidade. Uma matriz prática pode colocar essas descrições ao lado das partes reais e da direção do recebimento ou pagamento. Seu objetivo é identificar a pergunta a responder, não declarar que a operação já foi classificada corretamente. Os campos oficiais selecionados distinguem várias categorias e incluem condições que um resumo apenas bancário pode ignorar. Uma matriz que preserve essas distinções é mais útil do que um total amplo chamado apoio do proprietário, principalmente quando o arranjo real pode ultrapassar o escopo de um serviço anual padrão.[1, p.2] [2, p.5]
Quais fatos podem mudar a análise?
As categorias citadas da Part IV dizem respeito a partes relacionadas estrangeiras, com recebimentos ou pagamentos por competência incluídos quando esse regime se aplica. Não estenda automaticamente essas orientações a operações com partes relacionadas nacionais nem presuma que todo valor pertinente apareça como transferência bancária no período. A regra separada da Part V para operações específicas de DE preserva suas próprias condições, incluindo se já foram informadas na Part IV. Este artigo não determina preços de plena concorrência, retenções, tratamento de propriedade intelectual nem a natureza jurídica de um financiamento. Essas questões exigem os fatos e, quando necessário, análise especializada apropriada.[1, p.2] [2, p.5]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Campo oficial 5472 13a: Rents received (for other than intangible property rights) | Se esta transação com parte relacionada estrangeira ocorreu, informe seu valor em dólares U.S. em Aluguéis recebidos (para outros que não sejam direitos de propriedade intangíveis). Incluir recebimentos ou pagamentos reconhecidos pelo regime de competência quando o método de competência for aplicável. | Part IV diz respeito a transações com partes relacionadas estrangeiras, e não com partes relacionadas nacionais. | [1, p.2] [2, p.5] |
| Campo oficial 5472 14: Sales, leases, licenses, etc., of intangible property rights | Se esta transação com parte relacionada estrangeira ocorreu, informe seu valor em dólares U.S. em Vendas, arrendamentos, licenças, etc., de direitos de propriedade intangíveis. Incluir recebimentos ou pagamentos reconhecidos pelo regime de competência quando o método de competência for aplicável. | Part IV diz respeito a transações com partes relacionadas estrangeiras, e não com partes relacionadas nacionais. | [1, p.2] [2, p.5] |
| Campo oficial 5472 15: Consideration received for technical, managerial, engineering, construction, scientific, or like services | Se esta transação com parte relacionada estrangeira ocorreu, informe o valor em dólares U.S. sob Contraprestação recebida por serviços técnicos, gerenciais, de engenharia, construção, científicos ou similares. Incluir recebimentos ou pagamentos reconhecidos pelo regime de competência quando o método de competência for aplicável. | Part IV diz respeito a transações com partes relacionadas estrangeiras, e não com partes relacionadas nacionais. | [1, p.2] [2, p.5] |
| Campo oficial 5472 27a: Rents paid (for other than intangible property rights) | Se esta transação com parte relacionada estrangeira ocorreu, informe seu valor em dólares U.S. em Aluguéis pagos (para outros que não direitos de propriedade intangíveis). Incluir recebimentos ou pagamentos reconhecidos pelo regime de competência quando o método de competência for aplicável. | Part IV diz respeito a transações com partes relacionadas estrangeiras, e não com partes relacionadas nacionais. | [1, p.2] [2, p.5] |
| Campo oficial 5472 28: Purchases, leases, licenses, etc., of intangible property rights | Se essa operação com uma parte relacionada estrangeira ocorreu, informe seu valor em dólares dos EUA (U.S.) na rubrica de compras, locações, licenças e outras operações com direitos de propriedade intangível. Inclua os recebimentos ou pagamentos por competência quando esse regime for aplicável. | Part IV diz respeito a transações com partes relacionadas estrangeiras, e não com partes relacionadas nacionais. | [1, p.2] [2, p.5] |
| Campo oficial 5472 29: Consideration paid for technical, managerial, engineering, construction, scientific, or like services | Se esta transação com parte relacionada estrangeira ocorreu, informe seu valor em dólares U.S. em Contraprestação paga por serviços técnicos, gerenciais, de engenharia, construção, científicos ou similares. Incluir recebimentos ou pagamentos reconhecidos pelo regime de competência quando o método de competência for aplicável. | Part IV diz respeito a transações com partes relacionadas estrangeiras, e não com partes relacionadas nacionais. | [1, p.2] [2, p.5] |
Leia os requisitos no contexto correto
Parte 5: outras transações da entidade desconsiderada para efeitos fiscais
Uma U.S. DE de propriedade estrangeira assinala Part V e anexa uma descrição das outras transações especificadas não informadas em Part IV, incluindo recebimentos e pagamentos ligados à constituição, dissolução, aquisição, alienação, aportes e distribuições.[2, p.6]
Quando se aplica: Entidade desconsiderada U.S. de propriedade estrangeira. As operações pertinentes não foram informadas na Part IV.
Suficiência de registros
Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos.[2, p.3]
Acionador de transação reportável
Uma sociedade declarante geralmente apresenta Form 5472 quando realiza, durante o ano fiscal, uma transação sujeita a informação com uma parte relacionada, estrangeira ou dos U.S. A receita operacional, por si só, não determina a obrigação de apresentação.[2, p.2]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Suponha que o proprietário de uma LLC hipotética forneça recursos, enquanto um acordo separado descreva serviços administrativos e outro documento trate do acesso a direitos de software. A exportação contábil chama os três de apoio do proprietário. Um preparador registra a finalidade declarada, a contraparte nomeada e o acordo ou fatura disponível para cada item. Não atribui imediatamente toda linha a uma categoria de contribuição nem copia uma descrição contratual para o registro inteiro. Um pagamento que pareça ligado a serviços recebe uma pergunta focada no que realmente foi fornecido e por quem. Um item de direitos permanece separado de uma descrição comum de aluguel de bens. Se o método contábil tornar informações de competência relevantes, o preparador pede esclarecimento dos registros correspondentes em vez de presumir que a exportação bancária esteja completa. O aporte é considerado por seus próprios fatos e pelas condições aplicáveis da Part V. Um conflito entre o contrato e a descrição da transferência é marcado para resolução antes de a planilha ser tratada como final. Essa matriz hipotética torna visíveis as questões operacionais e de financiamento; não estabelece um preço, não resolve questão tributária especializada nem promete que todo arranjo listado será aceito no pacote anual comum.[1, p.2] [2, p.5]
Organize os registros em um plano de preparação
Ao revisar a matriz, pergunte se cada descrição identifica o arranjo real em vez de apenas repetir o nome da conta. Mantenha recebimentos e pagamentos distinguíveis e preserve referências que expliquem a questão de preparação sem descrever todo documento empresarial listado como anexo obrigatório do IRS. Uma linha pode continuar pendente enquanto o proprietário obtém explicação factual mais clara. Isso é preferível a escolher a categoria mais parecida apenas para completar a relação. Quando um arranjo envolver serviços, direitos, aluguel ou outras considerações especializadas, informe-o antes de escolher o serviço de preparação. O escopo anual normal da SpeedEIN não deve ser tratado como oferta de análise de preços de transferência, retenções ou todo contrato operacional. A matriz pode sustentar uma conversa de escopo e um pedido direcionado de informações, enquanto as instruções oficiais e os fatos estabelecidos continuam a base de qualquer tratamento declaratório final.[1, p.2] [2, p.5]
Três verificações antes de prosseguir
- Cada recebimento ou pagamento tem contraparte identificada, direção e finalidade sustentada além de seu rótulo contábil?
- As condições de partes relacionadas estrangeiras e método contábil foram preservadas ao considerar os campos pertinentes?
- Quais arranjos operacionais ou de financiamento exigem fatos adicionais ou análise especializada de escopo antes de escolher uma categoria?
Guias de preparação relacionados
- A LLC paga ao proprietário por trabalho: o que muda no dossiê de preparação?
- Operações pessoais e da LLC compartilham um extrato: monte um registro de separação verificável
- Distribuições de dinheiro e reembolsos de empréstimos precisam de rótulos de transação diferentes
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Form 5472 (Rev. December 2023) — Rev. December 2023
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.