Contratti con parti correlate o finanziamenti di capitale? Ordinare i pagamenti operativi prima della preparazione
· 7 lettura minima
La risposta per questa situazione
Ordinare un pagamento a parte correlata secondo lo scopo documentato prima di trattare ogni trasferimento collegato al titolare come finanziamento di capitale. Contratti, fatture e descrizioni contabili possono indicare accordi molto diversi: un servizio operativo, uso di beni o diritti oppure un movimento connesso al finanziamento dell'ente. Una matrice pratica può accostare tali descrizioni alle parti effettive e alla direzione dell'incasso o pagamento. Serve a individuare la domanda da risolvere, non a dichiarare già corretta la classificazione dell'operazione. I campi ufficiali selezionati distinguono più categorie e includono condizioni che un riepilogo solo bancario può trascurare. Una matrice che le preserva è più utile di un unico totale chiamato sostegno del titolare, soprattutto quando l'accordo reale può superare l'ambito di un servizio annuale standard.[1, p.2] [2, p.5]
Quali fatti possono cambiare la valutazione?
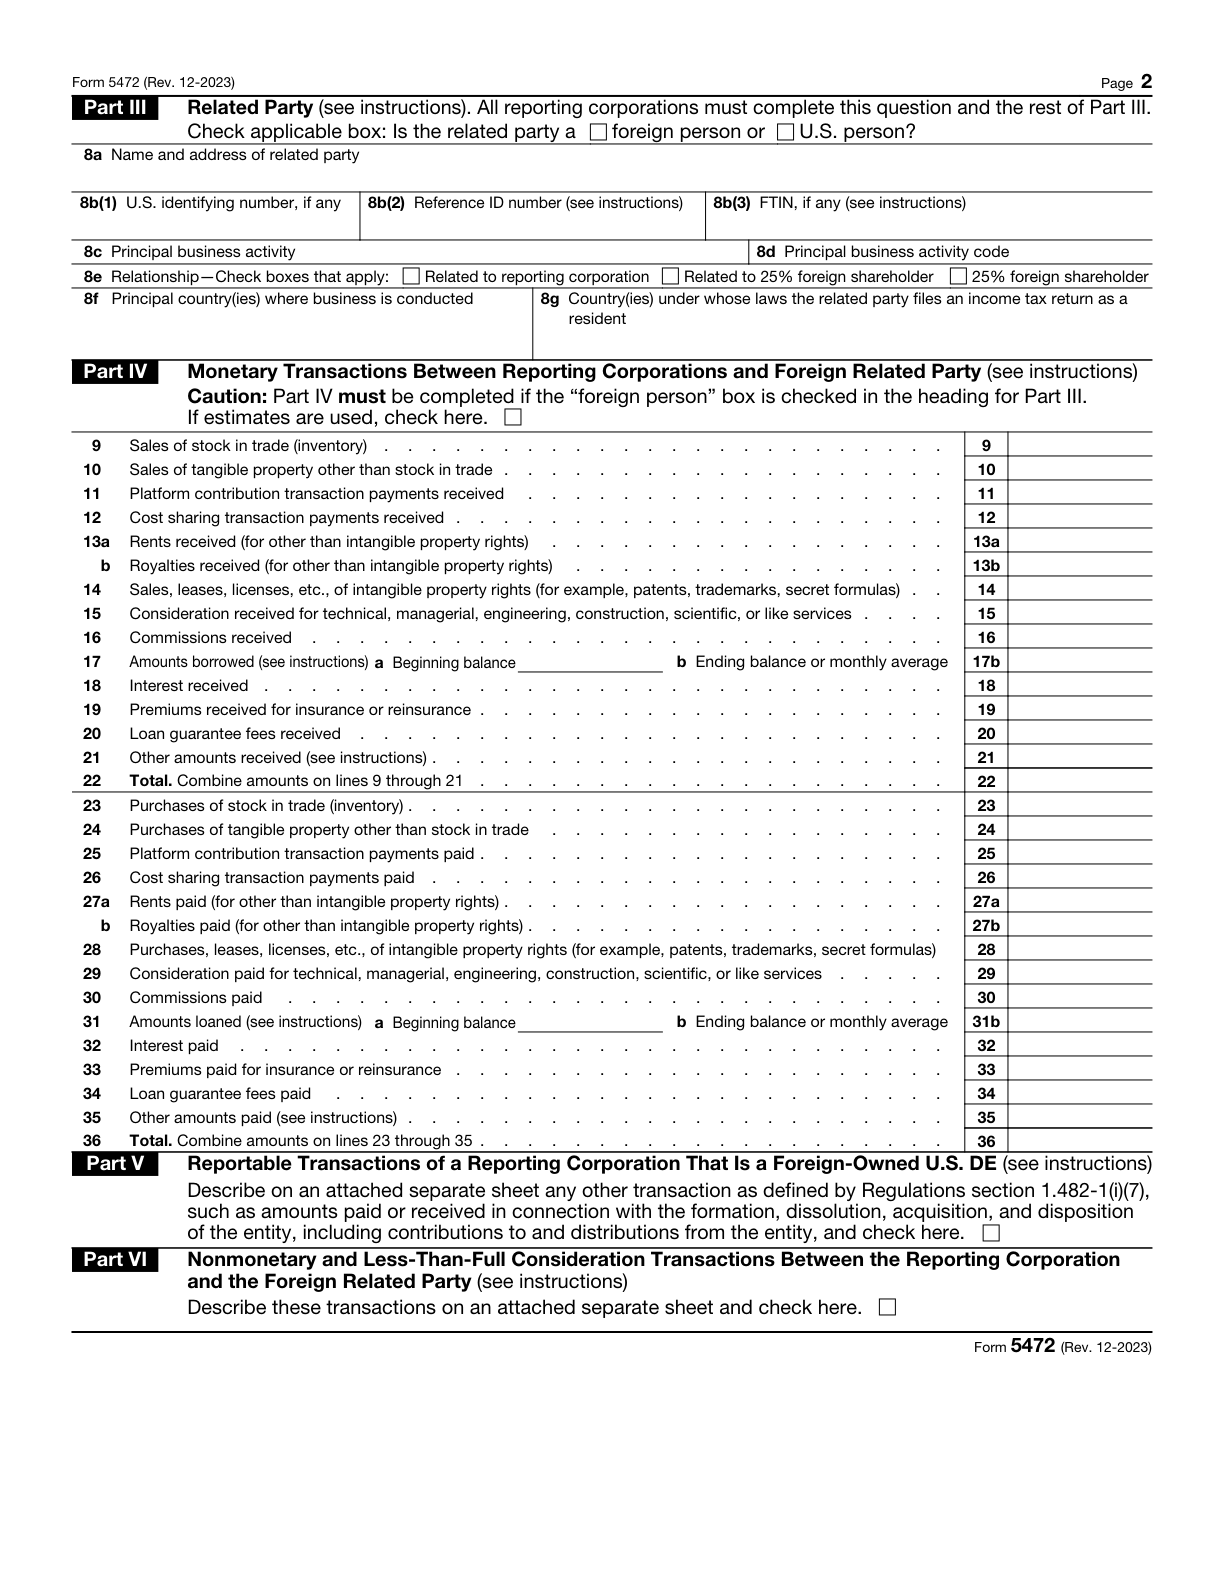
Le categorie citate della Part IV riguardano parti correlate estere, includendo incassi o pagamenti maturati quando si applica il criterio di competenza. Non estendere automaticamente tali indicazioni alle operazioni con parti correlate nazionali né presumere che ogni importo pertinente compaia come trasferimento bancario nel periodo. La regola distinta della Part V per specifiche operazioni DE conserva le proprie condizioni, compreso se fossero già dichiarate nella Part IV. L'articolo non determina prezzi di libera concorrenza, ritenute, trattamento della proprietà intellettuale o natura giuridica di un finanziamento. Tali questioni richiedono i fatti e, quando necessario, l'esame specialistico appropriato.[1, p.2] [2, p.5]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Campo ufficiale 5472 13a: Rents received (for other than intangible property rights) | Se si è verificata questa transazione con una parte correlata estera, dichiara l'importo in dollari U.S. nella voce dei canoni di locazione ricevuti, esclusi quelli relativi a diritti su beni immateriali. Includi anche gli importi maturati da ricevere o da pagare quando si applica il principio di competenza. | Part IV riguarda le operazioni con parti correlate estere e non con parti correlate nazionali. | [1, p.2] [2, p.5] |
| Campo ufficiale 5472 14: Sales, leases, licenses, etc., of intangible property rights | Se si è verificata questa transazione con una parte correlata estera, dichiara l'importo in dollari U.S. nella voce delle vendite, locazioni, licenze e altre operazioni su diritti relativi a beni immateriali. Includi anche gli importi maturati da ricevere o da pagare quando si applica il principio di competenza. | Part IV riguarda le operazioni con parti correlate estere e non con parti correlate nazionali. | [1, p.2] [2, p.5] |
| Campo ufficiale 5472 15: Consideration received for technical, managerial, engineering, construction, scientific, or like services | Se si è verificata questa transazione con una parte correlata estera, dichiara l'importo in dollari U.S. nella voce dei corrispettivi ricevuti per servizi tecnici, gestionali, ingegneristici, di costruzione, scientifici o analoghi. Includi anche gli importi maturati da ricevere o da pagare quando si applica il principio di competenza. | Part IV riguarda le operazioni con parti correlate estere e non con parti correlate nazionali. | [1, p.2] [2, p.5] |
| Campo ufficiale 5472 27a: Rents paid (for other than intangible property rights) | Se si è verificata questa transazione con una parte correlata estera, dichiara l'importo in dollari U.S. nella voce dei canoni di locazione pagati, esclusi quelli relativi a diritti su beni immateriali. Includi anche gli importi maturati da ricevere o da pagare quando si applica il principio di competenza. | Part IV riguarda le operazioni con parti correlate estere e non con parti correlate nazionali. | [1, p.2] [2, p.5] |
| Campo ufficiale 5472 28: Purchases, leases, licenses, etc., of intangible property rights | Se questa operazione con una parte correlata estera è avvenuta, indicarne l'importo in dollari statunitensi (U.S.) nella voce relativa ad acquisti, locazioni, licenze e altre operazioni su diritti di proprietà immateriale. Includere gli incassi o i pagamenti maturati quando si applica il criterio di competenza. | Part IV riguarda le operazioni con parti correlate estere e non con parti correlate nazionali. | [1, p.2] [2, p.5] |
| Campo ufficiale 5472 29: Consideration paid for technical, managerial, engineering, construction, scientific, or like services | Se si è verificata questa transazione con una parte correlata estera, dichiara l'importo in dollari U.S. nella voce dei corrispettivi pagati per servizi tecnici, gestionali, ingegneristici, di costruzione, scientifici o analoghi. Includi anche gli importi maturati da ricevere o da pagare quando si applica il principio di competenza. | Part IV riguarda le operazioni con parti correlate estere e non con parti correlate nazionali. | [1, p.2] [2, p.5] |
Leggere i requisiti nel loro contesto
Parte 5: altre transazioni delle entità fiscalmente non separate dal proprietario
Una U.S. DE detenuta da un soggetto estero barra Part V e allega una descrizione delle altre transazioni previste non riportate in Part IV, inclusi incassi e pagamenti connessi a costituzione, scioglimento, acquisizione, cessione, apporti e distribuzioni.[2, p.6]
Quando si applica: Entità U.S. di proprietà estera fiscalmente non considerata separatamente. Le operazioni pertinenti non sono state dichiarate nella Part IV.
Sufficienza dei documenti giustificativi
Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3.[2, p.3]
Attivatore di transazione segnalabile
Una società dichiarante deve generalmente presentare Form 5472 quando, durante l’anno fiscale, effettua una transazione da dichiarare con una parte correlata, estera oppure degli U.S. I soli ricavi operativi non determinano l’obbligo dichiarativo.[2, p.2]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si supponga che il titolare di una LLC ipotetica fornisca fondi, mentre un accordo separato descrive servizi amministrativi e un altro documento riguarda l'accesso a diritti software. L'esportazione contabile chiama tutti e tre sostegno del titolare. Il preparatore registra scopo dichiarato, controparte nominata e accordo o fattura disponibili per ciascun elemento. Non assegna subito ogni riga alla categoria dei conferimenti né copia una descrizione contrattuale su tutto il registro. Un pagamento apparentemente connesso a servizi riceve una domanda mirata su cosa sia stato realmente fornito e da chi. Un elemento relativo a diritti resta distinto da una normale descrizione di locazione di beni. Se il metodo contabile rende rilevanti informazioni di competenza, il preparatore chiede chiarimenti sui documenti corrispondenti, senza presumere completa l'esportazione bancaria. Il finanziamento è considerato sui propri fatti e con le condizioni applicabili della Part V. Un conflitto fra contratto e causale del trasferimento è segnalato per risoluzione prima di trattare il prospetto come finale. Questa matrice ipotetica rende visibili le questioni operative e di finanziamento; non stabilisce un prezzo, non risolve un tema fiscale specialistico né promette che ogni accordo elencato sia accettato nel pacchetto annuale ordinario.[1, p.2] [2, p.5]
Organizzare i documenti in un piano di preparazione
Esaminando la matrice, chiedere se ogni descrizione individui l'accordo reale anziché ripetere soltanto il nome del conto. Mantenere distinguibili incassi e pagamenti e conservare riferimenti che spieghino la domanda di preparazione, senza descrivere ogni documento aziendale elencato come allegato obbligatorio IRS. Una riga può restare irrisolta mentre il titolare ottiene una spiegazione fattuale più chiara. È preferibile a scegliere la categoria dall'aspetto più vicino soltanto per completare il prospetto. Se un accordo riguarda servizi, diritti, locazioni o altre considerazioni specialistiche, comunicarlo prima di scegliere il servizio. L'ambito annuale normale di SpeedEIN non va trattato come offerta di analisi di transfer pricing, ritenute o ogni contratto operativo. La matrice sostiene un confronto sull'ambito e una richiesta mirata di informazioni, mentre istruzioni ufficiali e fatti accertati restano la base di ogni trattamento dichiarativo finale.[1, p.2] [2, p.5]
Tre verifiche prima di procedere
- Ogni incasso o pagamento ha controparte identificata, direzione e scopo documentato oltre all'etichetta contabile?
- Le condizioni sulle parti correlate estere e sul metodo contabile sono state mantenute considerando i campi pertinenti?
- Quali accordi operativi o di finanziamento richiedono ulteriori fatti o esame specialistico dell'ambito prima di scegliere una categoria?
Guide di preparazione correlate
- La LLC paga il titolare per il suo lavoro: cosa cambia nel fascicolo di preparazione?
- Operazioni personali e della LLC nello stesso estratto: creare un registro di separazione verificabile
- Le distribuzioni di contanti e i rimborsi dei prestiti richiedono etichette di transazione diverse
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Form 5472 (Rev. December 2023) — Rev. December 2023
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste