Contrats entre parties liées ou financement en capital ? Trier les paiements d’exploitation avant la préparation
· Lecture minimale 9
La réponse dans cette situation
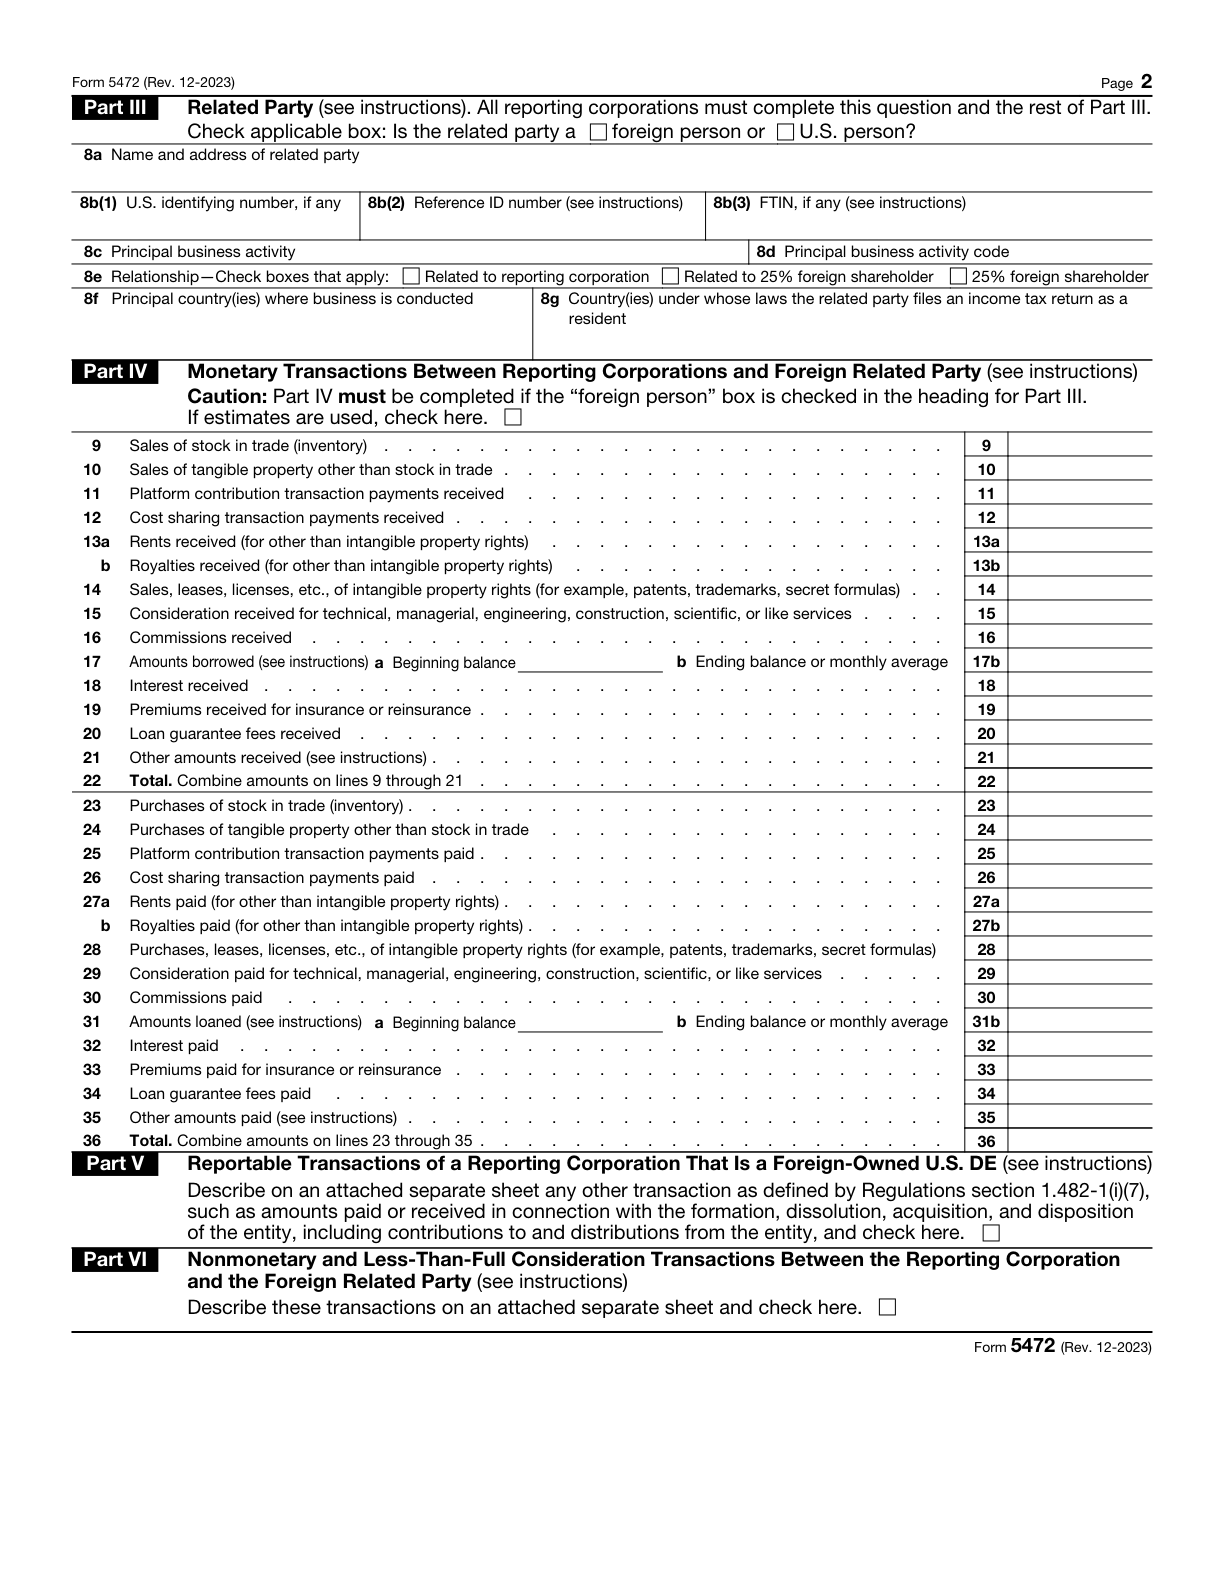
Triez un paiement de partie liée selon son objet documenté avant de traiter tout virement lié au propriétaire comme financement en capital. Contrats, factures et descriptions comptables peuvent indiquer des arrangements très différents : prestation opérationnelle, usage de biens ou droits, ou financement de l’entité. Une matrice pratique place ces descriptions à côté des parties réelles et de la direction de l’encaissement ou du paiement. Elle identifie la question à résoudre, sans déclarer que l’opération est déjà correctement qualifiée. Les champs officiels retenus distinguent plusieurs catégories et comportent des conditions qu’un résumé uniquement bancaire peut oublier. Une matrice préservant ces distinctions est plus utile qu’un large total aide du propriétaire, surtout si l’arrangement réel peut dépasser le périmètre d’un service annuel standard.[1, p.2] [2, p.5]
Quels faits peuvent changer la réponse ?
Les catégories citées de Part IV concernent les parties liées étrangères, avec encaissements ou paiements courus lorsque la comptabilité d’engagement s’applique. N’étendez pas automatiquement ces instructions aux opérations avec des parties liées américaines et ne supposez pas que chaque montant pertinent apparaît comme virement pendant la période. La règle distincte de Part V pour les opérations spécifiées de DE conserve ses conditions, notamment l’absence de déclaration préalable en Part IV. Cet article ne détermine pas de prix de pleine concurrence, de retenue à la source, de traitement de propriété intellectuelle ou de qualification juridique d’un financement. Ces questions exigent des faits et, lorsque nécessaire, l’examen spécialisé approprié.[1, p.2] [2, p.5]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Rubrique officielle 5472 13a: Rents received (for other than intangible property rights) | Si cette transaction avec une partie liée étrangère a eu lieu, déclarez son montant en dollars U.S. dans la catégorie «Loyers perçus, hors droits de propriété incorporelle». Incluez les produits acquis ou les charges engagées lorsque la méthode de comptabilité d’engagement s’applique. | Part IV concerne les transactions avec des parties liées étrangères, et non avec des parties liées américaines. | [1, p.2] [2, p.5] |
| Rubrique officielle 5472 14: Sales, leases, licenses, etc., of intangible property rights | Si cette transaction avec une partie liée étrangère a eu lieu, déclarez son montant en dollars U.S. dans la catégorie «Ventes, locations, licences et autres opérations sur des droits de propriété incorporelle». Incluez les produits acquis ou les charges engagées lorsque la méthode de comptabilité d’engagement s’applique. | Part IV concerne les transactions avec des parties liées étrangères, et non avec des parties liées américaines. | [1, p.2] [2, p.5] |
| Rubrique officielle 5472 15: Consideration received for technical, managerial, engineering, construction, scientific, or like services | Si cette transaction avec une partie liée étrangère a eu lieu, déclarez son montant en dollars U.S. dans la catégorie «Contreparties perçues pour des services techniques, de gestion, d’ingénierie, de construction, scientifiques ou similaires». Incluez les produits acquis ou les charges engagées lorsque la méthode de comptabilité d’engagement s’applique. | Part IV concerne les transactions avec des parties liées étrangères, et non avec des parties liées américaines. | [1, p.2] [2, p.5] |
| Rubrique officielle 5472 27a: Rents paid (for other than intangible property rights) | Si cette transaction avec une partie liée étrangère a eu lieu, déclarez son montant en dollars U.S. dans la catégorie «Loyers payés, hors droits de propriété incorporelle». Incluez les produits acquis ou les charges engagées lorsque la méthode de comptabilité d’engagement s’applique. | Part IV concerne les transactions avec des parties liées étrangères, et non avec des parties liées américaines. | [1, p.2] [2, p.5] |
| Rubrique officielle 5472 28: Purchases, leases, licenses, etc., of intangible property rights | Si cette transaction avec une partie liée étrangère a eu lieu, déclarez son montant en dollars U.S. sous Purchases, leases, licenses, etc., of intangible property rights. Incluez les sommes à recevoir ou à payer lorsque la méthode de comptabilité d’engagement s’applique. | Part IV concerne les transactions avec des parties liées étrangères, et non avec des parties liées américaines. | [1, p.2] [2, p.5] |
| Rubrique officielle 5472 29: Consideration paid for technical, managerial, engineering, construction, scientific, or like services | Si cette transaction avec une partie liée étrangère a eu lieu, déclarez son montant en dollars U.S. dans la catégorie «Contreparties payées pour des services techniques, de gestion, d’ingénierie, de construction, scientifiques ou similaires». Incluez les produits acquis ou les charges engagées lorsque la méthode de comptabilité d’engagement s’applique. | Part IV concerne les transactions avec des parties liées étrangères, et non avec des parties liées américaines. | [1, p.2] [2, p.5] |
Comprendre les exigences dans leur contexte
Partie 5 : autres transactions des entités fiscalement ignorées
Une entité U.S. DE détenue par un sujet étranger coche Part V et joint une description des autres transactions visées qui ne sont pas déclarées dans Part IV, notamment les encaissements et paiements liés à la constitution, la dissolution, l’acquisition, la cession, les apports et les distributions.[2, p.6]
Conditions d’application: Entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger. Les transactions concernées n’ont pas été déclarées dans Part IV.
Caractère suffisant des pièces justificatives
Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements.[2, p.3]
Déclencheur de transaction à déclarer
Une société déclarante doit généralement déposer Form 5472 si, au cours de l’année fiscale, elle effectue une transaction à déclarer avec une partie liée, étrangère ou des U.S. Les seuls revenus d’exploitation ne déterminent pas l’obligation de déclaration.[2, p.2]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Supposons que le propriétaire d’une LLC fictive fournisse des fonds, tandis qu’un contrat distinct décrit des services administratifs et une autre pièce concerne l’accès à des droits logiciels. L’export comptable appelle les trois aide du propriétaire. Le préparateur note pour chacun l’objet déclaré, la contrepartie nommée et le contrat ou la facture disponible. Il n’affecte pas immédiatement toutes les lignes à une catégorie d’apport et ne recopie pas une seule description contractuelle dans tout le registre. Un paiement apparemment lié à des services reçoit une question ciblée sur ce qui a été réellement fourni et par qui. Un élément lié à des droits reste distinct d’une description ordinaire de location de biens. Si la méthode comptable rend les engagements pertinents, le préparateur demande des précisions sur les pièces correspondantes plutôt que de supposer l’export bancaire complet. Le financement est examiné selon ses propres faits et les conditions applicables de Part V. Un conflit entre contrat et description du virement est signalé avant finalisation. Cette matrice révèle les questions d’exploitation et de financement ; elle n’établit pas de prix, ne règle pas de fiscalité spécialisée et ne promet pas l’acceptation de chaque arrangement dans un forfait annuel ordinaire.[1, p.2] [2, p.5]
Transformer les pièces en plan de préparation
En examinant la matrice, demandez si chaque description identifie l’arrangement réel au lieu de répéter le nom du compte. Distinguez encaissements et paiements, et conservez les références expliquant la question sans présenter chaque document d’activité listé comme une annexe exigée par l’IRS. Une ligne peut rester ouverte pendant que le propriétaire obtient une explication factuelle plus claire. Cela vaut mieux que de choisir la catégorie la plus proche uniquement pour compléter le tableau. Lorsque l’arrangement implique services, droits, loyers ou autres considérations spécialisées, signalez-le avant de choisir un prestataire. Le périmètre annuel normal de SpeedEIN ne doit pas être traité comme offre d’analyse de prix de transfert, de retenue à la source ou de chaque contrat opérationnel. La matrice peut étayer une discussion de périmètre et une demande ciblée de renseignements, les instructions officielles et faits établis restant la base de tout traitement déclaratif final.[1, p.2] [2, p.5]
Trois vérifications avant de poursuivre
- Chaque encaissement ou paiement dispose-t-il d’une contrepartie, d’une direction et d’un objet étayé au-delà de son libellé comptable ?
- Les conditions de partie liée étrangère et de méthode comptable sont-elles préservées dans l’examen des champs pertinents ?
- Quels arrangements d’exploitation ou de financement exigent encore des faits ou un examen spécialisé du périmètre avant de choisir une catégorie ?
Guides de préparation associés
- La LLC rémunère le travail de son propriétaire : que faut-il ajouter au dossier ?
- Opérations personnelles et de la LLC sur un même relevé : établir un registre de séparation vérifiable
- Les distributions en espèces et les remboursements de prêts nécessitent des étiquettes de transaction différentes
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Form 5472 (Rev. December 2023) — Rev. December 2023
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis