関連者との契約か資本の資金提供か:準備前に事業上の支払いを仕分ける
· 5 最小読み取り時間
この状況での結論
所有者に関係する振込みをすべて資本の資金提供と扱う前に、記録された目的で関連者の支払いを仕分けてください。契約、請求書、会計説明は、事業上の役務、資産や権利の使用、事業体への資金提供に関わる移動など、全く違う取決めを示す場合があります。実務的な準備表で、その説明を実際の当事者と受取・支払いの方向に並べます。目的は、すでに正しく分類済みと宣言することではなく、答えるべき問いの特定です。選定した公式欄は複数の区分を分け、銀行だけの要約では見落とし得る条件を含みます。特に実際の取決めが標準年次業務を超え得る場合、「所有者の支援」という広い合計一つより、その区別を保つ表の方が有用です。[1, p.2] [2, p.5]
判断を左右する事実は何か
引用する Part IV の区分は外国関連者に関するもので、発生主義が適用される場合は未収額・未払額も含みます。その指示を米国関連者取引へ自動的に広げたり、関連額がすべて期間中の銀行振込みに現れると思ったりしないでください。所定の DE 取引の別の Part V 規則には、取引がすでに Part IV に報告されたかを含む固有の条件があります。この記事は、独立当事者間価格、源泉徴収、知的財産の扱い、資金取決めの法的性質を決めません。それらには事実と、必要に応じ適切な専門確認が必要です。[1, p.2] [2, p.5]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
| 公式の記入欄 5472 13a: Rents received (for other than intangible property rights) | 該当する外国関連当事者との取引が発生した場合は、「受取賃料(無形財産権に関するものを除く)」の欄にU.S.ドル額を記入します。発生主義を適用する場合は、その方法で計上される未収・未払の金額も含めます。 | Part IV は、国内関連者ではなく、海外関連者との取引に関するものです。 | [1, p.2] [2, p.5] |
| 公式の記入欄 5472 14: Sales, leases, licenses, etc., of intangible property rights | 該当する外国関連当事者との取引が発生した場合は、「無形財産権の売却・賃貸・使用許諾等」の欄にU.S.ドル額を記入します。発生主義を適用する場合は、その方法で計上される未収・未払の金額も含めます。 | Part IV は、国内関連者ではなく、海外関連者との取引に関するものです。 | [1, p.2] [2, p.5] |
| 公式の記入欄 5472 15: Consideration received for technical, managerial, engineering, construction, scientific, or like services | 該当する外国関連当事者との取引が発生した場合は、「技術・管理・工学・建設・科学その他類似サービスの受取対価」の欄にU.S.ドル額を記入します。発生主義を適用する場合は、その方法で計上される未収・未払の金額も含めます。 | Part IV は、国内関連者ではなく、海外関連者との取引に関するものです。 | [1, p.2] [2, p.5] |
| 公式の記入欄 5472 27a: Rents paid (for other than intangible property rights) | 該当する外国関連当事者との取引が発生した場合は、「支払賃料(無形財産権に関するものを除く)」の欄にU.S.ドル額を記入します。発生主義を適用する場合は、その方法で計上される未収・未払の金額も含めます。 | Part IV は、国内関連者ではなく、海外関連者との取引に関するものです。 | [1, p.2] [2, p.5] |
| 公式の記入欄 5472 28: Purchases, leases, licenses, etc., of intangible property rights | この外国関連者との取引が発生した場合は、その米ドル(U.S.)建ての金額を無形財産権の購入、賃借、ライセンス等の欄に報告します。発生主義が適用される場合は、未収の受取額または未払の支払額も含めます。 | Part IV は、国内関連者ではなく、海外関連者との取引に関するものです。 | [1, p.2] [2, p.5] |
| 公式の記入欄 5472 29: Consideration paid for technical, managerial, engineering, construction, scientific, or like services | 該当する外国関連当事者との取引が発生した場合は、「技術・管理・工学・建設・科学その他類似サービスの支払対価」の欄にU.S.ドル額を記入します。発生主義を適用する場合は、その方法で計上される未収・未払の金額も含めます。 | Part IV は、国内関連者ではなく、海外関連者との取引に関するものです。 | [1, p.2] [2, p.5] |
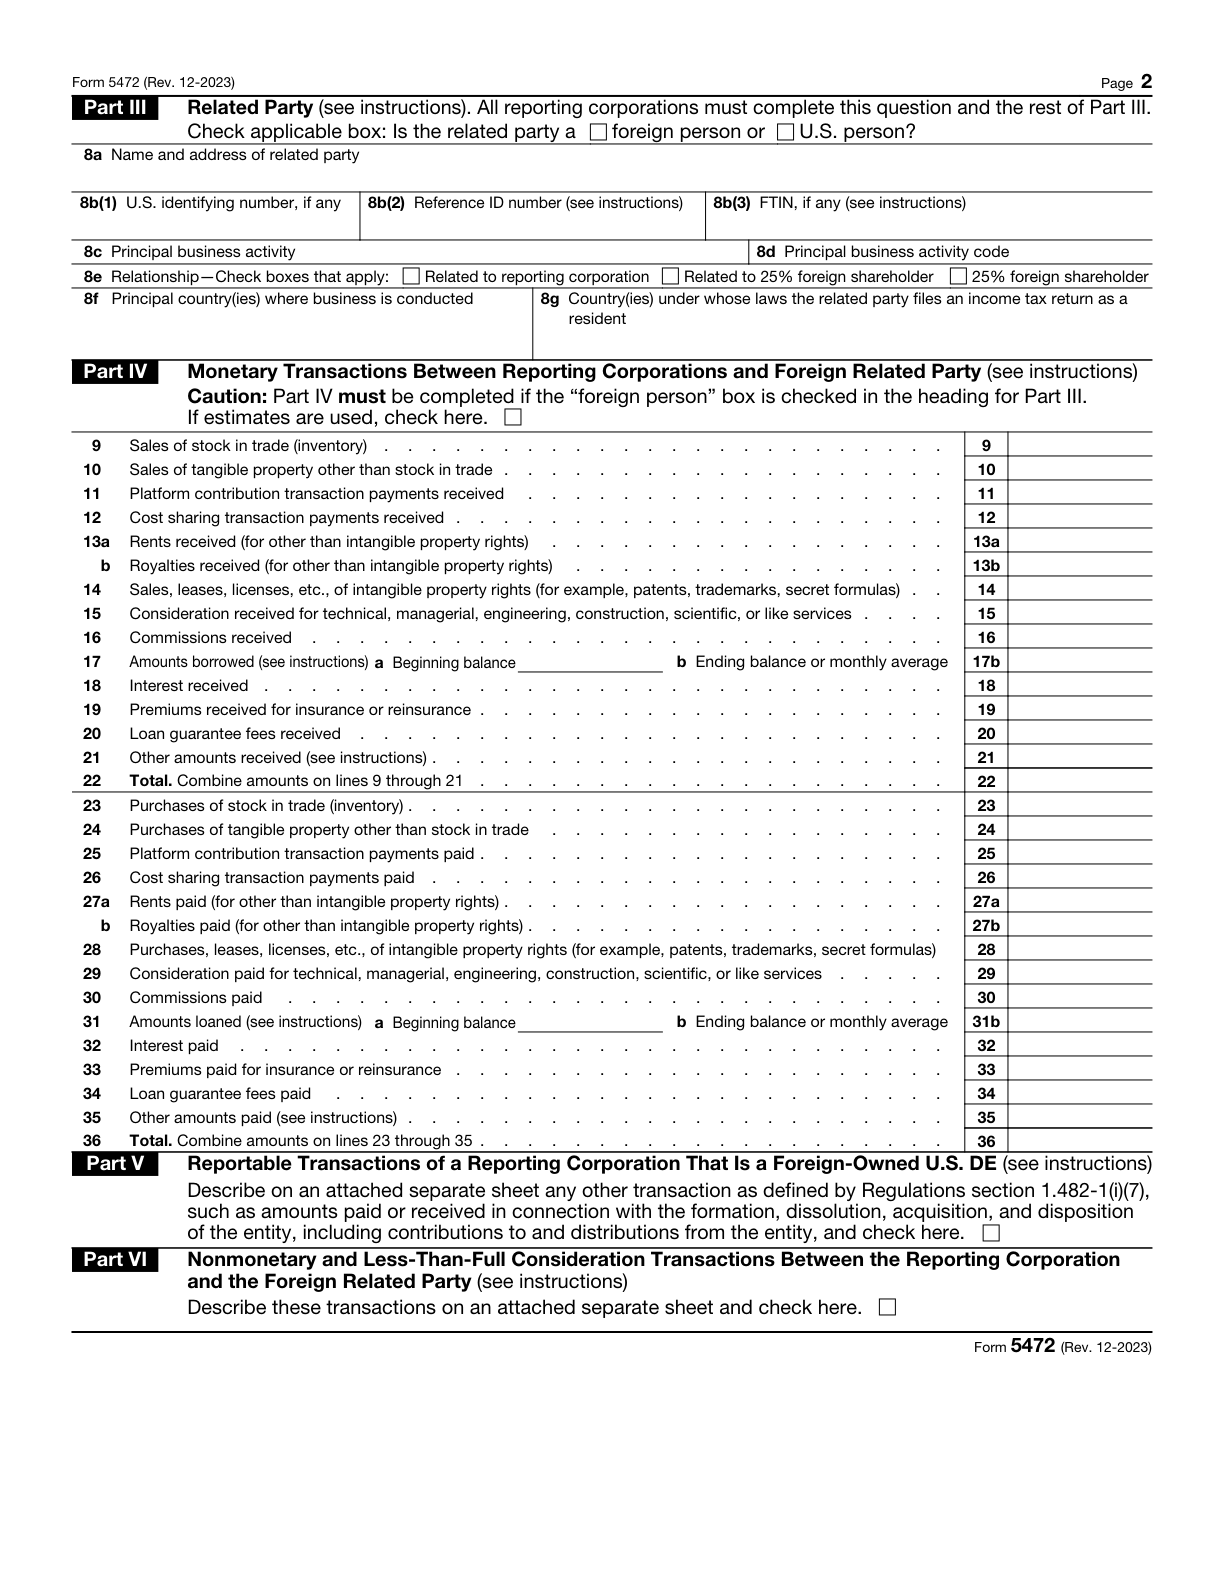
適用条件とともに公式要件を読む
5で扱う対象事業体のその他の取引
外国所有のU.S. DEは、設立、解散、取得、処分、出資および分配に関連する受領・支払など、Part IVで報告していない所定のその他の取引について、Part Vにチェックを入れ、説明を添付します。[2, p.6]
適用される条件: 外国所有のU.S. disregarded entity。 該当する取引が Part IV に報告されていません。
十分な記録
連邦税申告と関連当事者取引の処理の正しさを裏付ける、十分な恒久的帳簿・記録を保持し、規則1.6038A-3の詳細な要件も確認します。[2, p.3]
報告対象取引の有無による提出要否
報告法人は通常、課税年度中に外国またはU.S.の関連当事者と報告対象取引を行った場合、Form 5472を提出します。営業収益の有無だけで提出義務が決まるわけではありません。[2, p.2]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮の LLC で、所有者が資金を提供する一方、別の契約は管理役務を、他の書類はソフトウェア権利の利用を説明しているとします。会計出力は三つとも「所有者の支援」と呼んでいます。作成担当者は各項目に、説明された目的、記載相手方、手元の契約・請求書を記録します。直ちに全行を拠出区分へ入れず、一つの契約説明を台帳全体へ転記しません。役務に関係しそうな支払いには、何が誰によって実際に提供されたかという焦点のある問いを付けます。権利関連項目は、通常の資産賃料の説明と分けます。会計方法によって発生計上情報が関係する場合は、銀行出力が完全と思わず、対応記録の明確化を求めます。資金提供の移動は、それ自体の事実と Part V の該当条件で検討します。契約と送金説明の矛盾は、作業表を最終と扱う前の解決事項として表示します。この仮定表は、事業と資金提供の問いを明らかにしますが、価格を定めず、専門税務を解決せず、全取決めが通常の年次パッケージで受け入れられるとも約束しません。[1, p.2] [2, p.5]
記録を整理し、申告準備の手順を決める
表の確認では、単に勘定名を繰り返すのではなく、実際の取決めを各説明が示すかを尋ねます。受取と支払いを区別できるようにし、すべての事業書類を IRS 必須添付と呼ばず、準備の問いを説明する参照を残してください。所有者がより明確な事実説明を得るまで、行が未解決でもかまいません。表を完成させるためだけに一番近そうな区分を選ぶより適切です。役務、権利、賃料、その他の専門事項が関わる取決めは、作成サービスを選ぶ前に明らかにします。SpeedEIN の通常年次業務を、移転価格、源泉徴収、すべての事業契約の分析の提供と扱ってはいけません。表は、範囲相談と焦点のある情報依頼を支えますが、最終的な報告の基礎は公式指示と確立した事実です。[1, p.2] [2, p.5]
次に進む前の三つの確認
- 各受取・支払いには、会計表示を超える、特定された相手方、方向、裏付けのある目的がありますか。
- 該当欄の検討で、外国関連者と会計方法の条件を保っていますか。
- 区分の選択前に、どの事業上・資金上の取決めについて追加事実や専門的な範囲確認が必要ですか。
関連する準備ガイド
- LLC が所有者の業務に対価を支払う場合:準備資料に何を追加するか
- 個人と LLC の取引が同じ明細にある場合:検証できる区分台帳を作る
- 現金の分配とローンの返済には異なるトランザクションラベルが必要です
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Form 5472 (Rev. December 2023) — Rev. December 2023
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。