Ya se pidió la prórroga: defina los entregables restantes de la declaración anual
· Lectura mínima 7
La respuesta para esta situación
Una vez solicitada la prórroga, defina los entregables anuales restantes en vez de tratar la petición como declaración anual. Identifique primero declaración y período seleccionados y las pruebas de su estado actual. Después enumere datos y trabajo pendientes del expediente admitido de Form 5472/pro forma, incluidas preguntas de contrapartes y operaciones sin resolver. Una lista de traspaso debe conectar tareas con responsables y resultados concretos, no limitarse a repetir que se pidió más tiempo. También es importante no esperar indefinidamente una carta estándar de aprobación que el IRS generalmente no envía. Se busca pasar de un suceso de prórroga descrito con precisión a un plan anual delimitado sin suponer que una tarea garantice la otra.[1, p.1] [2, p.2]
¿Qué hechos pueden cambiar la respuesta?
Deben considerarse con sus hechos reales el expediente especial de DE, ejercicio y requisitos por parte vinculada. Una prórroga válida afecta el vencimiento aplicable; no sustituye la declaración ni prueba correctos todos los datos de un borrador. El artículo no decide que una prórroga concreta se presentara correctamente, no promete aceptación ni amplía el plazo de pago. Las descripciones y adjuntos exigidos siguen teniendo condiciones, incluido el límite de Part V sobre partidas no declaradas ya en Part IV. La lista es preparación interna, no un nuevo adjunto gubernamental obligatorio.[1, p.1] [2, p.2]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
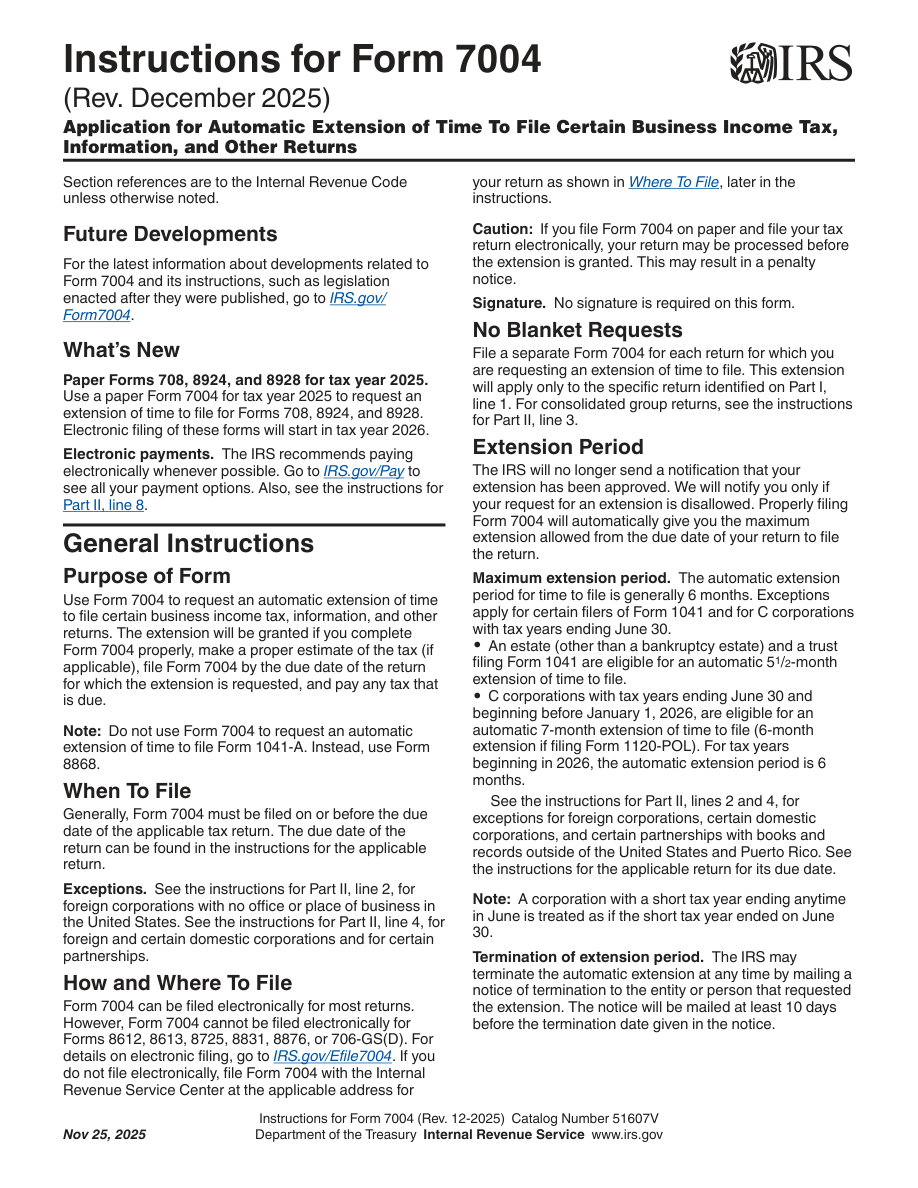
| Declaración fiscal separada | Presente un Form 7004 por separado para cada tipo de declaración de impuestos que requiera una extensión del plazo de presentación de impuestos. La extensión del plazo de presentación de impuestos se aplica únicamente al formulario seleccionado en Part I, line 1. | — | [1, p.1] |
| Sólo aviso de rechazo | El IRS generalmente no envía un aviso de aprobación de extensión del plazo de presentación de impuestos y, en cambio, notifica al declarante si la extensión del plazo de presentación de impuestos no está permitida. Una solicitud presentada correctamente proporciona automáticamente la extensión máxima aplicable del período límite de presentación de impuestos. | — | [1, p.1] |
| Declaración pro forma obligatoria para la entidad fiscalmente ignorada | Una DE de U.S. de titularidad extranjera obligada a presentar Form 5472 adjunta ese Form 5472 a una pro forma Form 1120 y presenta el conjunto hasta el vencimiento del Form 1120, incluida esa fecha y cualquier prórroga válida. | — | [2, p.2] |
| Suficiencia de registros | Mantener libros permanentes y registros suficientes para establecer la exactitud de la declaración de impuestos federales y el tratamiento de las transacciones con partes relacionadas, junto con los requisitos detallados de la sección de Reglamentos 1.6038A-3. | — | [2, p.3] |
| Formulario de parte relacionada separada | Prepare un Form 5472 separado para cada parte relacionada, extranjera o de U.S., con la que la corporación informante haya realizado transacciones declarables. El campo 1g indica el número total de formularios 5472 de ese año fiscal. | — | [2, p.3] |
| Parte 5: otras transacciones de la entidad fiscalmente ignorada | Una U.S. DE de propiedad extranjera marca Part V y adjunta una descripción de las otras transacciones especificadas no declaradas en Part IV, incluidos cobros y pagos relacionados con constitución, disolución, adquisición, enajenación, aportaciones y distribuciones. | Entidad de U.S. fiscalmente ignorada y de titularidad extranjera. Las transacciones correspondientes no se han declarado en Part IV. | [2, p.6] |
Lea los requisitos dentro de su contexto
Año fiscal de la entidad fiscalmente ignorada
Un U.S. DE de propiedad extranjera utiliza el año fiscal que su propietario utiliza para la declaración de impuestos U.S.. Si el propietario no tiene dicho año fiscal, el DE utiliza un año calendario.[2, p.2]
fecha de vencimiento original
Form 7004 generalmente debe presentarse a más tardar en el vencimiento original de la declaración para la que se solicita prórroga. Consulte las instrucciones específicas de esa declaración para identificar su plazo original.[1, p.1]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Suponga que un propietario hipotético tiene copia de Form 7004 y cree terminado el trabajo anual. Sin embargo, los registros aún no identifican todas las partes vinculadas pertinentes y queda incompleta una descripción de financiación de constitución. El preparador crea una lista con entradas separadas para registro de prórroga, hechos del período, datos de partes, justificantes de operaciones, borrador y envío final. Se pide al propietario resolver la descripción concreta de financiación, no simplemente cargar más archivos. Una parte que ya aparece en una sección se sigue revisando para otros requisitos de identificación aplicables. Al considerar Part V se mantienen visibles ámbito de DE y condición de no duplicar Part IV. El registro de prórroga sigue con su declaración y período seleccionados, no sirve de prueba de que exista el expediente anual. Si el mensaje del servicio confirma solo preparación, no se eleva silenciosamente a envío. El traspaso produce tareas pendientes identificadas e hitos claros. No establece validez de la prórroga ni que la declaración anual correspondiente se haya presentado, aceptado o liberado de otros problemas.[1, p.1] [2, p.2]
Convierta los registros en un plan de preparación
Para cada entregable indique qué resultado habrá y qué prueba respaldará completarlo. Resolver una pregunta factual, ensamblar un borrador y contar con información de envío real deben seguir siendo hitos separados. Asigne cada pendiente a alguien concreto para que la prórroga no sea motivo de perder el seguimiento. Si un aviso posterior cambia la interpretación de la petición, añádalo al registro pertinente en lugar de reescribir todo como si siempre se hubiera sabido. Deben comentarse la preparación de prórrogas y la anual de SpeedEIN como sus respectivos servicios admitidos, no un resultado conjunto automático. Ni solicitar ni una lista interna completan la declaración posterior, amplían el plazo de pago o garantizan lo que decida el gobierno sobre el expediente real.[1, p.1] [2, p.2]
Tres comprobaciones antes de continuar
- ¿Qué declaración y período seleccionados respalda el registro de prórroga y cuál es su estado real documentado?
- ¿Qué datos específicos de parte, operación o período faltan para el expediente anual final?
- ¿Son preparación, prueba de envío y resultado gubernamental entregables separados en vez de un servicio supuesto completo?
Guías de preparación relacionadas
- Cambiar de preparador después de pedir prórroga: transfiera las pruebas de presentación
- La prórroga de la LLC y la declaración del propietario son trabajos distintos
- Mantener evidencia del Form 7004 cuando el IRS no envía una carta de aprobación
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida