延長を申請した後:年間申告に残る成果物を明確にする
· 5 最小読み取り時間
この状況での結論
延長申請を行ったら、それを年間申告そのものと扱わず、残る成果物を定めます。まず、選択した申告書、期間、申請の現在の状態を裏付ける証拠を特定します。次に、対応可能なForm 5472/pro formaの書類に必要な情報と作業を列挙し、未解決の取引先や取引の質問も含めます。引継ぎリストは、追加の時間を求めたと繰り返すだけでなく、担当者と具体的な成果物に各作業を結び付けるものにします。IRSが通常送らない標準的な承認書を、いつまでも待たないことも重要です。目的は、延長という出来事を正確に説明し、そこから範囲を定めた年間準備の計画へ進むことであり、一方の作業が他方の結果を保証すると考えることではありません。[1, p.1] [2, p.2]
判断を左右する事実は何か
DEの特別な書類、報告年度、関連当事者ごとの要件は、実際の事実に基づいて検討します。有効な延長は該当する提出期限に影響しますが、申告書に代わるものでも、下書きのすべての情報の正しさを確認するものでもありません。この記事は、特定の延長申請が適切に提出されたと判断したり、受理を約束したり、納税期限を延長したりしません。取引説明と必要な添付書類には、それぞれの条件が残ります。Part Vについても、既にPart IVで報告したものを含めないという制限を確認します。このリストは内部の準備道具であり、新たな政府指定の添付書類ではありません。[1, p.1] [2, p.2]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
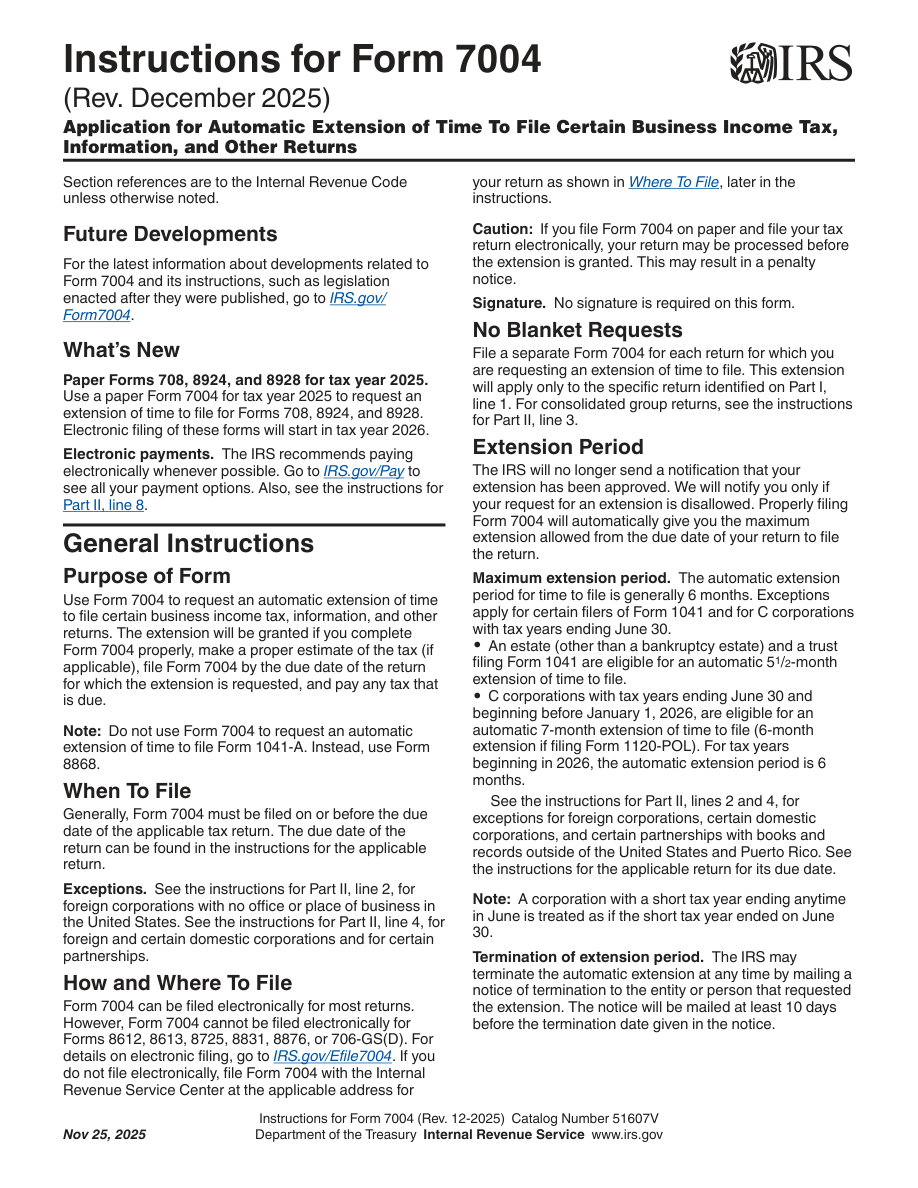
| 申告書ごとの区別 | 納税申告期限の延長が必要な納税申告書の種類ごとに、個別の Form 7004 を提出します。納税申告期限の延長は、Part I、line 1 で選択したフォームにのみ適用されます。 | — | [1, p.1] |
| 不許可通知のみ | IRS は通常、納税申告期限の延長承認通知を送信せず、代わりに納税申告期限の延長が許可されない場合に申告者に通知します。適切に提出された申請書により、納税申告期限期間の適用可能な最大延長が自動的に提供されます。 | — | [1, p.1] |
| 税務上独立扱いされない事業体に必要なpro forma申告書 | Form 5472の提出対象となる外国所有のU.S. DEは、Form 5472をpro forma Form 1120に添付し、有効な提出期限延長を含むForm 1120の期限までに提出します。 | — | [2, p.2] |
| 十分な記録 | 連邦税申告と関連当事者取引の処理の正しさを裏付ける、十分な恒久的帳簿・記録を保持し、規則1.6038A-3の詳細な要件も確認します。 | — | [2, p.3] |
| 関係者別フォーム | 報告法人と報告対象取引を行った外国またはU.S.の関連当事者ごとに、個別のForm 5472を用意します。1gはその課税年度における5472の総提出数です。 | — | [2, p.3] |
| 5で扱う対象事業体のその他の取引 | 外国所有のU.S. DEは、設立、解散、取得、処分、出資および分配に関連する受領・支払など、Part IVで報告していない所定のその他の取引について、Part Vにチェックを入れ、説明を添付します。 | 外国所有のU.S. disregarded entity。 該当する取引が Part IV に報告されていません。 | [2, p.6] |
適用条件とともに公式要件を読む
対象事業体の課税年度
外国所有のU.S. DEは、所有者がU.S.税務申告に用いる課税年度を使用します。所有者にそのような課税年度がなければ、DEは暦年を使用します。[2, p.2]
本来の期日
Form 7004は通常、延長を求める税務申告書の当初の提出期限までに提出しなければなりません。当初の期限は、その申告書の個別の説明で確認します。[1, p.1]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮に、所有者がForm 7004のコピーを持ち、年間の作業は完了したと考えているとします。しかし保管資料では、すべての関連当事者を特定できておらず、設立時の資金提供の説明も不完全です。担当者は、延長の記録、報告期間、当事者情報、取引の裏付け、下書き作成、最終的な提出を別々の項目にした引継ぎリストを作ります。所有者には、ただファイルを追加するのでなく、不足する特定の資金提供の説明を求めます。既に一つの欄に出ている関連当事者についても、別の適用される識別要件を確認します。Part Vを検討する際は、DEという範囲と、Part IVでの重複報告を避ける条件を明示します。延長の記録は、年間書類が存在する証拠にせず、対象の申告書と期間に結び付けたままにします。サービスの連絡が作成だけを確認しているなら、リスト上で黙って提出に格上げしません。この引継ぎは、名前を付けた残作業と明確な段階を作ります。延長の有効性、最終申告の提出や受理、その他の問題からの救済を確定するものではありません。[1, p.1] [2, p.2]
記録を整理し、申告準備の手順を決める
各成果物について、何を提供し、何が完了の証拠になるかを記載します。事実確認の解決、下書きの完成、実際の提出を裏付ける情報は、別々の段階です。未解決事項には担当者を設定し、延長したために準備作業を見失わないようにします。後日の通知が申請の理解を変えた場合は、最初から知っていたように履歴全体を書き換えず、該当記録に追加します。SpeedEINの延長申請の準備と年間申告の準備は、それぞれの対応可能なサービスとして相談するもので、自動的な一括結果ではありません。申請や内部リストだけで後の申告書が完成したり、納税期限が延びたり、実際の書類に対する政府の判断が保証されたりすることはありません。[1, p.1] [2, p.2]
次に進む前の三つの確認
- 延長記録は、どの申告書と期間を裏付け、実際にはどの状態まで文書化されていますか。
- 最終的な年間書類に、当事者、取引、期間に関するどの具体的な情報が不足していますか。
- 作成、提出の証拠、政府の判断を、一つの完了済みサービスと考えず別々の成果物にしていますか。
関連する準備ガイド
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。