La proroga è stata richiesta: definire ciò che resta per la dichiarazione annuale
· 6 lettura minima
La risposta per questa situazione
Dopo una richiesta di proroga, definire i risultati ancora necessari alla dichiarazione annuale invece di trattare la proroga come dichiarazione stessa. Individuare prima dichiarazione selezionata, periodo e prove dello stato attuale della richiesta. Elencare poi dati e lavoro mancanti per il pacchetto supportato Form 5472/pro forma, comprese questioni irrisolte su controparti e operazioni. La lista di passaggio dovrebbe collegare i compiti a persone responsabili e risultati concreti, non soltanto ripetere che è stato chiesto più tempo. È importante anche non attendere indefinitamente una normale approvazione quando l'IRS generalmente non la invia. L'obiettivo pratico è passare da un evento di proroga descritto accuratamente a un piano annuale circoscritto, senza presumere che un compito garantisca l'altro.[1, p.1] [2, p.2]
Quali fatti possono cambiare la valutazione?
Pacchetto speciale DE, anno dichiarativo pertinente e requisiti relativi alla trattazione separata delle parti correlate vanno considerati sui fatti reali. Una proroga valida incide sulla scadenza applicabile; non sostituisce la dichiarazione né accerta corretta ogni informazione della bozza. L'articolo non decide che una proroga specifica sia stata correttamente presentata, non promette accettazione né proroga il termine per il pagamento. Descrizioni delle operazioni ed eventuali allegati richiesti necessitano ancora delle condizioni applicabili, compreso il limite Part V sugli elementi non già dichiarati nella Part IV. La lista è uno strumento interno di preparazione, non un nuovo allegato governativo obbligatorio.[1, p.1] [2, p.2]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
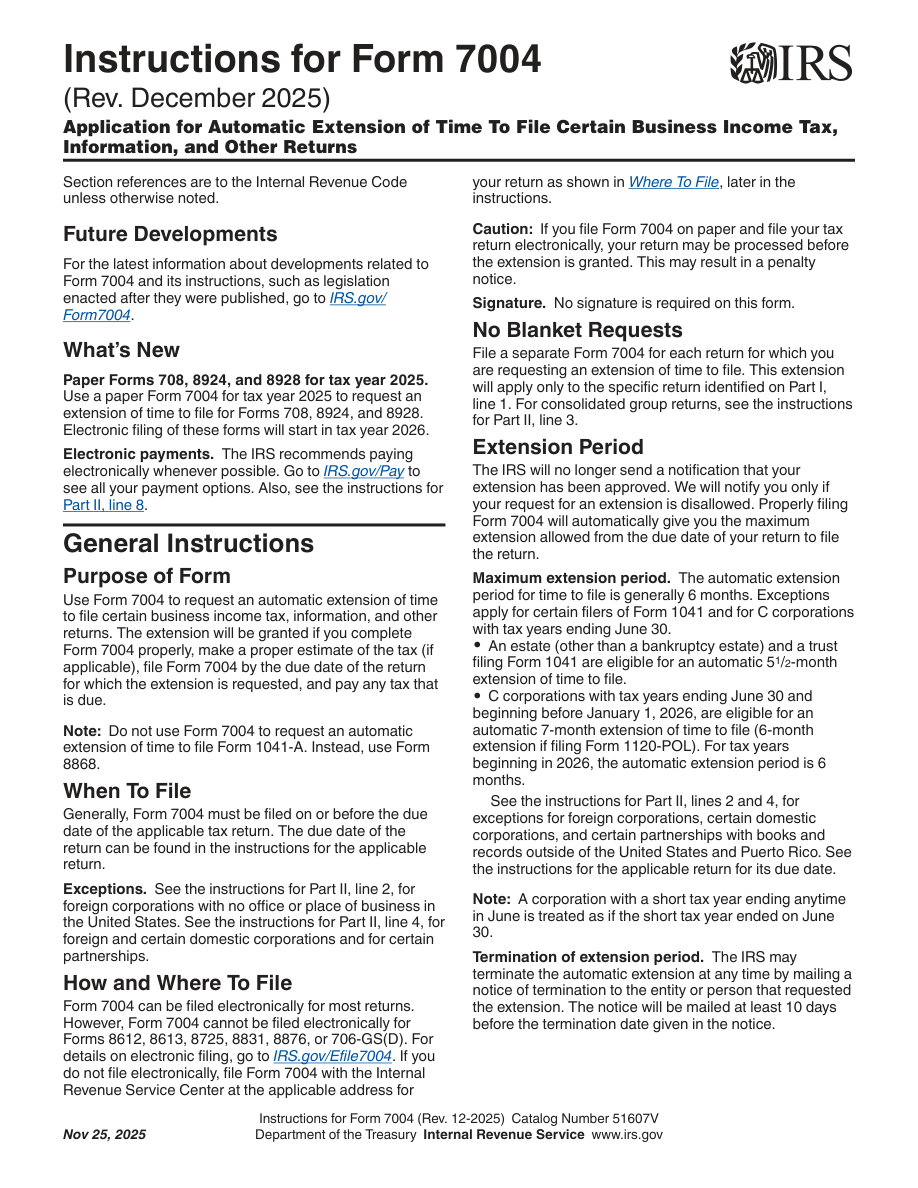
| Dichiarazione dei redditi separata | Presenta un Form 7004 separato per ciascun tipo di dichiarazione che richiede una proroga. La proroga vale soltanto per il modulo selezionato in Part I, line 1. | — | [1, p.1] |
| Solo avviso di non ammissione | L'IRS generalmente non invia un avviso di approvazione della proroga, ma avvisa il dichiarante se la proroga è respinta. Una domanda correttamente presentata attribuisce automaticamente il periodo massimo di proroga applicabile. | — | [1, p.1] |
| Dichiarazione pro forma richiesta per un’entità fiscalmente non separata dal proprietario | Una DE U.S. di proprietà estera soggetta a Form 5472 allega Form 5472 a un pro forma Form 1120 e presenta il pacchetto entro la scadenza di Form 1120, tenendo conto di una proroga valida. | — | [2, p.2] |
| Sufficienza dei documenti giustificativi | Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3. | — | [2, p.3] |
| Modulo separato per parti correlate | Preparare un Form 5472 separato per ciascuna parte correlata estera o U.S. con la quale la società segnalante ha effettuato operazioni oggetto di comunicazione. L'articolo 1g è il numero totale di moduli 5472 per quell'anno fiscale. | — | [2, p.3] |
| Parte 5: altre transazioni delle entità fiscalmente non separate dal proprietario | Una U.S. DE detenuta da un soggetto estero barra Part V e allega una descrizione delle altre transazioni previste non riportate in Part IV, inclusi incassi e pagamenti connessi a costituzione, scioglimento, acquisizione, cessione, apporti e distribuzioni. | Entità U.S. di proprietà estera fiscalmente non considerata separatamente. Le operazioni pertinenti non sono state dichiarate nella Part IV. | [2, p.6] |
Leggere i requisiti nel loro contesto
Anno fiscale di un’entità fiscalmente non separata dal proprietario
Un U.S. DE di proprietà straniera utilizza l'anno fiscale utilizzato dal proprietario per la dichiarazione dei redditi U.S.. Se il proprietario non dispone di tale anno fiscale, DE utilizza un anno solare.[2, p.2]
Data di scadenza originale
Form 7004 deve generalmente essere presentato entro la scadenza originaria della dichiarazione per la quale si richiede la proroga. Consultare le istruzioni specifiche di quella dichiarazione per individuarne la scadenza originaria.[1, p.1]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si supponga che un titolare ipotetico abbia una copia Form 7004 e ritenga finito il lavoro annuale. I documenti conservati però non identificano ancora ogni parte correlata pertinente e una descrizione di finanziamento iniziale resta incompleta. Il preparatore crea una lista con voci separate per documento di proroga, fatti del periodo, dati delle parti, supporto delle operazioni, preparazione della bozza e successivo invio del pacchetto. Al titolare si chiede di risolvere la descrizione specifica del finanziamento, non semplicemente caricare più file. Una parte correlata già presente in una sezione viene comunque esaminata per gli altri requisiti identificativi applicabili. Considerando la Part V, restano visibili ambito DE e condizione di non duplicare la Part IV. Il documento di proroga rimane legato a dichiarazione selezionata e periodo, non prova dell'esistenza del pacchetto annuale. Se il messaggio del servizio conferma solo preparazione, la lista non la eleva tacitamente a invio. Il passaggio ipotetico produce compiti residui nominati e tappe chiare. Non accerta valida la proroga né inviata, accettata o liberata da problemi estranei la dichiarazione successiva.[1, p.1] [2, p.2]
Organizzare i documenti in un piano di preparazione
Per ogni risultato, indicare cosa si produrrà e quali prove sosterranno il completamento. Una domanda fattuale risolta, una bozza assemblata e informazioni di invio effettivo devono restare tappe separate. Assegnare gli elementi irrisolti a una persona specifica, affinché la proroga non faccia perdere traccia della preparazione. Se un avviso successivo cambia la comprensione della richiesta, aggiungerlo al documento pertinente senza riscrivere tutta la storia come se fosse sempre stata nota. Preparazione della proroga e annuale SpeedEIN vanno discusse come rispettivi servizi supportati, non come risultato tutto incluso automatico. Né richiesta né lista interna completano la dichiarazione successiva, prorogano il termine per il pagamento o garantiscono la decisione governativa sul pacchetto reale.[1, p.1] [2, p.2]
Tre verifiche prima di procedere
- Quali dichiarazione selezionata e periodo sostiene il documento di proroga, e qual è lo stato effettivo documentato?
- Quali informazioni specifiche su parti, operazioni o periodo mancano ancora al pacchetto annuale da preparare?
- Preparazione, prove d'invio ed eventuale esito governativo sono risultati separati anziché un unico servizio presunto completato?
Guide di preparazione correlate
- Cambiare preparatore dopo una proroga richiesta: trasferire le prove della presentazione
- La proroga della LLC e la dichiarazione del titolare sono lavori distinti
- Conservazione della prova Form 7004 quando IRS non invia una lettera di approvazione
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste