La prórroga de la LLC y la declaración del propietario son trabajos distintos
· Lectura mínima 6
La respuesta para esta situación
Escriba contribuyente, declaración y período junto a la petición antes de decir que se prorrogaron los impuestos del negocio. Form 7004 se aplica a la declaración seleccionada, no automáticamente a toda declaración o cuestión de una LLC y su propietario. Una matriz de responsabilidades puede separar el expediente informativo admitido de la entidad de asuntos del propietario que necesitan revisión independiente. Debe identificar quién gestiona cada tarea y qué pruebas respaldan su estado. También evita confundir el tratamiento especial de una DE de propietario extranjero con respuesta completa sobre la posición declarativa del propio propietario. La matriz no crea una obligación personal; aclara que contratar una prórroga de entidad no resolvió esa cuestión separada.[1, p.1] [1, p.2] [2, p.2]
¿Qué hechos pueden cambiar la respuesta?
Las instrucciones seleccionadas distinguen la declaración prorrogada, el contexto informativo especial de DE y su regla de ejercicio. También dicen que Form 7004 no amplía el plazo de pago. Deben conservarse visibles esos límites al planificar para entidad y propietario. El artículo no determina si el propietario debe presentar una declaración personal concreta, no identifica un procedimiento personal de prórroga ni ofrece preparación personal. No trata una prórroga de presentación como terminación de la declaración subyacente. El asesoramiento del propietario, cuando se necesita, corresponde a su propio trabajo delimitado, no se deduce de un servicio de entidad.[1, p.1] [1, p.2] [2, p.2]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
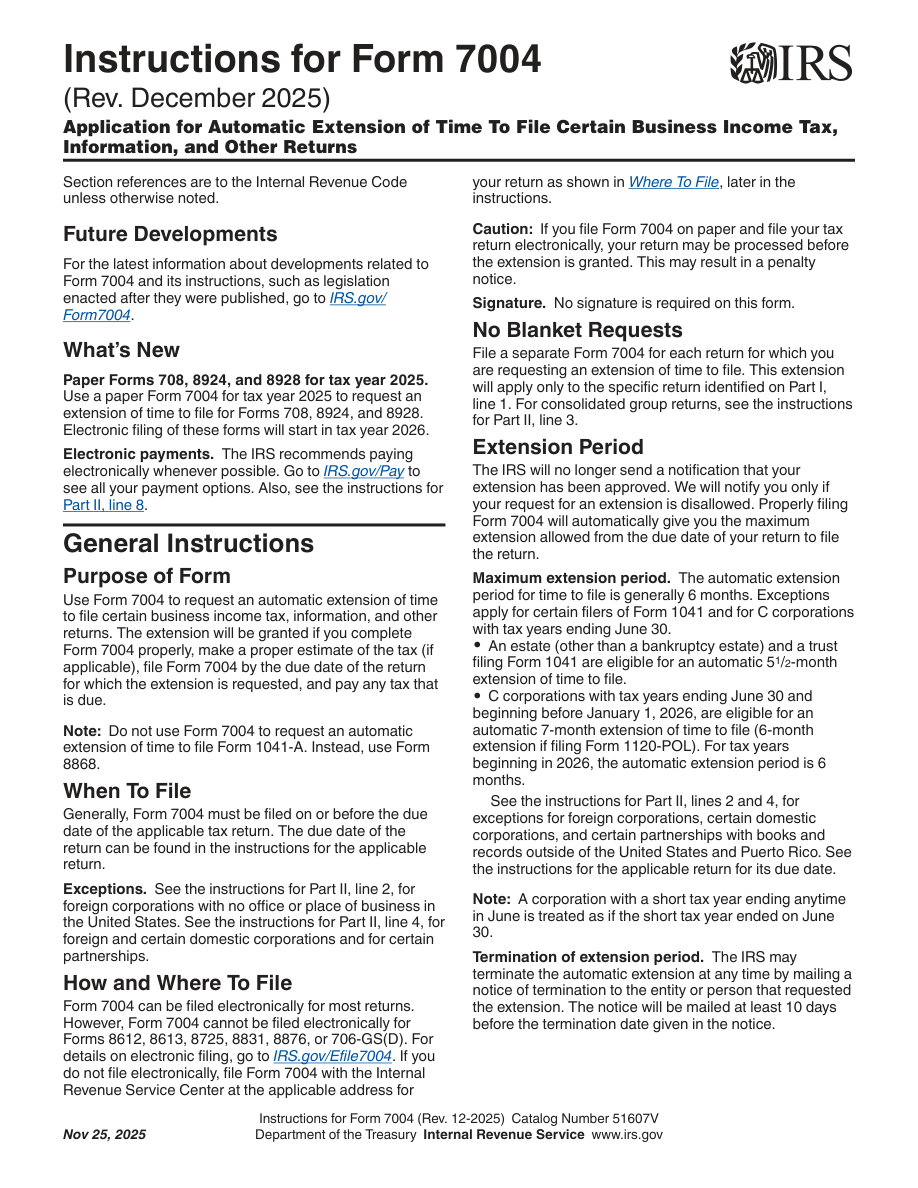
| Declaración fiscal separada | Presente un Form 7004 por separado para cada tipo de declaración de impuestos que requiera una extensión del plazo de presentación de impuestos. La extensión del plazo de presentación de impuestos se aplica únicamente al formulario seleccionado en Part I, line 1. | — | [1, p.1] |
| No prorroga el plazo de pago | Form 7004 no amplía el plazo para pagar el impuesto adeudado. | — | [1, p.2] |
| Declaración pro forma obligatoria para la entidad fiscalmente ignorada | Una DE de U.S. de titularidad extranjera obligada a presentar Form 5472 adjunta ese Form 5472 a una pro forma Form 1120 y presenta el conjunto hasta el vencimiento del Form 1120, incluida esa fecha y cualquier prórroga válida. | — | [2, p.2] |
| Definición de entidad estadounidense fiscalmente ignorada de titularidad extranjera | Una entidad de los U.S. no considerada separada de su propietario y de propiedad extranjera es una entidad doméstica no considerada separada, íntegramente propiedad de un sujeto extranjero a efectos fiscales. Su tratamiento como corporation, en el sentido fiscal estadounidense, se limita a las obligaciones de información de la sección 6038A. | — | [2, p.2] |
| Año fiscal de la entidad fiscalmente ignorada | Un U.S. DE de propiedad extranjera utiliza el año fiscal que su propietario utiliza para la declaración de impuestos U.S.. Si el propietario no tiene dicho año fiscal, el DE utiliza un año calendario. | — | [2, p.2] |
| Vía especial para la entidad fiscalmente ignorada de titularidad extranjera | Una entidad de los U.S. no considerada separada de su propietario y de propiedad extranjera, que solicita prórroga para su conjunto Form 5472/pro forma 1120, utiliza el código de Form 1120 en «line 1», escribe «Foreign-owned U.S. DE» en la parte superior y sigue la vía especial de fax o correo de las instrucciones de Form 5472, en lugar de las direcciones ordinarias de Form 7004. | El declarante es una entidad U.S. no considerada separada de su propietario y de propiedad extranjera. La prórroga corresponde a su paquete Form 5472/pro forma 1120. | [2, p.3] [2, p.2] [3, p.1] |
Lea los requisitos dentro de su contexto
Campo oficial 7004 Header name / identifying number: Name Identifying number
Ingrese el nombre y EIN u otro número de identificación aplicable, comparándolos con los registros IRS.[3, p.1] [1, p.2]
fecha de vencimiento original
Form 7004 generalmente debe presentarse a más tardar en el vencimiento original de la declaración para la que se solicita prórroga. Consulte las instrucciones específicas de esa declaración para identificar su plazo original.[1, p.1]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Suponga que un propietario hipotético recibe confirmación de que se trabajó en Form 7004 de la LLC y dice a otro asesor que ya están gestionados todos los plazos fiscales. Para aclararlo, crea una matriz con filas distintas para expediente de entidad, petición de prórroga y cuestión del propietario. Copia declaración y período de la solicitud conservada en la fila pertinente y registra aparte cualquier prueba de envío. La fila personal identifica al asesor que lo revisa, si lo hay, y deja pendiente su presentación o prórroga hasta tener respaldo. Una cuestión de pago no se etiqueta aplazada por existir un borrador. Si necesitan confirmarse hechos del ejercicio de DE, van a la fila de entidad en vez de responderse con la descripción informal de un plazo personal. La matriz evita que avanzar una tarea complete silenciosamente otra. No dice que el propietario necesariamente deba impuestos, necesite declaración personal o pueda usar la solicitud de entidad para obtener un alivio personal de presentación concreto.[1, p.1] [1, p.2] [2, p.2]
Convierta los registros en un plan de preparación
Al revisar la matriz, pida a cada proveedor declarar el trabajo exacto aceptado y el hito realmente alcanzado. Preparado, enviado y declaración subyacente completada deben seguir siendo descripciones distintas. Evite responsabilizar al preparador de entidad de una tarea personal nunca acordada o decir a otro asesor que todo está cubierto sin especificar formulario. Separe pago y presentación y conserve preguntas pendientes en vez de tratar un ejercicio compartido como prueba de obligaciones comunes. El servicio admitido de prórrogas de SpeedEIN concierne a su expediente de entidad declarado y vencimiento original aplicable. No debe anunciarse como declaración o prórroga personal, ampliación de pago o garantía de cumplir toda obligación posterior. El traspaso útil describe precisamente el trabajo de entidad y delimita las cuestiones separadas del propietario.[1, p.1] [1, p.2] [2, p.2]
Tres comprobaciones antes de continuar
- ¿Qué contribuyente, declaración seleccionada y período identifica el Form 7004 real?
- ¿Quién revisa cualquier posición separada del propietario sin suponer que una prórroga de entidad la decida?
- ¿Se registran por separado plazo de pago, preparación de prórroga, envío y terminación de la declaración correspondiente?
Guías de preparación relacionadas
- Ya se pidió la prórroga: defina los entregables restantes de la declaración anual
- Cambiar de preparador después de pedir prórroga: transfiera las pruebas de presentación
- Un Form 7004 por declaración de impuestos: preparar registros de entidad y período separados
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 7004 (Rev. December 2025) — Rev. December 2025
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida