A prorrogação foi pedida: defina as entregas restantes da declaração anual
· 7 leitura mínima
A resposta para esta situação
Após pedir prorrogação, defina as entregas anuais restantes em vez de tratar a prorrogação como a própria declaração. Comece identificando declaração selecionada, período e provas do status atual do pedido. Depois liste os dados e trabalhos ainda necessários ao pacote atendido Form 5472/pro forma, incluindo perguntas de contrapartes e operações não resolvidas. Uma lista de repasse deve conectar tarefas a pessoas e entregas concretas, não apenas repetir que se pediu mais tempo. Também é importante não esperar indefinidamente uma aprovação padrão quando o IRS geralmente não a envia. O objetivo é passar de um evento descrito com precisão a um plano anual delimitado sem presumir que uma tarefa garanta a outra.[1, p.1] [2, p.2]
Quais fatos podem mudar a análise?
O pacote especial DE, o ano declaratório pertinente e os requisitos relativos ao tratamento separado das partes relacionadas devem ser considerados pelos fatos reais. Uma prorrogação válida afeta o prazo aplicável; não substitui a declaração nem estabelece a correção de todos os dados de uma minuta. Este artigo não decide que determinada prorrogação foi corretamente entregue, não promete aceitação nem estende o prazo de pagamento. Descrições e anexos exigidos ainda precisam de suas condições aplicáveis, incluindo o limite da Part V para itens ainda não informados na Part IV. A lista é ferramenta interna, não novo anexo governamental obrigatório.[1, p.1] [2, p.2]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
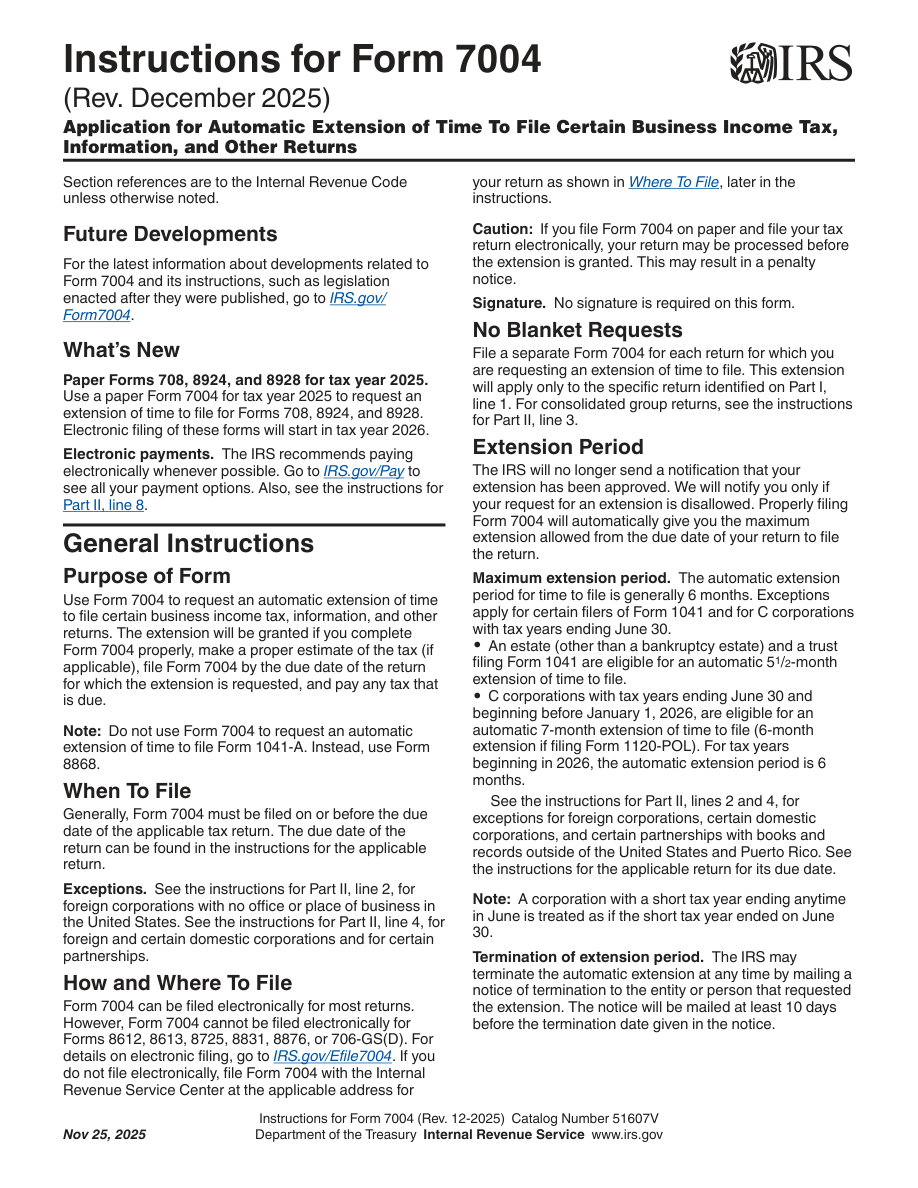
| Declaração de imposto separada | Apresente um Form 7004 separado para cada tipo de declaração fiscal cujo prazo pretenda prorrogar. A prorrogação aplica-se apenas ao formulário selecionado em Part I, line 1. | — | [1, p.1] |
| Apenas aviso de desautorização | Em geral, o IRS não envia uma notificação de aprovação da prorrogação do prazo de entrega; em vez disso, notifica o requerente se a prorrogação for recusada. Um pedido devidamente apresentado concede automaticamente o período máximo de prorrogação aplicável. | — | [1, p.1] |
| Exigência de declaração pro forma para a entidade desconsiderada para efeitos fiscais | Uma DE dos U.S. de titularidade estrangeira obrigada a apresentar Form 5472 anexa esse Form 5472 a uma pro forma Form 1120 e apresenta o conjunto até ao prazo do Form 1120, incluindo uma prorrogação válida. | — | [2, p.2] |
| Suficiência de registros | Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos. | — | [2, p.3] |
| Formulário separado de partes relacionadas | Prepare um Form 5472 separado para cada parte relacionada, estrangeira ou dos U.S., com a qual a corporation declarante tenha efetuado transações sujeitas a informação. O item 1g indica o número total de formulários 5472 desse ano fiscal. | — | [2, p.3] |
| Parte 5: outras transações da entidade desconsiderada para efeitos fiscais | Uma U.S. DE de propriedade estrangeira assinala Part V e anexa uma descrição das outras transações especificadas não informadas em Part IV, incluindo recebimentos e pagamentos ligados à constituição, dissolução, aquisição, alienação, aportes e distribuições. | Entidade desconsiderada U.S. de propriedade estrangeira. As operações pertinentes não foram informadas na Part IV. | [2, p.6] |
Leia os requisitos no contexto correto
Ano fiscal da entidade desconsiderada para efeitos fiscais
Um U.S. DE de propriedade estrangeira usa o ano fiscal que seu proprietário usa para a declaração de impostos U.S.. Se o proprietário não tiver esse ano fiscal, o DE usará um ano civil.[2, p.2]
Data de vencimento original
Form 7004 geralmente deve ser apresentado até o prazo original da declaração para a qual se pede prorrogação, inclusive nessa data. Consulte as instruções específicas dessa declaração para identificar seu prazo original.[1, p.1]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Suponha que um proprietário hipotético tenha uma cópia Form 7004 e acredite que o trabalho anual acabou. Os registros preservados, porém, ainda não identificam toda parte relacionada pertinente e uma descrição de financiamento de constituição continua incompleta. O preparador cria uma lista com itens separados para registro da prorrogação, fatos do período, dados das partes, suporte de operações, preparação da minuta e posterior envio do pacote. Pede-se ao proprietário resolver a descrição específica do financiamento, não apenas carregar mais arquivos. Uma parte relacionada já presente em uma seção ainda é analisada pelos outros requisitos aplicáveis de identificação. Ao considerar Part V, seu escopo DE e a condição de não duplicar Part IV ficam visíveis. O registro de prorrogação permanece ligado à declaração selecionada e ao período, não como prova de existência do pacote anual. Se a mensagem confirmar apenas preparação, a lista não a promove silenciosamente a envio. O repasse hipotético produz tarefas restantes nomeadas e marcos claros. Não estabelece validade da prorrogação nem que a declaração futura foi entregue, aceita ou liberada de questão não relacionada.[1, p.1] [2, p.2]
Organize os registros em um plano de preparação
Para cada entrega, diga qual será o produto e qual prova sustentará a conclusão. Pergunta factual resolvida, minuta montada e dados de envio efetivo devem permanecer marcos separados. Dê a cada pendência um responsável para que a prorrogação não seja motivo de perder o acompanhamento. Se um aviso posterior mudar o entendimento do pedido, acrescente-o ao registro pertinente em vez de reescrever o histórico como se sempre fosse conhecido. Preparação de prorrogação e anual da SpeedEIN devem ser discutidas como serviços atendidos respectivos, não resultado automático único. Nem pedido nem lista interna concluem a declaração futura, estendem o prazo de pagamento ou garantem a decisão governamental sobre o pacote real.[1, p.1] [2, p.2]
Três verificações antes de prosseguir
- Qual declaração selecionada e período são sustentados pelo registro de prorrogação, e qual seu status real documentado?
- Quais dados específicos de parte, operação ou período ainda faltam para o pacote anual a preparar?
- Preparação, prova de envio e eventual resultado governamental são entregas separadas, não um serviço presumidamente concluído?
Guias de preparação relacionados
- Trocar de preparador após pedir prorrogação: transfira as provas da entrega
- A prorrogação da LLC e a declaração do proprietário são trabalhos distintos
- Mantendo evidências de Form 7004 quando o IRS não envia uma carta de aprovação
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.