La prorogation a été demandée : définir les livrables annuels restants
· Lecture minimale 7
La réponse dans cette situation
Une fois la prorogation demandée, définissez les livrables annuels restants au lieu de traiter la demande comme déclaration annuelle. Identifiez d’abord déclaration, période et preuves de son état actuel. Listez ensuite informations et travail nécessaires au dossier Form 5472/pro forma pris en charge, dont questions non résolues de contreparties et d’opérations. Une liste de transfert relie ces tâches à des personnes et résultats concrets, plutôt que de répéter qu’on a demandé plus de temps. N’attendez pas non plus indéfiniment une lettre standard d’approbation que l’IRS n’envoie généralement pas. L’objectif est de passer d’un événement de prorogation décrit exactement à un plan annuel circonscrit, sans supposer qu’une tâche garantit l’autre.[1, p.1] [2, p.2]
Quels faits peuvent changer la réponse ?
Le dossier spécial DE, l’exercice pertinent et les exigences de parties liées distinctes s’examinent sur leurs faits. Une prorogation valide affecte l’échéance applicable ; elle ne remplace pas la déclaration et ne prouve pas l’exactitude du projet. Cet article ne décide pas du bon dépôt d’une demande, ne promet pas d’acceptation et ne prolonge pas le délai de paiement. Descriptions et annexes requises restent soumises à leurs conditions, dont la limite de Part V aux éléments non déjà déclarés en Part IV. La liste est un outil interne de préparation, pas une nouvelle annexe gouvernementale obligatoire.[1, p.1] [2, p.2]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
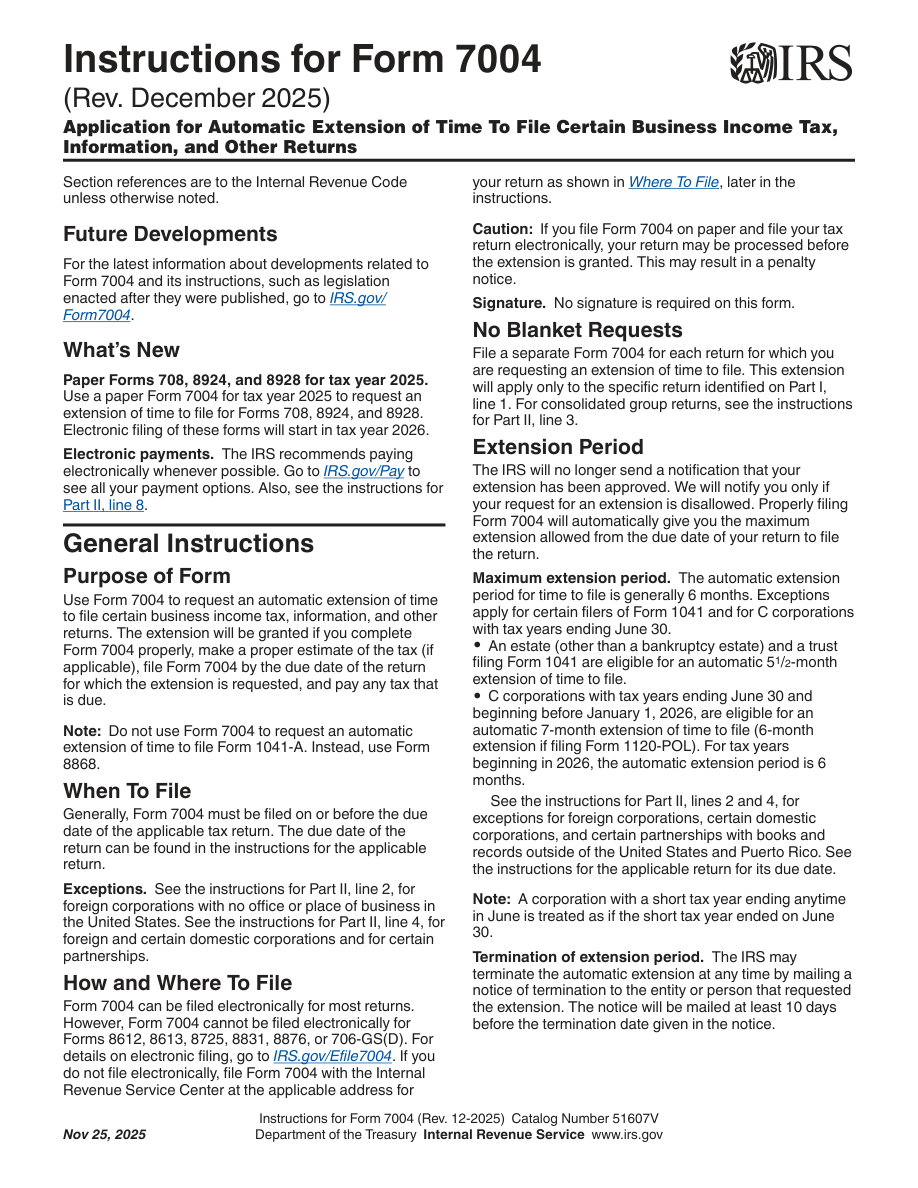
| Déclaration d'impôt séparée | Produisez un Form 7004 distinct pour chaque type de déclaration de revenus nécessitant une prolongation de la date limite de déclaration de revenus. La prolongation du délai de déclaration de revenus s'applique uniquement au formulaire sélectionné sur Part I, line 1. | — | [1, p.1] |
| Avis de refus seulement | Le IRS n’envoie généralement pas d’avis d’approbation de prolongation de la date limite de déclaration de revenus et informe plutôt le déclarant si la prolongation de la date limite de déclaration de revenus est refusée. Une demande dûment déposée fournit automatiquement la prolongation maximale applicable du délai de déclaration de revenus. | — | [1, p.1] |
| Déclaration pro forma exigée pour une entité fiscalement ignorée | Une entité U.S. DE détenue par un sujet étranger et tenue de déposer Form 5472 joint Form 5472 à un pro forma Form 1120 et dépose le dossier au plus tard à l’échéance de Form 1120, en tenant compte d’une prolongation valable. | — | [2, p.2] |
| Caractère suffisant des pièces justificatives | Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements. | — | [2, p.3] |
| Formulaire distinct pour les parties liées | Préparez un Form 5472 distinct pour chaque partie liée, étrangère ou des U.S., avec laquelle la société déclarante a eu des transactions à déclarer. La rubrique 1g correspond au nombre total de formulaires 5472 déposés pour cette année fiscale. | — | [2, p.3] |
| Partie 5 : autres transactions des entités fiscalement ignorées | Une entité U.S. DE détenue par un sujet étranger coche Part V et joint une description des autres transactions visées qui ne sont pas déclarées dans Part IV, notamment les encaissements et paiements liés à la constitution, la dissolution, l’acquisition, la cession, les apports et les distributions. | Entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger. Les transactions concernées n’ont pas été déclarées dans Part IV. | [2, p.6] |
Comprendre les exigences dans leur contexte
Année fiscale d’une entité fiscalement ignorée
Une entité U.S. DE détenue par un sujet étranger utilise l’année fiscale que son propriétaire emploie pour ses déclarations fiscales aux U.S. Si le propriétaire n’a pas une telle année fiscale, la DE utilise l’année civile.[2, p.2]
Date d'échéance initiale
Form 7004 doit généralement être déposé au plus tard à la date limite initiale de la déclaration pour laquelle une prolongation est demandée. Consultez les instructions propres à cette déclaration pour connaître son échéance initiale.[1, p.1]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Supposons qu’un propriétaire fictif possède une copie Form 7004 et croie le travail annuel terminé. Pourtant, les pièces n’identifient pas encore toutes les parties liées et une description de financement de constitution est incomplète. Le préparateur crée une liste avec entrées distinctes pour pièce de prorogation, faits de période, informations de parties, justificatifs d’opérations, préparation du projet et soumission finale. Le propriétaire doit résoudre la description précise de financement plutôt que simplement charger davantage de fichiers. Une partie liée figurant déjà dans une section est toujours examinée pour les autres identifications applicables. L’examen de Part V garde visibles périmètre DE et condition de non-duplication de Part IV. La prorogation reste attachée à sa déclaration et période au lieu de prouver l’existence du dossier annuel. Si le message du service confirme seulement la préparation, la liste ne transforme pas silencieusement celle-ci en soumission. Ce transfert produit des tâches restantes nommées et étapes claires. Il n’établit pas la validité de prorogation ni le dépôt, l’acceptation ou la résolution de tout autre problème du dossier final.[1, p.1] [2, p.2]
Transformer les pièces en plan de préparation
Pour chaque livrable, précisez résultat et preuve d’achèvement. Question factuelle résolue, projet assemblé et données étayant la soumission réelle restent des étapes séparées. Attribuez les points ouverts à une personne précise pour ne pas perdre le suivi sous prétexte de prorogation. Si un avis change ensuite la compréhension de la demande, ajoutez-le au bon dossier plutôt que de réécrire l’historique comme s’il était connu depuis toujours. Discutez préparation de prorogation et préparation annuelle de SpeedEIN comme services respectifs pris en charge, pas résultat global automatique. Ni demande ni liste interne ne termine la déclaration ultérieure, ne prolonge le délai de paiement ou ne garantit la décision gouvernementale sur le dossier réel.[1, p.1] [2, p.2]
Trois vérifications avant de poursuivre
- Quelle déclaration et période la pièce de prorogation étaye-t-elle et quel est son état réellement documenté ?
- Quelles informations précises de parties, d’opérations ou de période manquent encore pour le dossier annuel final ?
- Préparation, preuve de soumission et résultat gouvernemental sont-ils des livrables distincts plutôt qu’un service supposé terminé ?
Guides de préparation associés
- Changer de préparateur après la demande de prorogation : transmettre les preuves de dépôt
- Prorogation de la LLC et déclaration du propriétaire : deux missions distinctes
- Conserver les preuves du Form 7004 lorsque le IRS n'envoie pas de lettre d'approbation
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis