Cambiaron hechos tras pagar: reconfirme el alcance antes de seguir preparando
· Lectura mínima 6
La respuesta para esta situación
Pagar no congela los hechos posteriores. Un propietario puede describir correctamente un caso sencillo y descubrir después una elección anterior, añadir propietario o recibir datos nuevos de operaciones antes de preparar. La respuesta útil es una actualización de los datos iniciales, no callar ni suponer que pagar garantiza elegibilidad. Registra respuesta original, cambio o descubrimiento y pregunta afectada. Permite evaluar hechos actuales sin afirmar que todo detalle nuevo sea rechazo automático o toda respuesta inicial siga correcta indefinidamente.[1, p.2] [2, p.5]
¿Qué hechos pueden cambiar la respuesta?
El paquete simplificado depende de la entidad indicada de un solo miembro constituida en U.S., no considerada separada y con propietario persona física no residente. Historial y operaciones reales de partes vinculadas importan. Las reglas estadounidenses por defecto distinguen un propietario y varios, mientras elección y período necesitan consideración aparte. No resuelva un cambio cambiando su nombre en el formulario inicial. El documento pedido es organización editorial, no formulario de enmienda gubernamental ni decisión oficial de elegibilidad. Tampoco crea promesas de reembolso, mejora de paquete o servicio extra: son cuestiones comerciales de los términos reales acordados.[1, p.2] [2, p.5]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Definición de entidad estadounidense fiscalmente ignorada de titularidad extranjera | Una entidad de los U.S. no considerada separada de su propietario y de propiedad extranjera es una entidad doméstica no considerada separada, íntegramente propiedad de un sujeto extranjero a efectos fiscales. Su tratamiento como corporation, en el sentido fiscal estadounidense, se limita a las obligaciones de información de la sección 6038A. | — | [1, p.2] |
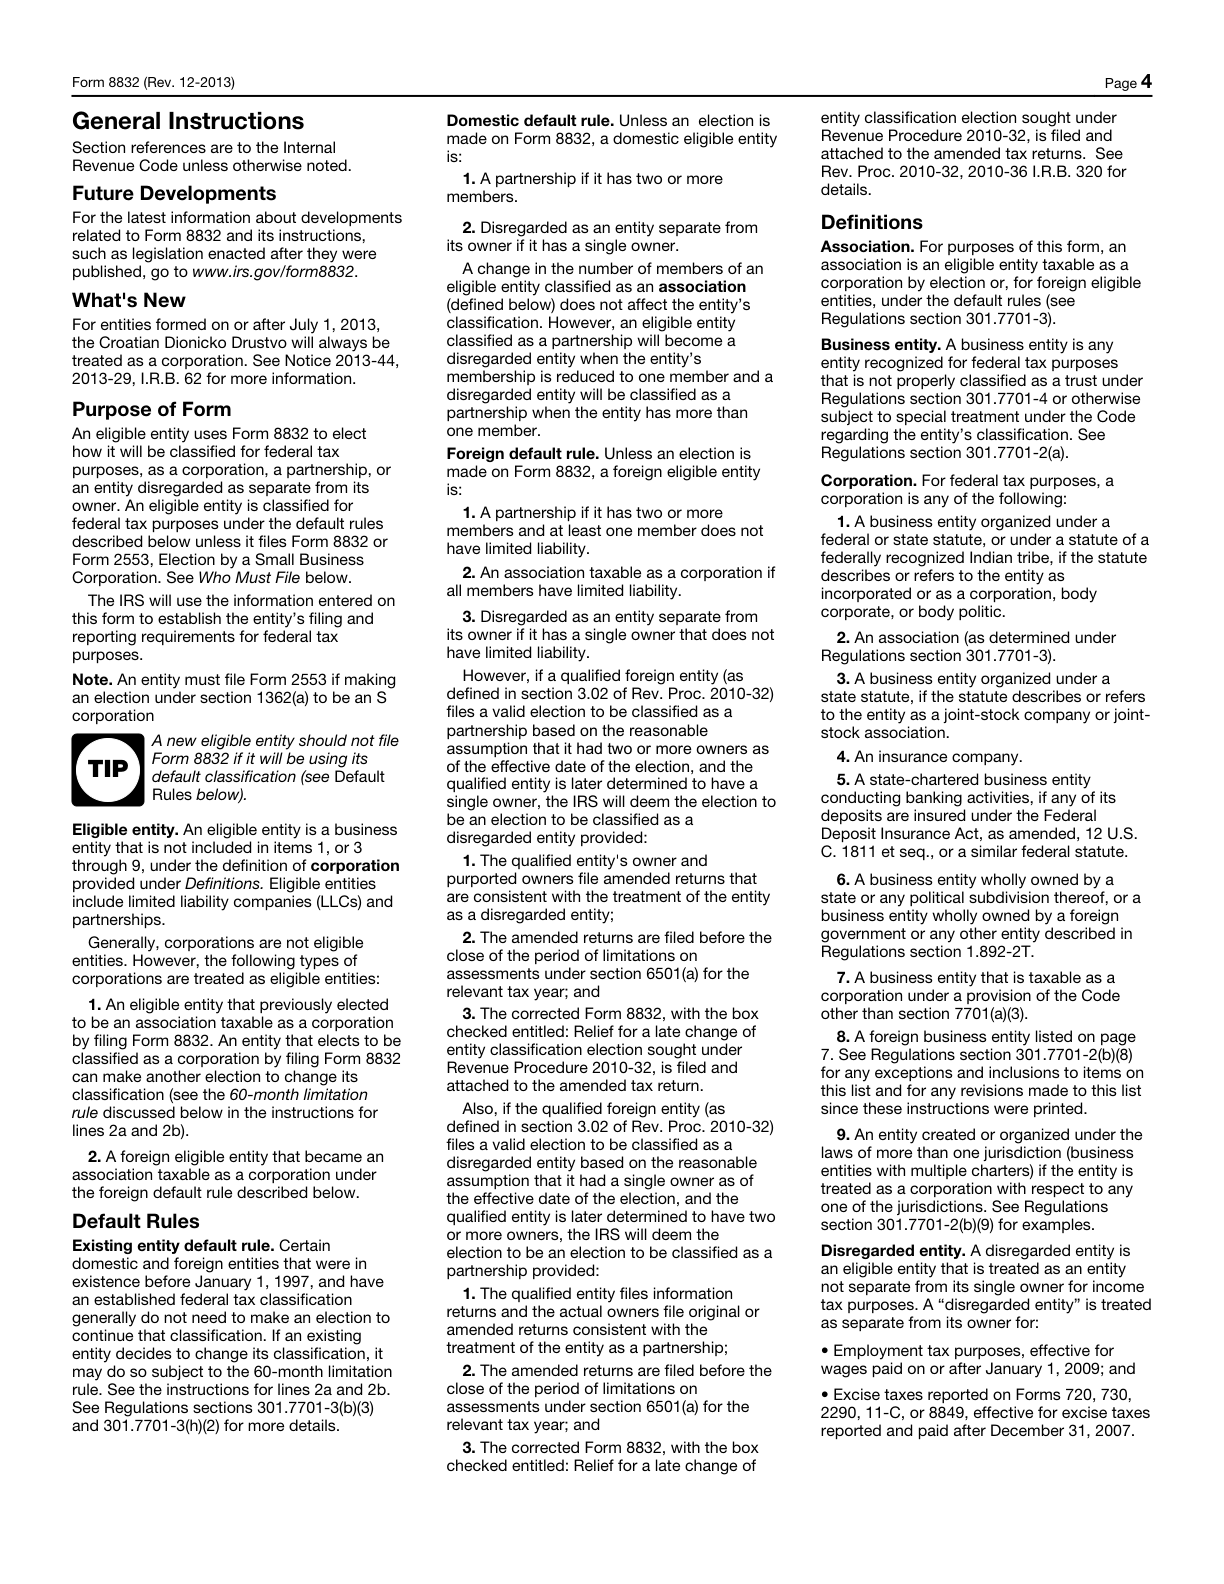
| Clasificación fiscal predeterminada de las entidades constituidas en el país | Sin una opción fiscal, una entidad doméstica elegible con dos o más miembros generalmente se clasifica por defecto como sociedad de personas (partnership); con un único propietario, generalmente se clasifica por defecto como entidad fiscalmente ignorada. | — | [2, p.5] |
| Activador de transacción reportable | Una corporación declarante generalmente presenta Form 5472 cuando, durante el año fiscal, realiza una transacción declarable con una parte relacionada, extranjera o de los U.S. Los ingresos operativos por sí solos no determinan la obligación de presentación. | — | [1, p.2] |
| Ventana efectiva | En el régimen ordinario de Form 8832, la fecha de efecto generalmente no puede preceder a la presentación en más de 75 días ni ser posterior a ella en más de 12 meses. El posible alivio para una opción fiscal presentada fuera de plazo es una excepción distinta que requiere su propia revisión. | Una elección fiscal ordinaria mediante Form 8832. Una medida de regularización de una elección fiscal tardía para solicitantes que reúnan sus condiciones. | [2, p.6] |
| Formulario de parte relacionada separada | Prepare un Form 5472 separado para cada parte relacionada, extranjera o de U.S., con la que la corporación informante haya realizado transacciones declarables. El campo 1g indica el número total de formularios 5472 de ese año fiscal. | — | [1, p.3] |
| Suficiencia de registros | Mantener libros permanentes y registros suficientes para establecer la exactitud de la declaración de impuestos federales y el tratamiento de las transacciones con partes relacionadas, junto con los requisitos detallados de la sección de Reglamentos 1.6038A-3. | — | [1, p.3] |
Lea los requisitos dentro de su contexto
Parte 5: otras transacciones de la entidad fiscalmente ignorada
Una U.S. DE de propiedad extranjera marca Part V y adjunta una descripción de las otras transacciones especificadas no declaradas en Part IV, incluidos cobros y pagos relacionados con constitución, disolución, adquisición, enajenación, aportaciones y distribuciones.[1, p.6]
Cuándo se aplica: Entidad de U.S. fiscalmente ignorada y de titularidad extranjera. Las transacciones correspondientes no se han declarado en Part IV.
Año fiscal de la entidad fiscalmente ignorada
Un U.S. DE de propiedad extranjera utiliza el año fiscal que su propietario utiliza para la declaración de impuestos U.S.. Si el propietario no tiene dicho año fiscal, el DE utiliza un año calendario.[1, p.2]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Considere un propietario hipotético, Lucas, que contrató el anual admitido creyendo que su LLC siempre mantuvo el tratamiento por defecto. Antes de enviar los últimos registros recibe una elección antigua de otro asesor. No la borra por complicar la tarea pagada. Crea una actualización de los datos con respuesta original, documento, período posible y duda por revisar. El preparador distingue así descubrimiento histórico de elección hecha ahora. Otra sección registra operaciones omitidas sin adivinar tratamiento final. Si también cambió propiedad, se muestran fechas y pruebas en vez de seguir llamándola de propietario único sin condición. Se pausa la pregunta de elegibilidad afectada mientras se revisa. No decide que Lucas sea elegible o qué debe declarar. Evita que lo comprado sea razón de ignorar un registro material. El resultado es actualización clara fechada para comentar la siguiente acción.[1, p.2] [2, p.5]
Convierta los registros en un plan de preparación
Revele hechos cambiados o descubiertos antes de avanzar la preparación afectada. Adjunte fuente y explique certeza e investigación pendiente. Conecte el formulario inicial con su actualización para entender por qué cambió una respuesta. Pida a SpeedEIN confirmar encaje real en el alcance sin suponer que completar compra establezca elegibilidad legal. Separe asesoramiento sustantivo de reunir documentos. Aclare alcance y registre acción acordada y datos de respaldo. Corregir transparentemente adapta trabajo a realidad sin garantizar encajar toda situación en el paquete original.[1, p.2] [2, p.5]
Tres comprobaciones antes de continuar
- ¿Qué respuesta original afecta el hecho o documento nuevo?
- ¿Se respalda la fecha efectiva o período en vez de adivinar?
- ¿Reconfirmó el proveedor alcance real sin tratar pago como decisión permanente de elegibilidad?
Guías de preparación relacionadas
- No llegó recordatorio del IRS: determine la presentación según los hechos de la LLC
- Operaciones personales y de la LLC comparten extracto: prepare un registro de separación revisable
- Antes de preparar Form 5472: confirme la formación de U.S., la propiedad extranjera y el estado de DE
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 8832 (Rev. December 2013) — Rev. December 2013
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida