결제 후 사실 변경: 준비를 계속하기 전에 신고 범위를 재확인하세요
· 5 최소 읽기
이 상황에서의 결론
결제가 회사의 이후 사실을 고정하지는 않습니다. 단순한 신고 상황을 정확히 설명했어도 작성 전에 과거 선택을 발견하거나 소유자를 추가하거나 새 거래 정보를 받을 수 있습니다. 침묵하거나 결제가 자격을 보장한다고 가정하지 말고 입력 변경 부록을 만드세요. 원래 답, 바뀌거나 발견된 점, 영향을 받는 준비 질문을 적습니다. 모든 새 세부사항이 자동 거절이거나 처음 답이 영구히 맞다고 가장하지 않으면서 업체가 현재 사실을 평가하게 합니다.[1, p.2] [2, p.5]
어떤 사실이 판단을 바꾸는가
간소화 연간 서류는 명시된 U.S. 설립 단일 회원 세무상 별도로 취급되지 않는 사업체와 세법상 비거주 개인 소유자 상황을 전제로 합니다. 분류 이력과 실제 특수관계자 거래가 중요할 수 있습니다. 미국에서 설립된 사업체의 기본 규칙은 단독과 복수 소유자를 구분하며 선택과 효력 기간은 별도 검토가 필요합니다. 입력 명칭을 바꾸는 것만으로 변경을 해결하지 마세요. 여기서 제안한 문서는 편집상 정리 도구이며 정부 수정 서식이나 공식 자격 결정이 아닙니다. 환불, 업그레이드, 추가 서비스 약속을 만들지도 않으며 그런 상업 문제는 실제 합의 조건에 따라 처리합니다.[1, p.2] [2, p.5]
공식 요건 비교
| 확인 사항 또는 기입란 | 공식 지침 | 적용 조건과 제한 | 출처 |
|---|---|---|---|
| 외국 소유 미국 내 세무상 별도 실체로 취급되지 않는 사업체의 정의 | 외국 소유의 U.S. disregarded entity(세법상 별도 실체로 취급되지 않는 사업체)는 외국 주체(개인·법인 등)가 전액 소유한 국내 disregarded entity입니다. 이러한 목적에서 법인으로 취급하는 범위는 6038A 관련 보고 요건으로 한정됩니다. | — | [1, p.2] |
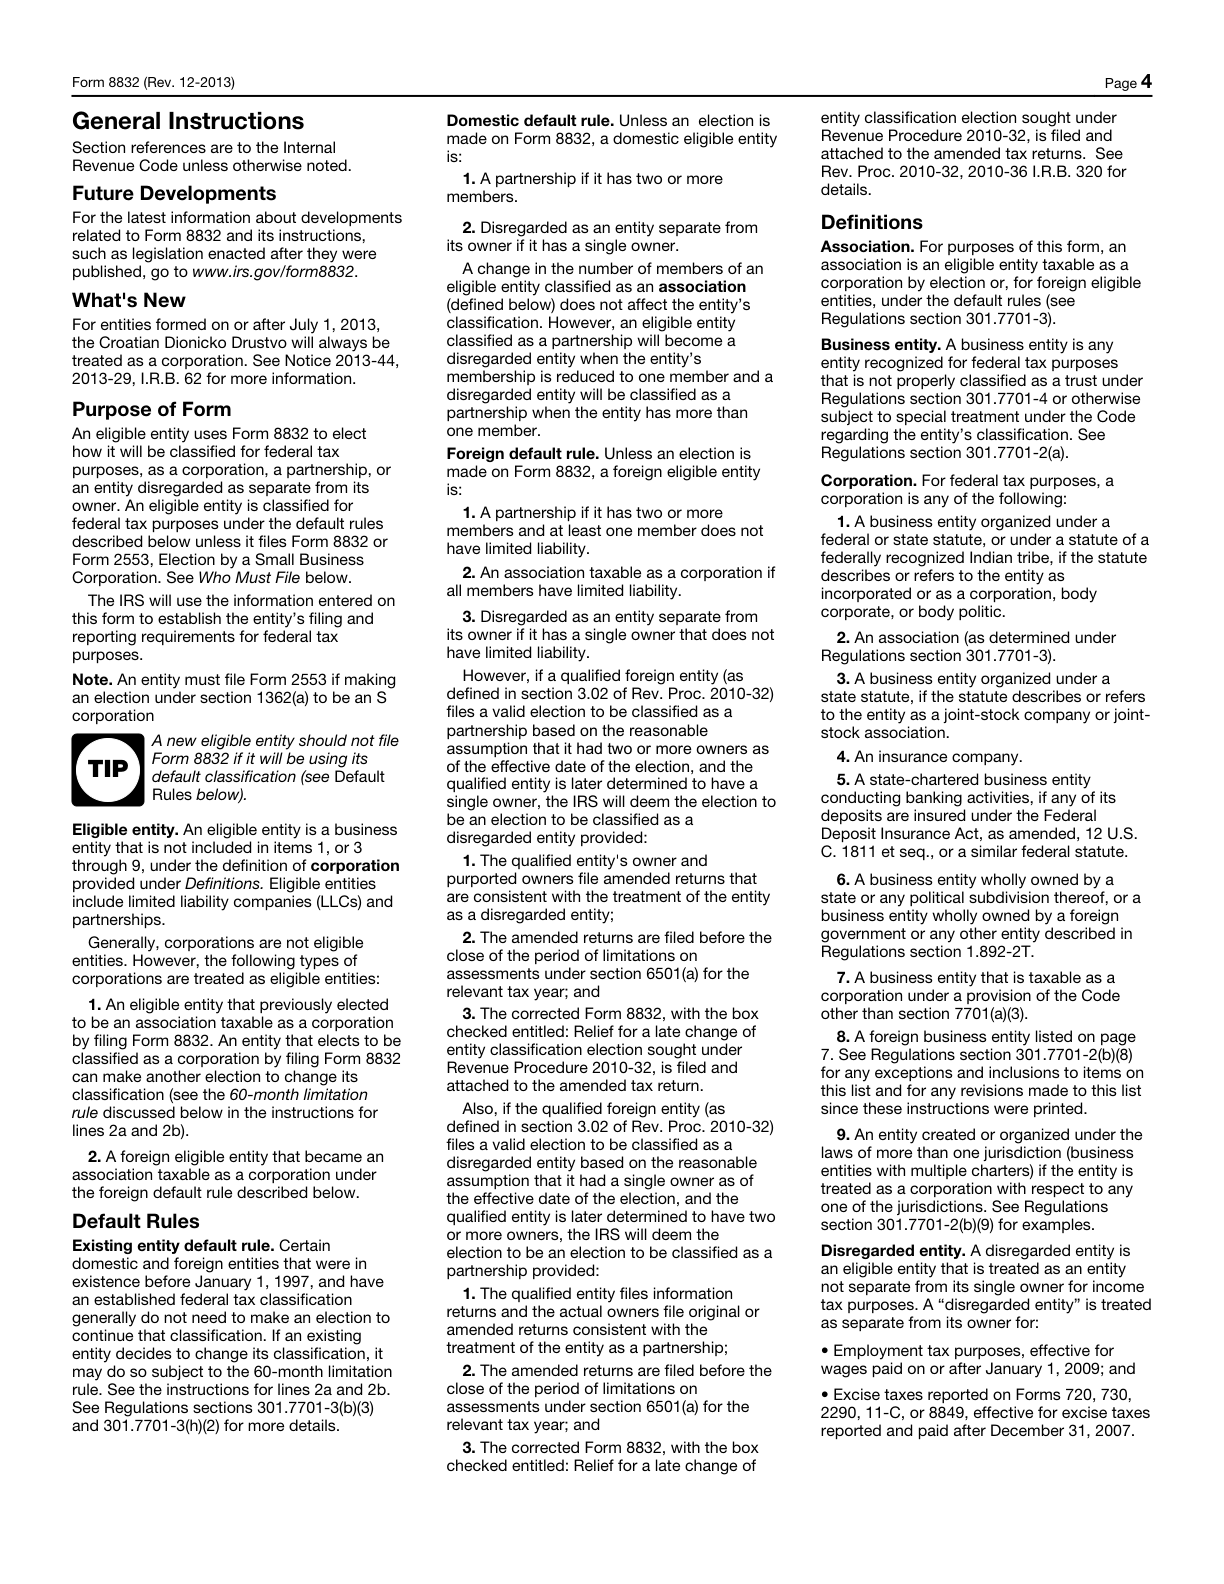
| 미국 내 적격 사업체의 기본 분류 | 세무상 분류 선택이 없으면, 구성원이 둘 이상인 국내 적격 사업체의 기본 분류는 일반적으로 파트너십이며, 소유자가 하나인 경우에는 일반적으로 세무상 무시되는 사업체입니다. | — | [2, p.5] |
| 보고대상 거래 유무에 따른 제출 여부 | 보고 대상 법인은 일반적으로 과세 연도 중 외국 또는 U.S.의 관련 당사자와 보고 대상 거래가 있으면 Form 5472를 제출합니다. 영업 수익만으로 제출 의무가 결정되지는 않습니다. | — | [1, p.2] |
| 유효 창 | 일반적인 Form 8832의 발효일은 원칙적으로 제출일보다 75일을 초과하여 앞설 수 없고, 제출일보다 12개월을 초과하여 늦을 수도 없습니다. 기한 후 선택에 대한 구제는 별도의 예외이므로 따로 검토해야 합니다. | 일반적인 Form 8832에 따른 세무상 선택입니다. 요건을 충족하는 신청자에 대한 기한 후 세무상 선택 구제입니다. | [2, p.6] |
| 별도의 특수관계자 양식 | 보고 법인과 보고 대상 거래가 있었던 외국 관련 당사자 또는 U.S. 관련 당사자마다 별도의 Form 5472를 준비합니다. 1g는 해당 과세 연도에 제출하는 5472의 총 수입니다. | — | [1, p.3] |
| 기록의 충분성 | 규정 섹션 1.6038A-3의 세부 요구 사항과 함께 연방 세금 신고서의 정확성과 관련 당사자 거래 처리를 확립하기에 충분한 영구 장부와 기록을 보관하십시오. | — | [1, p.3] |
적용 조건과 함께 공식 요건 읽기
제5부에서 다루는 해당 사업체의 기타 거래
외국 소유의 U.S. DE는 설립, 해산, 취득, 처분, 출자 및 분배와 관련된 수입·지출 등 Part IV에 보고하지 않은 기타 명시된 거래에 대해 Part V에 체크하고 설명을 첨부합니다.[1, p.6]
적용 조건: 외국 소유 U.S. disregarded entity. 해당 거래가 Part IV에 보고되지 않았습니다.
해당 사업체의 과세 연도
외국 소유 U.S. DE는 소유자가 U.S. 세금 신고에 사용하는 과세 연도를 사용합니다. 소유자에게 그러한 과세 연도가 없으면 DE는 역년을 사용합니다.[1, p.2]
서류 준비의 구체적인 예
이 예는 사실관계 정리 방법을 보여 주는 가상 사례이며, 행정기관의 판단 결과를 뜻하지 않습니다.
가상의 Lucas가 LLC가 늘 기본 취급이었다고 믿고 지원 연간 준비를 주문했지만 나머지 자료 제출 전에 이전 자문인에게서 옛 선택 파일을 받았다고 해 보겠습니다. 결제 업무를 복잡하게 한다고 지우지 않습니다. 원래 답, 새 문서, 관련 가능 기간, 검토 질문을 적은 부록을 만듭니다. 담당자는 새로 발견된 과거 사실과 지금의 선택을 구분할 수 있습니다. 첫 거래표에 빠진 데이터도 최종 신고 취급을 추측하지 않고 별도 기록합니다. 소유 변경까지 있었다면 계속 무조건 단독 소유라고 부르지 않고 실제 날짜와 기록을 드러냅니다. 적절한 검토 동안 영향받는 자격 질문은 보류합니다. 이 사례는 Lucas의 서비스 적격성이나 제출 신고서를 결정하지 않습니다. 주문 설명을 중요한 기록을 무시할 이유로 삼지 않게 하는 방법입니다. 날짜가 있는 명확한 변경 기록을 다음 단계의 논의 근거로 삼을 수 있습니다.[1, p.2] [2, p.5]
기록을 정리해 신고 준비 절차 세우기
영향받는 준비 단계 전에 변경·발견 사실을 알리세요. 근거를 붙이고 확실한 것과 확인 중인 것을 설명합니다. 나중 검토자가 답변 변경 이유를 알도록 원입력과 부록을 연결합니다. 결제 화면 작성이 법적 자격을 확정한다고 가정하지 말고 실제 사실이 명시 범위에 어떻게 맞는지 SpeedEIN에 확인하세요. 실질 자문 질문과 행정상 기록 수집을 구분합니다. 범위가 명확해지면 합의한 다음 조치와 근거 데이터를 적습니다. 투명한 정정은 모든 상황을 원래 상품으로 수용한다는 보장 없이 현실에 맞춰 일하게 합니다.[1, p.2] [2, p.5]
진행하기 전 확인할 세 가지
- 새 사실이나 발견 문서가 어느 원래 답변에 영향을 주나요?
- 효력일과 신고 기간은 추측이 아니라 근거가 있나요?
- 결제를 영구 자격 판정으로 보지 않고 업체가 실제 범위를 재확인했나요?
관련 준비 안내
- IRS 알림이 오지 않았어도 LLC 사실에서 신고 문제를 판단하세요
- 개인 거래와 LLC 거래가 한 명세서에 있다면: 검토 가능한 분리 원장을 만드세요
- Form 5472 준비 전: U.S. 설립, 외국 소유 관계와 DE 상태 확인
공식 출처와 문서 버전
공식 출처의 버전 확인일: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 8832 (Rev. December 2013) — Rev. December 2013
해당 SpeedEIN 서비스의 도움 받기
SpeedEIN은 서비스 페이지에 명시된 범위에서 서류 준비와 절차 진행을 지원합니다. 신청 전에 지원되는 사업체 유형, 필요한 정보와 현재 서비스 범위를 확인하세요. IRS의 결정과 처리 및 적용되는 신고·납부 의무에는 계속 공식 규칙이 적용됩니다.