Os fatos mudaram após contratar: reconfirme o escopo antes de continuar a preparação
· 7 leitura mínima
A resposta para esta situação
A contratação não congela os fatos posteriores da empresa. Um proprietário pode descrever com precisão uma situação simples de declaração e depois descobrir uma opção anterior, acrescentar outro proprietário ou receber novas informações de operações antes da preparação. A resposta útil é um adendo ao cadastro inicial, não silêncio nem a suposição de que pagar garanta elegibilidade. O adendo registra o que dizia a resposta original, o que mudou ou foi descoberto e qual pergunta de preparação isso afeta. Permite que o prestador avalie os fatos atuais sem fingir que todo detalhe novo seja rejeição automática ou que toda resposta inicial continue correta indefinidamente.[1, p.2] [2, p.5]
Quais fatos podem mudar a análise?
O pacote anual simplificado depende da situação declarada de entidade desconsiderada de membro único constituída nos EUA (U.S.) com proprietário pessoa física não residente. O histórico de classificação e as operações reais de partes relacionadas podem importar nessa avaliação. As regras nacionais padrão distinguem um proprietário de vários, enquanto uma opção e sua vigência exigem consideração separada. Não resolva uma mudança apenas renomeando-a no cadastro. O documento proposto é um auxílio editorial de organização, não um formulário governamental de retificação ou decisão oficial de elegibilidade. Também não cria promessa de reembolso, mudança de produto ou serviço adicional; essas questões comerciais precisam seguir os termos reais acordados.[1, p.2] [2, p.5]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Definição da entidade americana desconsiderada para efeitos fiscais detida por estrangeiros | Uma entidade dos U.S. desconsiderada para fins fiscais e de propriedade estrangeira é uma entidade doméstica desconsiderada, integralmente pertencente a um sujeito estrangeiro para fins fiscais. Seu tratamento fiscal como corporation limita-se às obrigações de informação relacionadas à seção 6038A. | — | [1, p.2] |
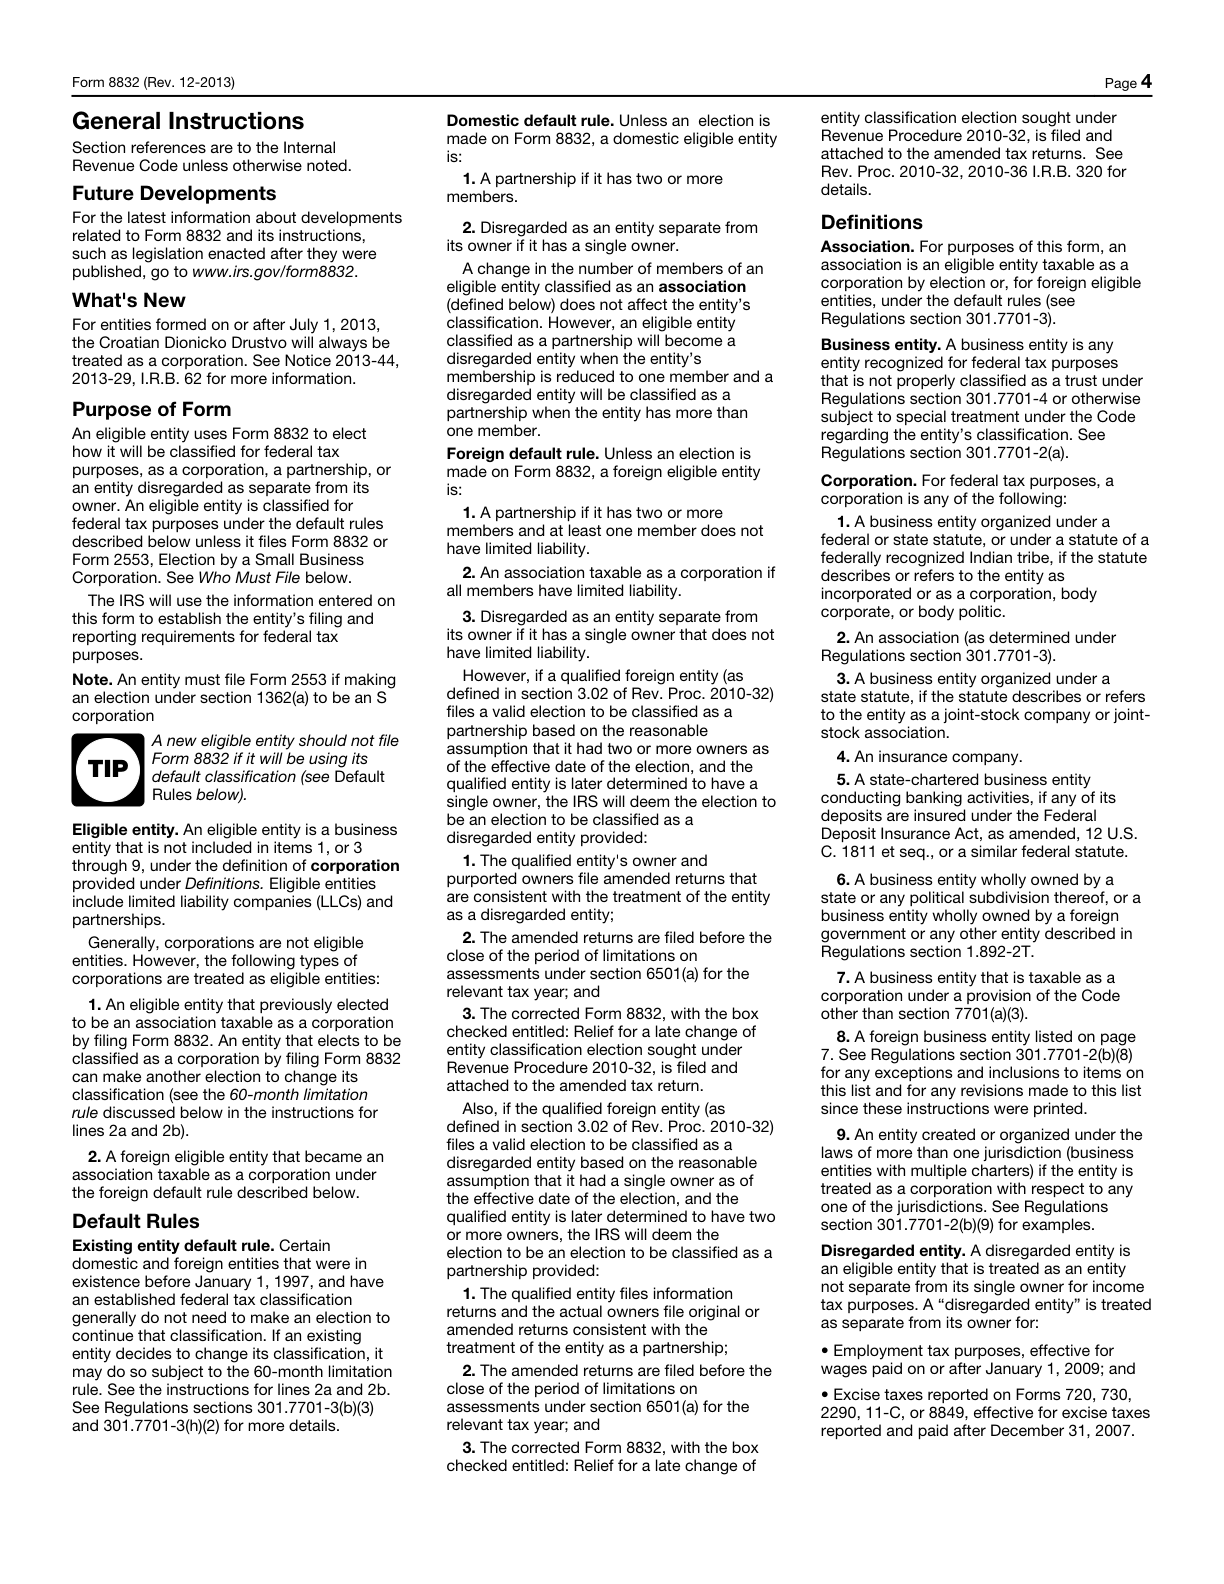
| Classificação fiscal por defeito das entidades constituídas no país | Sem uma opção fiscal, uma entidade doméstica elegível com dois ou mais membros é geralmente classificada por defeito como partnership; uma entidade com um único proprietário é geralmente classificada por defeito como entidade desconsiderada para efeitos fiscais. | — | [2, p.5] |
| Acionador de transação reportável | Uma sociedade declarante geralmente apresenta Form 5472 quando realiza, durante o ano fiscal, uma transação sujeita a informação com uma parte relacionada, estrangeira ou dos U.S. A receita operacional, por si só, não determina a obrigação de apresentação. | — | [1, p.2] |
| Janela efetiva | No regime normal de Form 8832, a data de vigência geralmente não pode anteceder a apresentação em mais de 75 dias nem ser posterior a ela em mais de 12 meses. Um eventual benefício para uma opção fiscal tardia é uma exceção distinta que exige análise própria. | Uma opção tributária ordinária pelo Form 8832. O tratamento de regularização de opção tardia para requerentes que cumpram suas condições. | [2, p.6] |
| Formulário separado de partes relacionadas | Prepare um Form 5472 separado para cada parte relacionada, estrangeira ou dos U.S., com a qual a corporation declarante tenha efetuado transações sujeitas a informação. O item 1g indica o número total de formulários 5472 desse ano fiscal. | — | [1, p.3] |
| Suficiência de registros | Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos. | — | [1, p.3] |
Leia os requisitos no contexto correto
Parte 5: outras transações da entidade desconsiderada para efeitos fiscais
Uma U.S. DE de propriedade estrangeira assinala Part V e anexa uma descrição das outras transações especificadas não informadas em Part IV, incluindo recebimentos e pagamentos ligados à constituição, dissolução, aquisição, alienação, aportes e distribuições.[1, p.6]
Quando se aplica: Entidade desconsiderada U.S. de propriedade estrangeira. As operações pertinentes não foram informadas na Part IV.
Ano fiscal da entidade desconsiderada para efeitos fiscais
Um U.S. DE de propriedade estrangeira usa o ano fiscal que seu proprietário usa para a declaração de impostos U.S.. Se o proprietário não tiver esse ano fiscal, o DE usará um ano civil.[1, p.2]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Considere um proprietário hipotético, Lucas, que contratou uma preparação anual atendida acreditando que sua LLC sempre manteve o tratamento padrão. Antes de enviar os registros restantes, recebe um arquivo antigo de opção de um assessor anterior. Não o apaga porque complica o trabalho pago. Lucas cria um adendo identificando resposta original, documento novo, período a que pode se referir e questão a analisar. O preparador pode distinguir um fato histórico recém-descoberto de uma escolha que Lucas faz agora. Em outra seção, registra dados de operações omitidos na primeira relação sem adivinhar o tratamento final. Se também houve mudança de propriedade, a data e os registros reais ficam visíveis em vez de continuar a chamar a empresa de proprietário único sem ressalvas. O projeto suspende a questão de elegibilidade afetada durante a análise apropriada. O exemplo não decide se Lucas se qualifica para determinado serviço ou qual declaração deve apresentar. Mostra como evitar que a descrição da contratação vire motivo para ignorar registro relevante. O resultado é atualização clara e datada que prestador e proprietário podem discutir como base do próximo trabalho.[1, p.2] [2, p.5]
Organize os registros em um plano de preparação
Informe fatos alterados ou recém-descobertos antes de a preparação afetada avançar. Anexe a fonte e explique o certo e o ainda em verificação. Mantenha cadastro original e adendo ligados para que um revisor posterior entenda por que a resposta mudou. Peça à SpeedEIN que confirme como os fatos reais cabem no escopo declarado, em vez de presumir que preencher a compra estabeleça elegibilidade jurídica. Separe qualquer pergunta substantiva ao assessor da coleta administrativa dos registros. Quando o escopo estiver claro, registre a próxima ação acordada e os dados que a sustentam. Uma correção transparente ajuda o trabalho a seguir a realidade sem inventar garantia de que toda situação possa ser acomodada no pacote original.[1, p.2] [2, p.5]
Três verificações antes de prosseguir
- Qual resposta original é afetada pelo fato ou documento novo?
- Vigência ou período são sustentados, não adivinhados?
- O prestador reconfirmou escopo sem tratar pagamento como decisão permanente de elegibilidade?
Guias de preparação relacionados
- Nenhum lembrete do IRS chegou: determine a declaração pelos fatos da LLC
- Operações pessoais e da LLC compartilham um extrato: monte um registro de separação verificável
- Antes de preparar o Form 5472: confirme a constituição nos U.S., a propriedade estrangeira e a condição de DE
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 8832 (Rev. December 2013) — Rev. December 2013
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.