購入後に事実が変わった場合:準備を続ける前に対応範囲を再確認する
· 5 最小読み取り時間
この状況での結論
購入しても、その後の会社の事実は固定されません。簡単な申告状況を正確に説明した後でも、準備前に以前の選択が見つかったり、所有者が増えたり、新たな取引情報が届いたりします。役立つ対応は受付内容の変更追記であり、黙っておくことや支払が資格を保証すると考えることではありません。追記には元の回答、変わった・発見した内容、影響する準備上の質問を記録します。提供者は現在の事実を評価でき、新情報すべてが自動拒否とも、初回回答が永久に正しいとも考えずに済みます。[1, p.2] [2, p.5]
判断を左右する事実は何か
簡略化された年間サービスは、U.S.で設立した単一構成員の、税務上所有者と別個に扱われない事業体と非居住者の個人所有者という、明示された事実が前提です。分類履歴と関連当事者の実際の取引も関係します。米国事業体のデフォルト規則は単独と複数所有を区別し、選択とその効力期間は別に検討します。受付上の名前を変えるだけで変更を解決しないでください。ここでの追記は編集上の整理資料であり、政府の修正フォームや公式の資格判断ではありません。返金、プラン変更、追加サービスの約束も作らず、それらの商業問題は実際の合意条件で扱います。[1, p.2] [2, p.5]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
| 外国所有の米国内税務上独立扱いされない事業体の定義 | 外国所有のU.S.のdisregarded entity(税務上の無視される事業体)は、外国の主体(個人・法人等)が完全所有する国内のdisregarded entityです。この目的で法人として扱われるのは、6038Aに関連する報告要件に限られます。 | — | [1, p.2] |
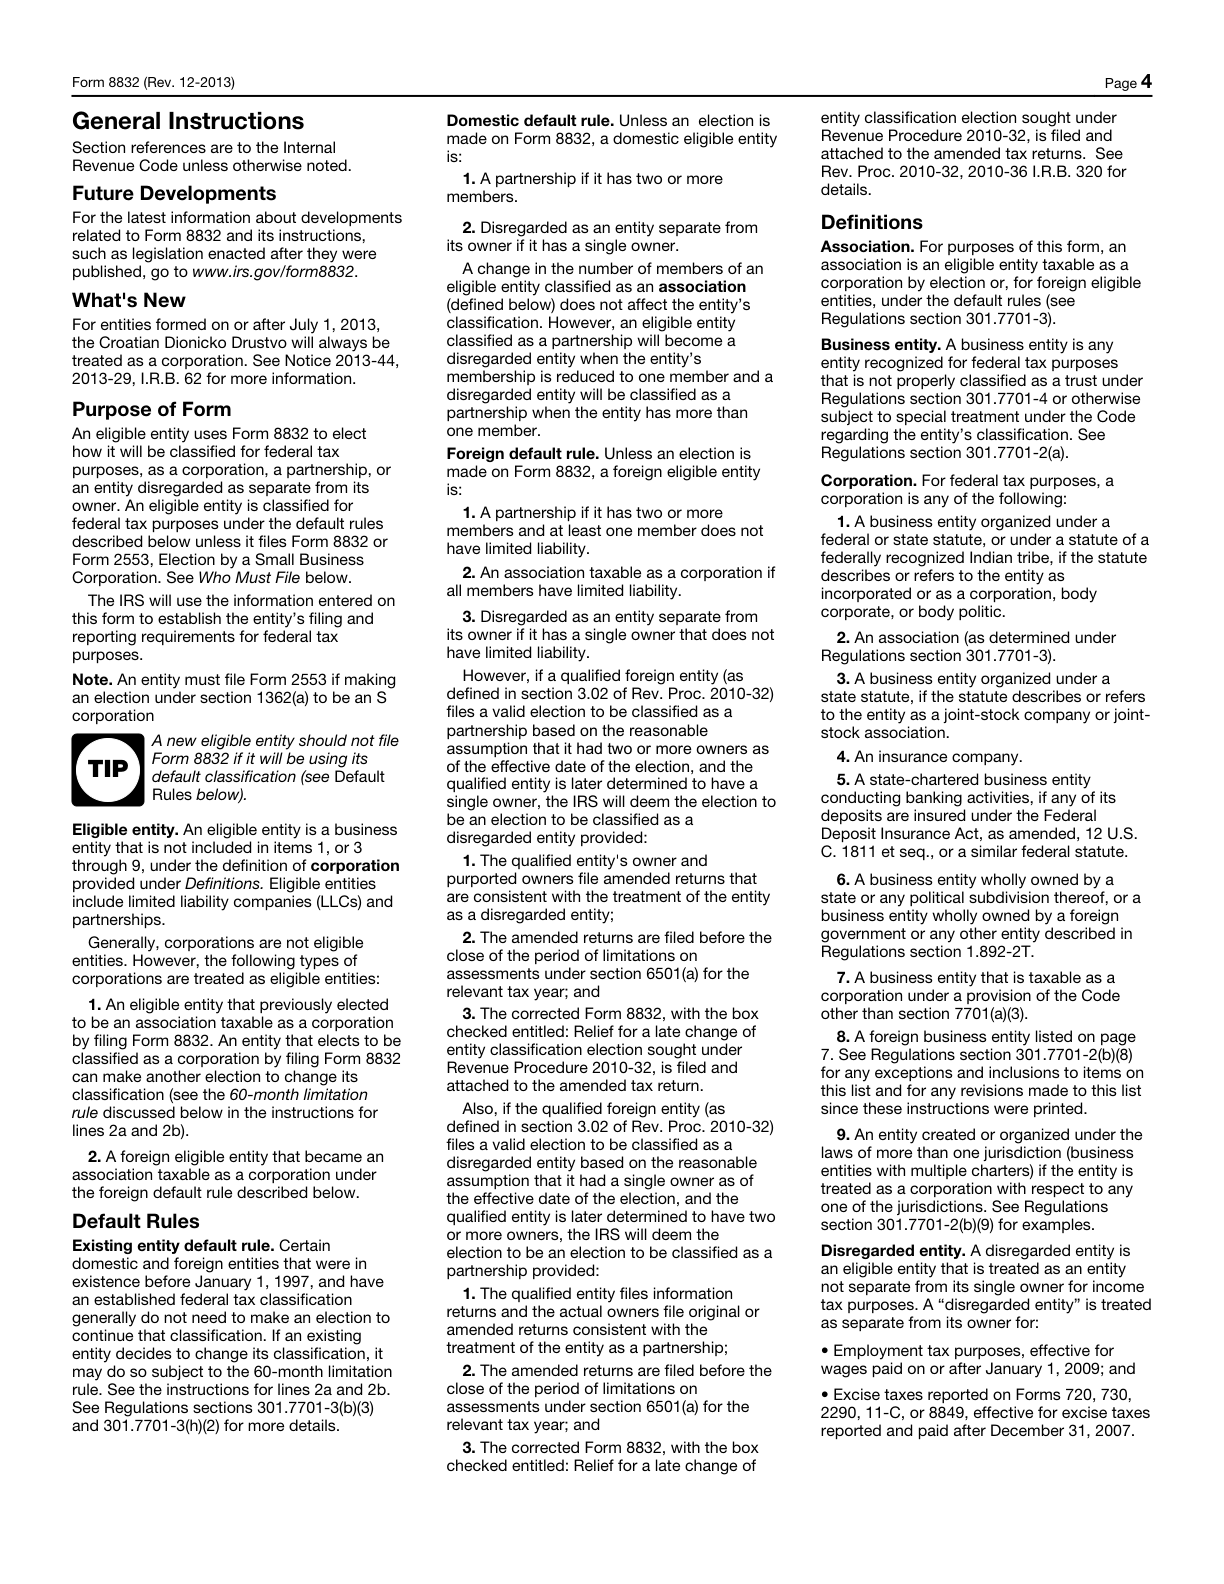
| 米国内の事業体に適用される基本分類 | 税務上の選択をしない場合、国内の適格事業体は、構成員が二者以上なら通常パートナーシップ、所有者が単独なら通常税務上無視される事業体という基本分類になります。 | — | [2, p.5] |
| 報告対象取引の有無による提出要否 | 報告法人は通常、課税年度中に外国またはU.S.の関連当事者と報告対象取引を行った場合、Form 5472を提出します。営業収益の有無だけで提出義務が決まるわけではありません。 | — | [1, p.2] |
| 有効ウィンドウ | 通常のForm 8832の発効日は、原則として、提出日の75日前より前にも、提出日の12か月後より後にも設定できません。期限後の選択に関する救済は別の例外であり、個別の確認が必要です。 | 通常の Form 8832 による税務上の選択です。 条件を満たす申請者を対象とする、期限後の税務上の選択に関する救済です。 | [2, p.6] |
| 関係者別フォーム | 報告法人と報告対象取引を行った外国またはU.S.の関連当事者ごとに、個別のForm 5472を用意します。1gはその課税年度における5472の総提出数です。 | — | [1, p.3] |
| 十分な記録 | 連邦税申告と関連当事者取引の処理の正しさを裏付ける、十分な恒久的帳簿・記録を保持し、規則1.6038A-3の詳細な要件も確認します。 | — | [1, p.3] |
適用条件とともに公式要件を読む
5で扱う対象事業体のその他の取引
外国所有のU.S. DEは、設立、解散、取得、処分、出資および分配に関連する受領・支払など、Part IVで報告していない所定のその他の取引について、Part Vにチェックを入れ、説明を添付します。[1, p.6]
適用される条件: 外国所有のU.S. disregarded entity。 該当する取引が Part IV に報告されていません。
対象事業体の課税年度
外国所有のU.S. DEは、所有者がU.S.税務申告に用いる課税年度を使用します。所有者にそのような課税年度がなければ、DEは暦年を使用します。[1, p.2]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮にLucasが、LLCはずっとデフォルトを維持したと考えて年間準備を注文した後、残りの資料を送る前に昔の助言者から選択書を受け取ったとします。支払済みの依頼が複雑になるからと削除しません。元回答、新資料、関連し得る期間、検討する質問を追記します。担当者は歴史的事実の新発見と現在の選択を区別できます。別の区分では最初の集計から抜けた取引も、最終取扱いを推測せず記録します。所有が変わったなら実日付と資料を示し、無条件の単独所有という表示を続けません。影響する利用資格は、適切な検討の間いったん確認待ちになります。この例はLucasの資格や必要申告を決定しません。注文説明を重要な記録を無視する理由にしない方法です。次の作業の根拠として双方が話し合える、日付付きの明確な更新が得られます。[1, p.2] [2, p.5]
記録を整理し、申告準備の手順を決める
影響する準備を進める前に、変更・新発見した事実を伝えます。出典を添付し、確定と確認中を説明してください。後の担当者が回答変更の理由を理解できるよう、元受付と追記を結び付けます。購入フォームを埋めたことで法的資格が確定したと考えず、実際の事実と範囲の適合をSpeedEINに確認します。助言者の実質的質問と資料の事務収集も分けます。範囲が明確になったら、合意した次の行為と根拠データを記録してください。透明な訂正は作業を現実に合わせますが、どんな状況でも元のパッケージで扱えるという保証にはなりません。[1, p.2] [2, p.5]
次に進む前の三つの確認
- 新事実・発見書類は、どの元回答に影響しますか。
- 効力発生日や報告期間は、推測でなく裏付けがありますか。
- 支払を恒久的な資格判断とせず、提供者が実際の範囲を再確認しましたか。
関連する準備ガイド
- IRSの案内が来ない場合:LLCの事実から申告の問題を確認する
- 個人と LLC の取引が同じ明細にある場合:検証できる区分台帳を作る
- Form 5472 を準備する前: U.S. の形成、外国所有、および DE ステータスを確認してください
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 8832 (Rev. December 2013) — Rev. December 2013
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。