I fatti cambiano dopo l'acquisto: riconfermare l'ambito prima di continuare
· 5 lettura minima
La risposta per questa situazione
L'acquisto non congela i fatti successivi della società. Un titolare può descrivere accuratamente una situazione semplice e poi scoprire un'opzione precedente, aggiungere un titolare o ricevere dati nuovi prima della dichiarazione. La risposta utile è un'aggiunta alle informazioni iniziali, non silenzio o presunzione che pagare garantisca idoneità. L'aggiunta registra risposta originaria, cambiamento o scoperta e domanda interessata. Consente di valutare fatti attuali senza fingere che ogni dettaglio nuovo provochi rifiuto automatico o che ogni risposta iniziale resti corretta indefinitamente.[1, p.2] [2, p.5]
Quali fatti possono cambiare la valutazione?
Il pacchetto annuale semplificato dipende dalla situazione dichiarata di ente non separato con un membro, costituito negli Stati Uniti (U.S.), con titolare persona fisica non residente. Storia di classificazione e operazioni effettive con parti correlate possono incidere. Le regole nazionali predefinite distinguono uno e più titolari, mentre opzione e periodo di efficacia richiedono valutazione distinta. Non risolvere una modifica soltanto rinominandola nei dati iniziali. Il documento qui proposto è ausilio redazionale, non modulo governativo di modifica o decisione ufficiale di idoneità. Non crea promesse di rimborso, aggiornamento commerciale o servizi ulteriori; tali questioni seguono i termini realmente concordati.[1, p.2] [2, p.5]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Per definizione, siamo di proprietà straniera | Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero è un’entità domestica fiscalmente non separata dal proprietario, interamente posseduta da un soggetto estero. Il suo trattamento come corporation ai fini fiscali statunitensi è limitato agli obblighi informativi relativi alla sezione 6038A. | — | [1, p.2] |
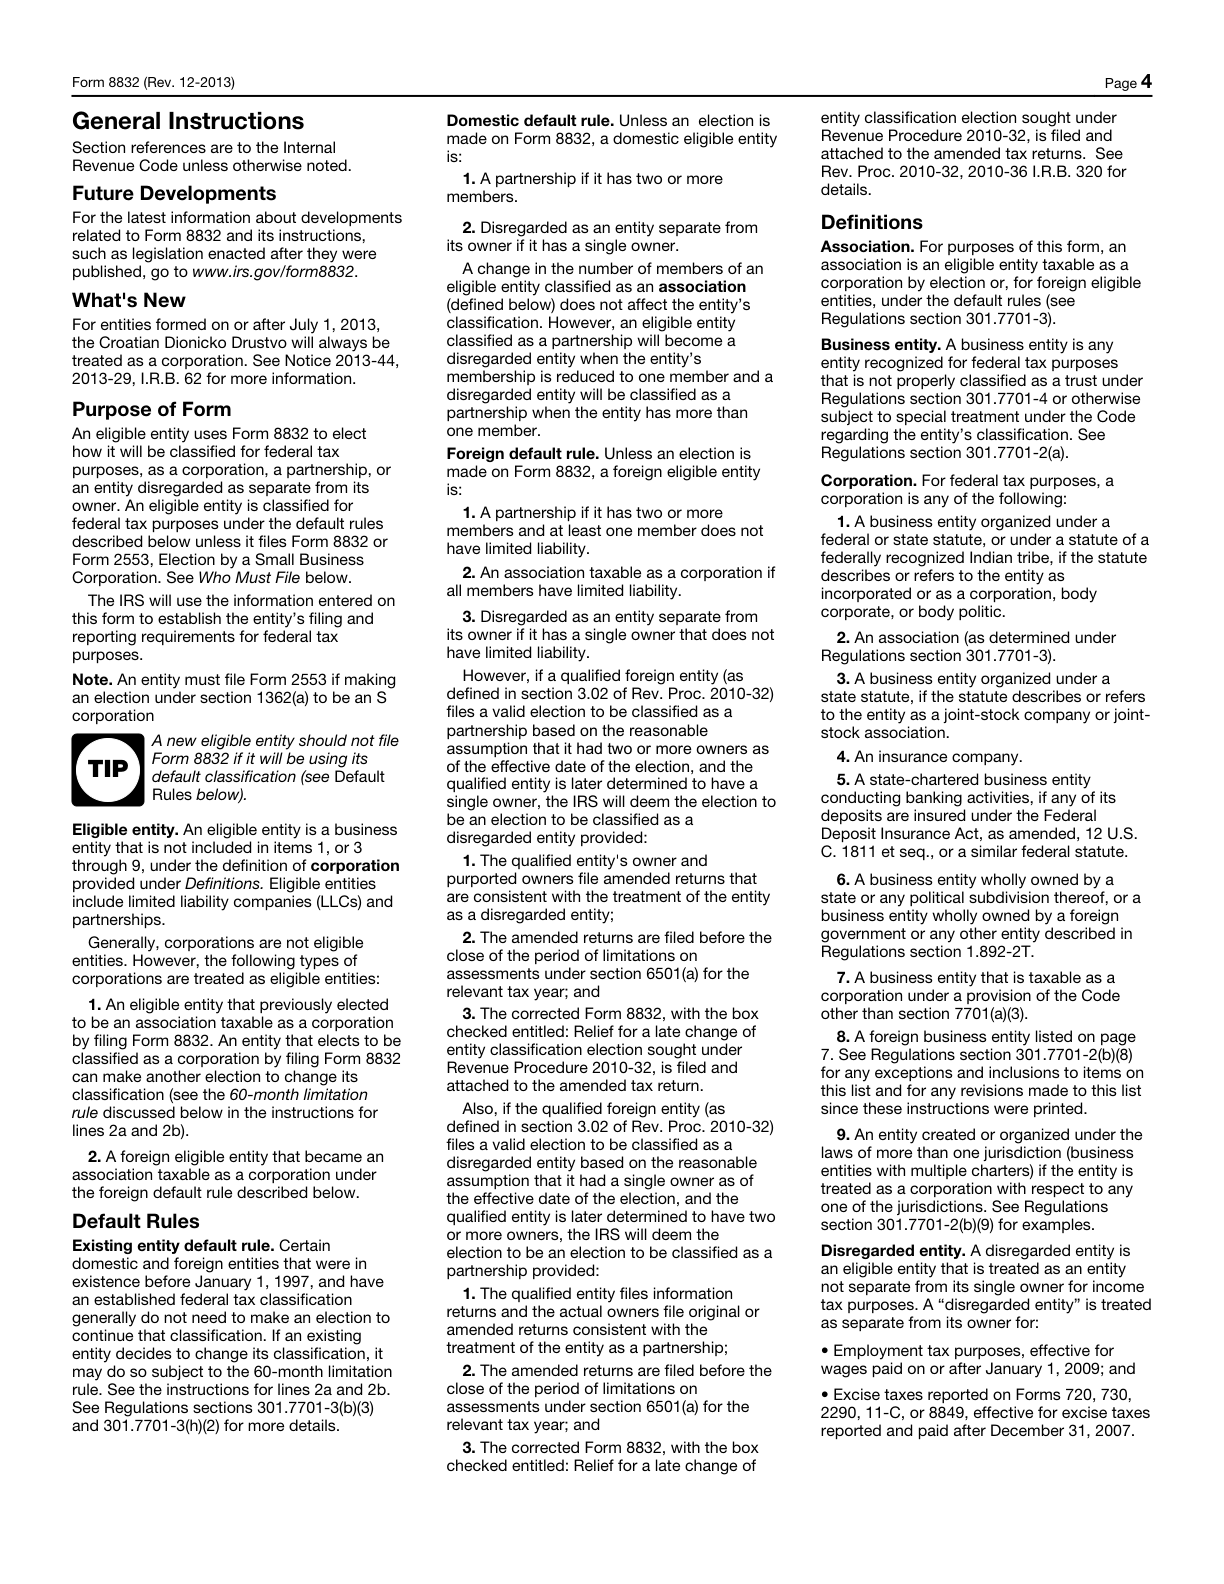
| Classificazione predefinita di un’entità costituita negli Stati Uniti | In assenza di un'opzione, un'entità domestica idonea con almeno due membri è generalmente classificata per impostazione predefinita come partnership; con un unico proprietario, generalmente come entità fiscalmente non considerata separatamente. | — | [2, p.5] |
| Attivatore di transazione segnalabile | Una società dichiarante deve generalmente presentare Form 5472 quando, durante l’anno fiscale, effettua una transazione da dichiarare con una parte correlata, estera oppure degli U.S. I soli ricavi operativi non determinano l’obbligo dichiarativo. | — | [1, p.2] |
| Finestra efficace | Nel regime ordinario di Form 8832, la data d’efficacia non può generalmente precedere la presentazione di oltre 75 giorni né seguirla di oltre 12 mesi. Un eventuale sgravio per un’opzione fiscale tardiva è un’eccezione distinta da esaminare separatamente. | Un'opzione ordinaria mediante Form 8832. Il rimedio per un'opzione tardiva destinato ai richiedenti che ne soddisfano le condizioni. | [2, p.6] |
| Modulo separato per parti correlate | Preparare un Form 5472 separato per ciascuna parte correlata estera o U.S. con la quale la società segnalante ha effettuato operazioni oggetto di comunicazione. L'articolo 1g è il numero totale di moduli 5472 per quell'anno fiscale. | — | [1, p.3] |
| Sufficienza dei documenti giustificativi | Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3. | — | [1, p.3] |
Leggere i requisiti nel loro contesto
Parte 5: altre transazioni delle entità fiscalmente non separate dal proprietario
Una U.S. DE detenuta da un soggetto estero barra Part V e allega una descrizione delle altre transazioni previste non riportate in Part IV, inclusi incassi e pagamenti connessi a costituzione, scioglimento, acquisizione, cessione, apporti e distribuzioni.[1, p.6]
Quando si applica: Entità U.S. di proprietà estera fiscalmente non considerata separatamente. Le operazioni pertinenti non sono state dichiarate nella Part IV.
Anno fiscale di un’entità fiscalmente non separata dal proprietario
Un U.S. DE di proprietà straniera utilizza l'anno fiscale utilizzato dal proprietario per la dichiarazione dei redditi U.S.. Se il proprietario non dispone di tale anno fiscale, DE utilizza un anno solare.[1, p.2]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si consideri il titolare ipotetico Lucas, che ha ordinato preparazione annuale supportata credendo che la LLC avesse sempre mantenuto il trattamento predefinito. Prima degli ultimi materiali riceve un vecchio fascicolo d'opzione da un consulente. Non lo elimina perché complica il lavoro pagato. Crea un'aggiunta con risposta originaria, nuovo documento, periodo possibile e domanda da esaminare. Il preparatore distingue un fatto storico appena scoperto da una scelta che Lucas compie ora. In un'altra sezione registra dati delle operazioni omessi dal primo prospetto senza indovinarne il trattamento finale. Se è cambiata anche proprietà, data e prove sono visibili anziché continuare senza condizioni a dire unico titolare. La questione di idoneità interessata viene sospesa durante l'esame appropriato. L'esempio non decide se Lucas sia idoneo o quale dichiarazione presenti. Evita che la descrizione dell'ordine giustifichi ignorare un documento rilevante. Il risultato è un aggiornamento chiaro e datato che titolare e fornitore possono discutere come base del prossimo lavoro.[1, p.2] [2, p.5]
Organizzare i documenti in un piano di preparazione
Comunicare fatti cambiati o scoperti prima che avanzi la preparazione interessata. Allegare fonte e spiegare certezza e verifiche residue. Collegare informazioni originarie e aggiunta per comprendere perché sia cambiata la risposta. Chiedere a SpeedEIN come i fatti reali rientrino nell'ambito, senza presumere che compilare l'acquisto accerti idoneità legale. Separare domande sostanziali del consulente e raccolta amministrativa. Chiarito l'ambito, registrare azione concordata e dati di supporto. Una correzione trasparente segue la realtà senza garantire che ogni situazione rientri nel pacchetto originario.[1, p.2] [2, p.5]
Tre verifiche prima di procedere
- Quale risposta originaria è interessata dal fatto nuovo o documento trovato?
- Efficacia o periodo dichiarativo sono documentati anziché indovinati?
- Il fornitore ha riconfermato l'ambito reale senza trattare il pagamento come decisione permanente di idoneità?
Guide di preparazione correlate
- Non arriva un promemoria IRS: determinare la domanda dichiarativa dai fatti della LLC
- Operazioni personali e della LLC nello stesso estratto: creare un registro di separazione verificabile
- Prima di preparare Form 5472: verifica costituzione U.S., proprietà estera e classificazione DE
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 8832 (Rev. December 2013) — Rev. December 2013
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste