Faits modifiés après paiement : reconfirmer le périmètre avant de continuer
· Lecture minimale 7
La réponse dans cette situation
Le paiement ne fige pas les faits futurs de la société. Un propriétaire peut décrire correctement un cas simple puis découvrir une option, ajouter un propriétaire ou recevoir des opérations nouvelles avant préparation. Répondez par un complément de collecte, sans silence ni hypothèse que le paiement garantit l’admissibilité. Consignez réponse initiale, changement ou découverte et question affectée. Cela permet d’évaluer les faits actuels sans prétendre que tout détail nouveau est rejet automatique ou que toutes les réponses initiales restent exactes indéfiniment.[1, p.2] [2, p.5]
Quels faits peuvent changer la réponse ?
Le forfait simplifié dépend de la situation déclarée d’entité disregarded à associé unique constituée aux U.S. et propriétaire personne physique non résidente. Historique de classification et opérations réelles de parties liées peuvent compter. Les règles par défaut des entités constituées aux États-Unis distinguent un propriétaire et plusieurs ; option et période effective demandent examen séparé. Ne résolvez pas le changement en le renommant dans la collecte. Le complément est une aide éditoriale, pas formulaire rectificatif gouvernemental ou décision officielle d’admissibilité. Il ne crée pas de promesse de remboursement, d’évolution du forfait ou de service supplémentaire ; ces questions commerciales relèvent des termes convenus réels.[1, p.2] [2, p.5]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Définition de propriété étrangère américaine | Une entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger est une entité domestique fiscalement non distincte de son propriétaire, entièrement détenue par un sujet fiscal étranger. Son traitement comme corporation, au sens fiscal américain, est limité aux obligations déclaratives relatives à la section 6038A. | — | [1, p.2] |
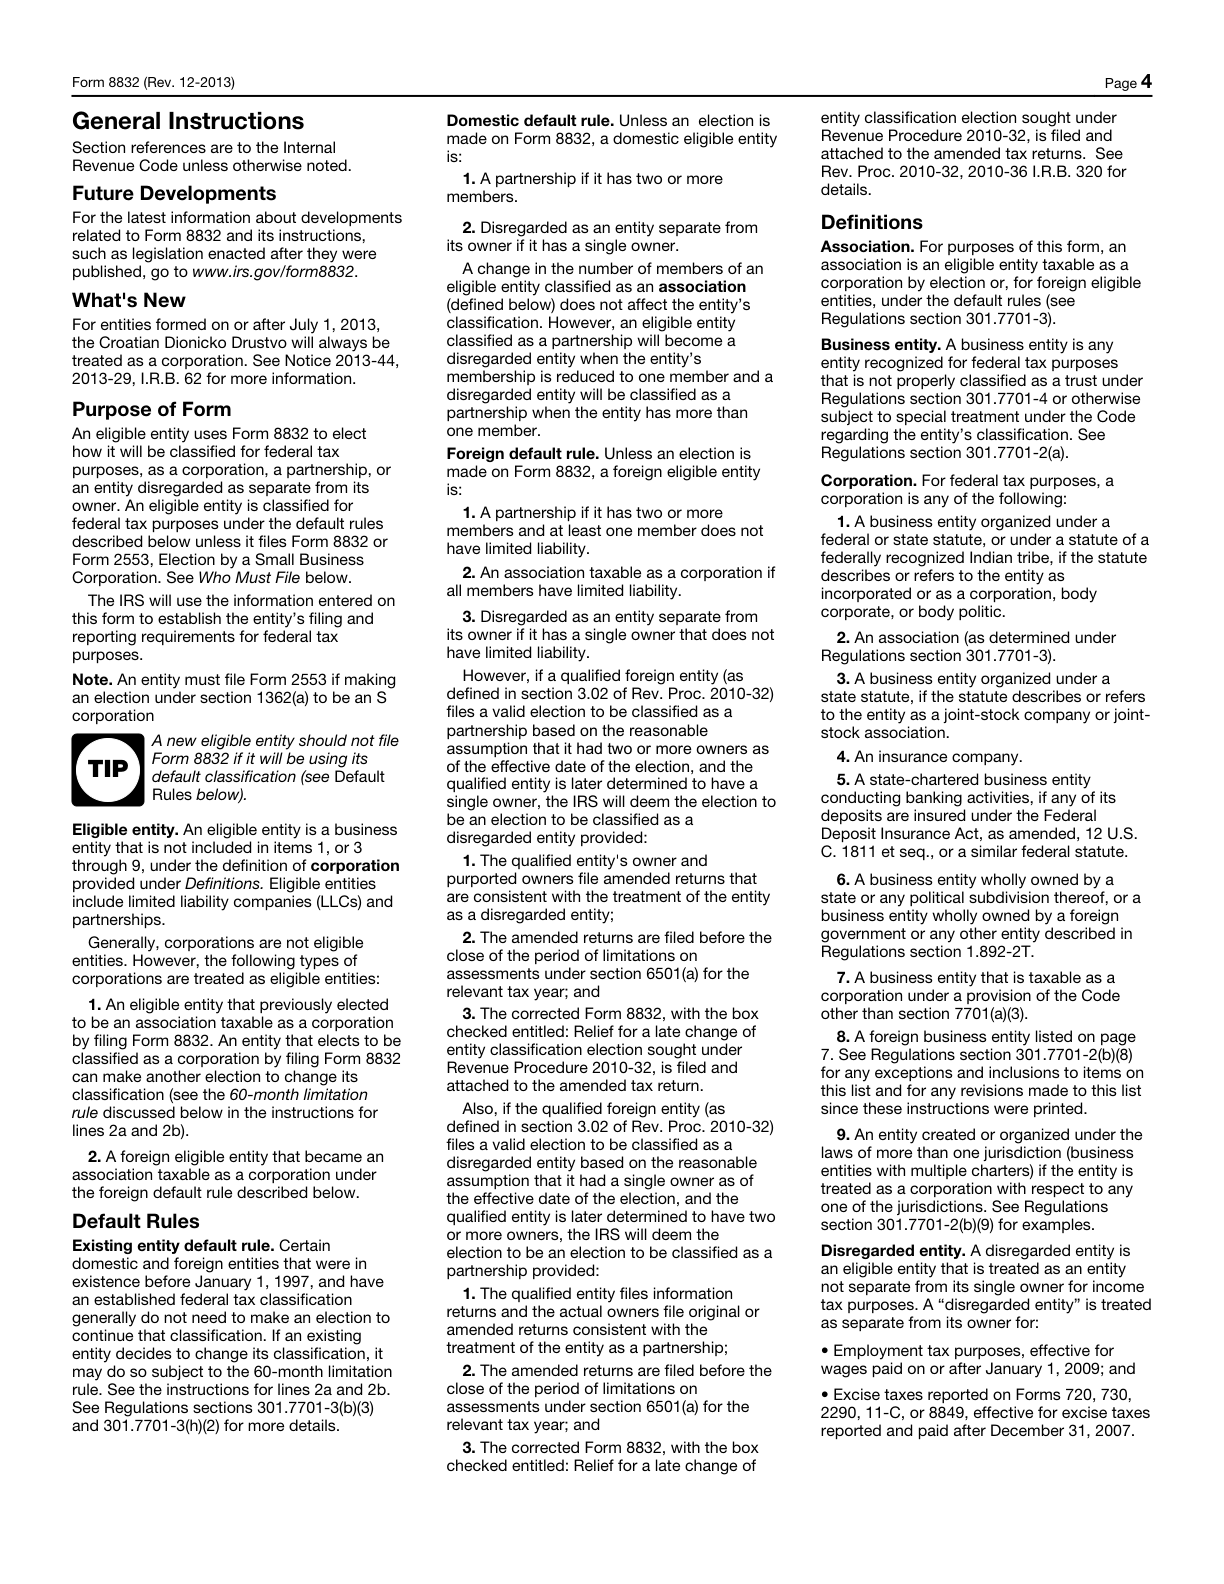
| Classification par défaut d’une entité constituée aux États-Unis | En l’absence d’option, une entité domestique admissible ayant plusieurs membres relève généralement par défaut de la classification fiscale de partnership ; avec un seul propriétaire, elle est généralement fiscalement non distincte de ce propriétaire. | — | [2, p.5] |
| Déclencheur de transaction à déclarer | Une société déclarante doit généralement déposer Form 5472 si, au cours de l’année fiscale, elle effectue une transaction à déclarer avec une partie liée, étrangère ou des U.S. Les seuls revenus d’exploitation ne déterminent pas l’obligation de déclaration. | — | [1, p.2] |
| Fenêtre efficace | Dans le cadre ordinaire de Form 8832, la date d’effet ne peut généralement pas précéder le dépôt de plus de 75 jours ni le suivre de plus de 12 mois. Une mesure de régularisation d’une option fiscale tardive constitue une exception distincte nécessitant son propre examen. | Une option ordinaire au moyen de Form 8832. Une mesure de régularisation d’une option fiscale tardive, pour les demandeurs qui en remplissent les conditions. | [2, p.6] |
| Formulaire distinct pour les parties liées | Préparez un Form 5472 distinct pour chaque partie liée, étrangère ou des U.S., avec laquelle la société déclarante a eu des transactions à déclarer. La rubrique 1g correspond au nombre total de formulaires 5472 déposés pour cette année fiscale. | — | [1, p.3] |
| Caractère suffisant des pièces justificatives | Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements. | — | [1, p.3] |
Comprendre les exigences dans leur contexte
Partie 5 : autres transactions des entités fiscalement ignorées
Une entité U.S. DE détenue par un sujet étranger coche Part V et joint une description des autres transactions visées qui ne sont pas déclarées dans Part IV, notamment les encaissements et paiements liés à la constitution, la dissolution, l’acquisition, la cession, les apports et les distributions.[1, p.6]
Conditions d’application: Entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger. Les transactions concernées n’ont pas été déclarées dans Part IV.
Année fiscale d’une entité fiscalement ignorée
Une entité U.S. DE détenue par un sujet étranger utilise l’année fiscale que son propriétaire emploie pour ses déclarations fiscales aux U.S. Si le propriétaire n’a pas une telle année fiscale, la DE utilise l’année civile.[1, p.2]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Considérons un propriétaire fictif, Lucas, ayant commandé l’annuel pris en charge en croyant sa LLC toujours par défaut. Avant les dernières pièces, il reçoit une ancienne option d’un conseiller. Il ne la supprime pas parce qu’elle complique la commande payée. Lucas note réponse initiale, nouvelle pièce, période possible et question à examiner. Le préparateur distingue ainsi découverte historique et choix actuel. Une autre section note les opérations omises sans deviner leur traitement. Si la propriété a aussi changé, date et pièces réelles sont visibles plutôt que de continuer propriétaire unique sans réserve. Le projet suspend la question affectée d’admissibilité pendant l’examen approprié. L’exemple ne décide pas de l’admissibilité de Lucas ni de sa déclaration requise. Il évite que la description commandée justifie d’ignorer une pièce importante. Le résultat est une mise à jour claire et datée servant de base à la discussion de suite.[1, p.2] [2, p.5]
Transformer les pièces en plan de préparation
Signalez faits modifiés ou découverts avant l’avancement affecté. Joignez source et distinguez certain et en vérification. Reliez collecte originale et complément pour expliquer le changement de réponse au futur réviseur. Demandez à SpeedEIN de confirmer l’adéquation aux faits plutôt que de traiter le formulaire d’achat comme admissibilité légale. Distinguez conseil de fond et collecte administrative. Périmètre clarifié, notez action convenue et données justificatives. Une correction transparente fait suivre la réalité sans garantir que toute situation entre dans le forfait initial.[1, p.2] [2, p.5]
Trois vérifications avant de poursuivre
- Quelle réponse initiale est affectée par le fait ou document retrouvé ?
- Date d’effet ou période déclarative est-elle étayée plutôt que devinée ?
- Le prestataire a-t-il reconfirmé le périmètre sans faire du paiement une décision permanente d’admissibilité ?
Guides de préparation associés
- Aucun rappel IRS reçu : déterminer le dépôt depuis les faits de la LLC
- Opérations personnelles et de la LLC sur un même relevé : établir un registre de séparation vérifiable
- Avant de préparer Form 5472 : confirmez la formation U.S., la propriété étrangère et le statut DE
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 8832 (Rev. December 2013) — Rev. December 2013
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis