LLCの期限延長と所有者の申告は別の作業:対象を明確にする
· 5 最小読み取り時間
この状況での結論
延長申請を「事業の税務期限を延ばした」と説明する前に、対象の納税者、申告書、期間を明記します。Form 7004は選択した申告書に適用されるもので、LLCやその所有者に関係するすべての申告・税務事項に自動的に適用されるわけではありません。担当表を作れば、対応可能な事業体の申告書類と、独立した検討を要する所有者自身の事項を分けられます。各作業を誰が担当し、現在の進捗を何が裏付けるかを記載してください。これにより、外国所有DEの特別な報告上の取扱いを、所有者自身の申告に関する完全な答えと誤解することも防げます。担当表は、個人の申告義務を新たに生むものではなく、事業体の延長申請を注文しても、その別の問題が解決したわけではないと明らかにするものです。[1, p.1] [1, p.2] [2, p.2]
判断を左右する事実は何か
引用する説明は、延長する申告書、DEの特別な報告の仕組み、その税務年度のルールを区別しています。また、Form 7004は納税期限を延長しないと明記しています。事業体と所有者の作業を計画する際も、この範囲を明確にしてください。この記事は、所有者が特定の個人申告書を提出すべきかを判断したり、個人の延長手続を示したり、個人申告の準備を提供したりしません。期限延長を、元の申告書の完成として扱うものでもありません。必要な所有者向けの助言は、事業体サービスから推測するのではなく、適切に範囲を定めた別の業務として扱います。[1, p.1] [1, p.2] [2, p.2]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
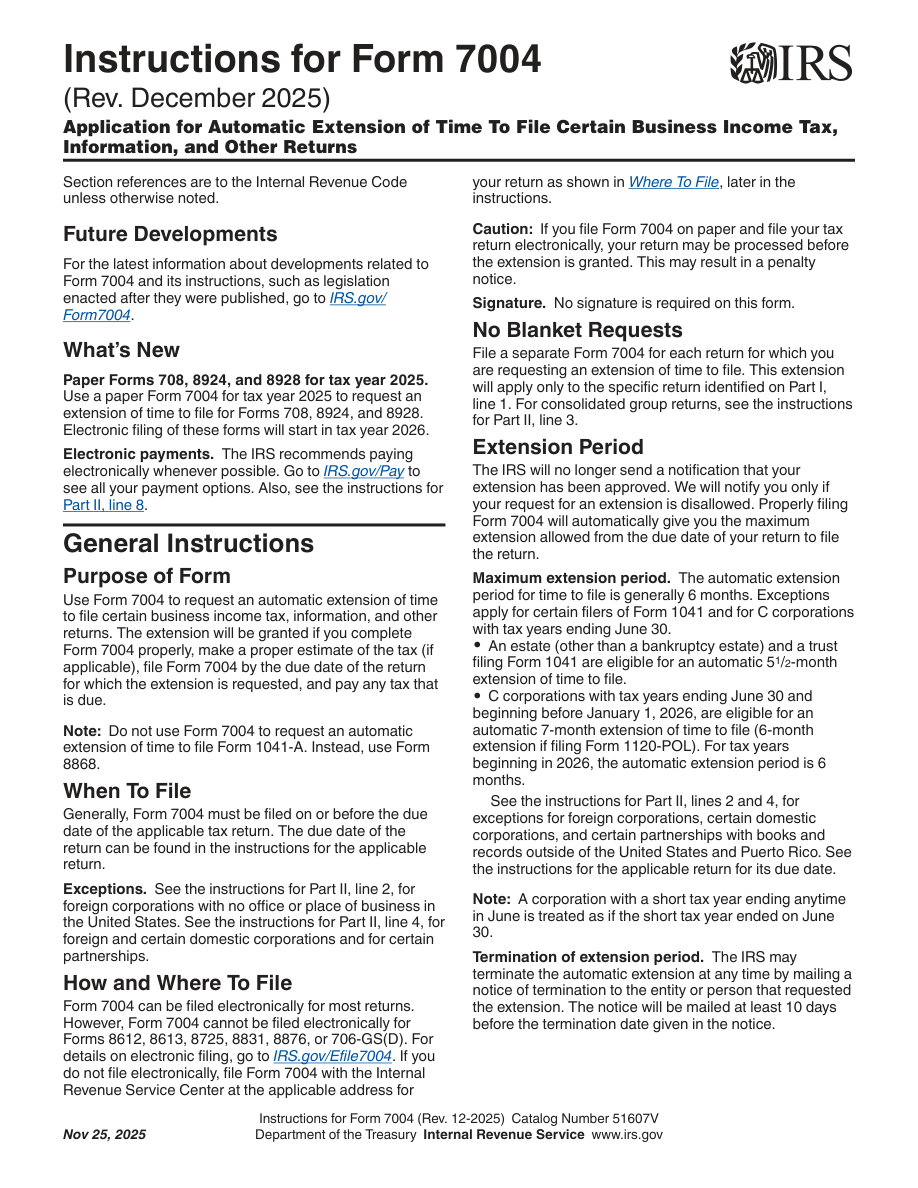
| 申告書ごとの区別 | 納税申告期限の延長が必要な納税申告書の種類ごとに、個別の Form 7004 を提出します。納税申告期限の延長は、Part I、line 1 で選択したフォームにのみ適用されます。 | — | [1, p.1] |
| 納税申告期限の延長ではない | Form 7004は、納付すべき税金の支払期限を延長しません。 | — | [1, p.2] |
| 税務上独立扱いされない事業体に必要なpro forma申告書 | Form 5472の提出対象となる外国所有のU.S. DEは、Form 5472をpro forma Form 1120に添付し、有効な提出期限延長を含むForm 1120の期限までに提出します。 | — | [2, p.2] |
| 外国所有の米国内税務上独立扱いされない事業体の定義 | 外国所有のU.S.のdisregarded entity(税務上の無視される事業体)は、外国の主体(個人・法人等)が完全所有する国内のdisregarded entityです。この目的で法人として扱われるのは、6038Aに関連する報告要件に限られます。 | — | [2, p.2] |
| 対象事業体の課税年度 | 外国所有のU.S. DEは、所有者がU.S.税務申告に用いる課税年度を使用します。所有者にそのような課税年度がなければ、DEは暦年を使用します。 | — | [2, p.2] |
| 外国所有税務上独立扱いされない事業体の専用提出ルート | 外国所有のU.S. disregarded entityがForm 5472/pro forma 1120申告一式の提出期限延長を申請する場合、line 1にForm 1120のコードを記入し、上部にForeign-owned U.S. DEと記載します。通常のForm 7004の送付先ではなく、Form 5472の説明に記載された専用のファクスまたは郵送ルートを使用します。 | 申告者は、外国所有の米国(U.S.)の、税務上所有者と別個に扱われない事業体です。 この延長は、その事業体の Form 5472/pro forma 1120 の提出一式に関するものです。 | [2, p.3] [2, p.2] [3, p.1] |
適用条件とともに公式要件を読む
公式の記入欄 7004 Header name / identifying number: Name Identifying number
名前と EIN またはその他の該当する識別番号を入力し、IRS レコードと照合します。[3, p.1] [1, p.2]
本来の期日
Form 7004は通常、延長を求める税務申告書の当初の提出期限までに提出しなければなりません。当初の期限は、その申告書の個別の説明で確認します。[1, p.1]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮に、所有者が、作成担当者はLLCのForm 7004を進めたという連絡を受け、別の助言者に「税務期限はすべて対応済み」と伝えたとします。状況を明らかにするため、事業体の書類、延長申請、所有者自身の問題を別々の行にした担当表を作ります。保管する申請書から、選択した申告書と期間を該当行に転記し、提出の証拠は別の進捗として記録します。所有者の行には、誰かがその事項を検討しているなら担当の助言者を記し、裏付けが得られるまで申告・延長の状況を未確定のままにします。延長の下書きがあるというだけで、支払の問題を延期済みとはしません。DEの報告年度に確認が必要なら、所有者が個人の期限を口頭で説明した内容を答えにせず、事業体の行に確認事項を加えます。この担当表は、一つの作業の進捗によって別の作業が黙って完了扱いになることを防ぎます。所有者に必ず納税や個人申告が必要だと述べたり、事業体の申請で特定の個人向け救済を得られると判断したりする例ではありません。[1, p.1] [1, p.2] [2, p.2]
記録を整理し、申告準備の手順を決める
担当表を見直す際は、各サービス提供者に、引き受けた業務と実際に達した段階を具体的に説明してもらいます。作成済み、提出済み、元の申告書の完成は、別々の状態として残してください。合意していない所有者自身の作業を事業体の作成担当者に割り当てたり、フォームを特定せず別の助言者にすべて対応済みと説明したりしないでください。支払時期と申告時期を分け、同じ税務年度だから同じ義務だと考えず、未解決の事項を残します。SpeedEINの対応可能な延長サービスは、明示された事業体の書類と、適用される当初期限が対象です。個人申告・個人の延長、納税期限の延長、将来のすべての義務の履行を保証する業務として宣伝してはいけません。役立つ引継ぎは、事業体の業務を正確に説明し、所有者自身の別の問題との境界を明らかにするものです。[1, p.1] [1, p.2] [2, p.2]
次に進む前の三つの確認
- 実際のForm 7004は、どの納税者、選択した申告書、期間を特定していますか。
- 事業体の延長で決まったと考えず、所有者自身の別の状況を誰が検討していますか。
- 支払時期、延長申請の作成、提出、最終的な申告書の完成を別々に記録していますか。
関連する準備ガイド
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 7004 (Rev. December 2025) — Rev. December 2025
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。