A prorrogação da LLC e a declaração do proprietário são trabalhos distintos
· 7 leitura mínima
A resposta para esta situação
Escreva contribuinte, declaração e período ao lado do pedido de prorrogação antes de dizer que os impostos da empresa foram prorrogados. O Form 7004 aplica-se à declaração selecionada, não automaticamente a toda declaração ou questão tributária da LLC e de seu proprietário. Uma matriz de responsabilidade pode separar o pacote informativo atendido da entidade de qualquer assunto do proprietário que exija análise independente. Deve identificar quem cuida de cada tarefa e qual prova sustenta o status atual. Isso também evita confundir o tratamento especial de DE de propriedade estrangeira com uma resposta completa à posição declaratória pessoal do proprietário. A matriz não cria obrigação pessoal; esclarece que uma contratação de prorrogação da entidade não resolveu essa pergunta separada.[1, p.1] [1, p.2] [2, p.2]
Quais fatos podem mudar a análise?
As instruções selecionadas distinguem a declaração prorrogada, o contexto informativo especial DE e sua regra de ano fiscal. Também dizem que o Form 7004 não estende o prazo de pagamento. Esses limites precisam ficar visíveis ao planejar trabalho da entidade e do proprietário. Este artigo não determina se o proprietário deve entregar uma declaração pessoal específica, não identifica procedimento de prorrogação pessoal nem oferece preparação de declaração pessoal. Não trata a prorrogação como conclusão da declaração subjacente. Aconselhamento do proprietário, quando necessário, pertence a trabalho próprio de escopo apropriado, não deduzido de um serviço da entidade.[1, p.1] [1, p.2] [2, p.2]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
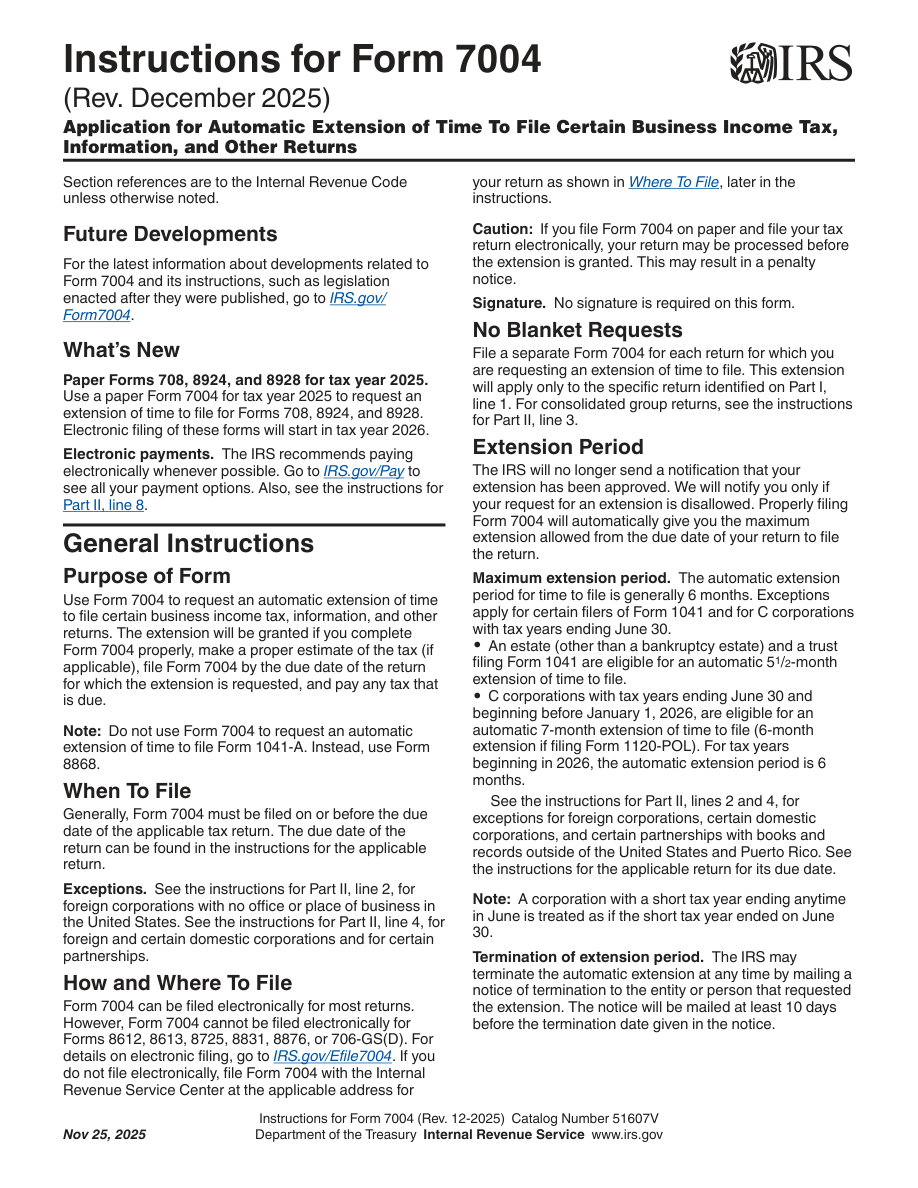
| Declaração de imposto separada | Apresente um Form 7004 separado para cada tipo de declaração fiscal cujo prazo pretenda prorrogar. A prorrogação aplica-se apenas ao formulário selecionado em Part I, line 1. | — | [1, p.1] |
| Não prorroga o prazo de pagamento | Form 7004 não prorroga o prazo para pagamento do imposto devido. | — | [1, p.2] |
| Exigência de declaração pro forma para a entidade desconsiderada para efeitos fiscais | Uma DE dos U.S. de titularidade estrangeira obrigada a apresentar Form 5472 anexa esse Form 5472 a uma pro forma Form 1120 e apresenta o conjunto até ao prazo do Form 1120, incluindo uma prorrogação válida. | — | [2, p.2] |
| Definição da entidade americana desconsiderada para efeitos fiscais detida por estrangeiros | Uma entidade dos U.S. desconsiderada para fins fiscais e de propriedade estrangeira é uma entidade doméstica desconsiderada, integralmente pertencente a um sujeito estrangeiro para fins fiscais. Seu tratamento fiscal como corporation limita-se às obrigações de informação relacionadas à seção 6038A. | — | [2, p.2] |
| Ano fiscal da entidade desconsiderada para efeitos fiscais | Um U.S. DE de propriedade estrangeira usa o ano fiscal que seu proprietário usa para a declaração de impostos U.S.. Se o proprietário não tiver esse ano fiscal, o DE usará um ano civil. | — | [2, p.2] |
| Via especial para a entidade desconsiderada para efeitos fiscais detida por estrangeiros | Uma entidade dos U.S. desconsiderada para fins fiscais e de propriedade estrangeira, que solicita prorrogação para o conjunto Form 5472/pro forma 1120, usa o código do Form 1120 em «line 1», escreve «Foreign-owned U.S. DE» no topo e segue o procedimento especial de fax ou correio das instruções de Form 5472, em vez dos endereços comuns de Form 7004. | O declarante é uma entidade dos EUA (U.S.) de propriedade estrangeira desconsiderada como separada de seu proprietário para fins fiscais. A prorrogação refere-se ao seu conjunto de documentos Form 5472/pro forma 1120. | [2, p.3] [2, p.2] [3, p.1] |
Leia os requisitos no contexto correto
Campo oficial 7004 Header name / identifying number: Name Identifying number
Insira o nome e EIN ou outro número de identificação aplicável, comparando-os com os registros IRS.[3, p.1] [1, p.2]
Data de vencimento original
Form 7004 geralmente deve ser apresentado até o prazo original da declaração para a qual se pede prorrogação, inclusive nessa data. Consulte as instruções específicas dessa declaração para identificar seu prazo original.[1, p.1]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Suponha que um proprietário hipotético receba confirmação de trabalho no Form 7004 da LLC e diga a outro assessor que todos os prazos tributários foram tratados. Para esclarecer, cria uma matriz com linhas separadas para pacote da entidade, pedido de prorrogação e questão pessoal. A declaração selecionada e o período são copiados do pedido preservado para a linha pertinente, enquanto provas de envio recebem status distinto. A linha pessoal identifica qual assessor, se houver, analisa o assunto e mantém a posição de entrega ou prorrogação pendente até ser sustentada. Uma questão de pagamento não é marcada como adiada só porque existe uma minuta de prorrogação. Se os fatos de ano declaratório DE precisam de confirmação, isso entra na linha da entidade em vez de ser respondido pela descrição informal de prazo pessoal. A matriz hipotética impede que o progresso de uma tarefa conclua outra silenciosamente. Não diz que o proprietário necessariamente deve tributo, precisa de declaração pessoal ou pode usar o pedido da entidade para obter qualquer alívio pessoal específico.[1, p.1] [1, p.2] [2, p.2]
Organize os registros em um plano de preparação
Ao revisar a matriz, peça a cada prestador que diga o trabalho exato aceito e o marco realmente alcançado. Preparado, enviado e declaração subjacente concluída devem permanecer descrições diferentes. Evite atribuir ao preparador da entidade uma tarefa pessoal nunca acordada ou dizer a outro assessor que toda posição está coberta sem especificar o formulário. Separe prazo de pagamento e de entrega e preserve pendências em vez de tratar um ano fiscal compartilhado como prova de obrigações compartilhadas. O serviço de prorrogação atendido da SpeedEIN trata do escopo declarado de pacote da entidade e prazo original aplicável. Não deve ser anunciado como trabalho de declaração ou prorrogação pessoal, extensão de pagamento ou garantia de satisfação de toda obrigação posterior. O repasse útil descreve precisamente o trabalho da entidade e delimita qualquer questão separada do proprietário.[1, p.1] [1, p.2] [2, p.2]
Três verificações antes de prosseguir
- Qual contribuinte, declaração selecionada e período o Form 7004 real identifica?
- Quem analisa qualquer posição pessoal separada sem presumir que a prorrogação da entidade a decida?
- Prazo de pagamento, preparação de prorrogação, envio e conclusão da declaração futura são registrados como assuntos diferentes?
Guias de preparação relacionados
- A prorrogação foi pedida: defina as entregas restantes da declaração anual
- Trocar de preparador após pedir prorrogação: transfira as provas da entrega
- Um Form 7004 por declaração de imposto: preparar registros separados de entidade e período
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 7004 (Rev. December 2025) — Rev. December 2025
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.