Prorogation de la LLC et déclaration du propriétaire : deux missions distinctes
· Lecture minimale 7
La réponse dans cette situation
Écrivez contribuable, déclaration et période à côté d’une demande avant de dire les impôts de l’entreprise sont prorogés. Form 7004 s’applique à la déclaration choisie, pas automatiquement à chaque déclaration ou question fiscale liée à une LLC et son propriétaire. Une matrice de responsabilités distingue le dossier déclaratif de l’entité pris en charge des questions personnelles nécessitant un examen indépendant. Identifiez la personne chargée de chaque tâche et les preuves de son état actuel. Cela évite aussi de confondre le traitement spécial d’une DE détenue par une personne étrangère avec réponse complète sur le dépôt propre du propriétaire. La matrice ne crée pas d’obligation personnelle ; elle montre qu’une commande de prorogation d’entité n’a pas résolu cette question distincte.[1, p.1] [1, p.2] [2, p.2]
Quels faits peuvent changer la réponse ?
Les instructions retenues distinguent déclaration prorogée, contexte spécial DE et règle d’exercice. Elles précisent aussi que Form 7004 ne prolonge pas le délai de paiement. Gardez ces limites visibles en planifiant pour l’entité et son propriétaire. Cet article ne détermine pas si celui-ci doit déposer une déclaration personnelle, n’identifie pas de procédure personnelle de prorogation et ne propose pas de préparation personnelle. Il ne traite pas une prorogation comme déclaration sous-jacente terminée. Le conseil au propriétaire relève, si nécessaire, d’un travail propre correctement délimité plutôt que déduit d’un service d’entité.[1, p.1] [1, p.2] [2, p.2]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
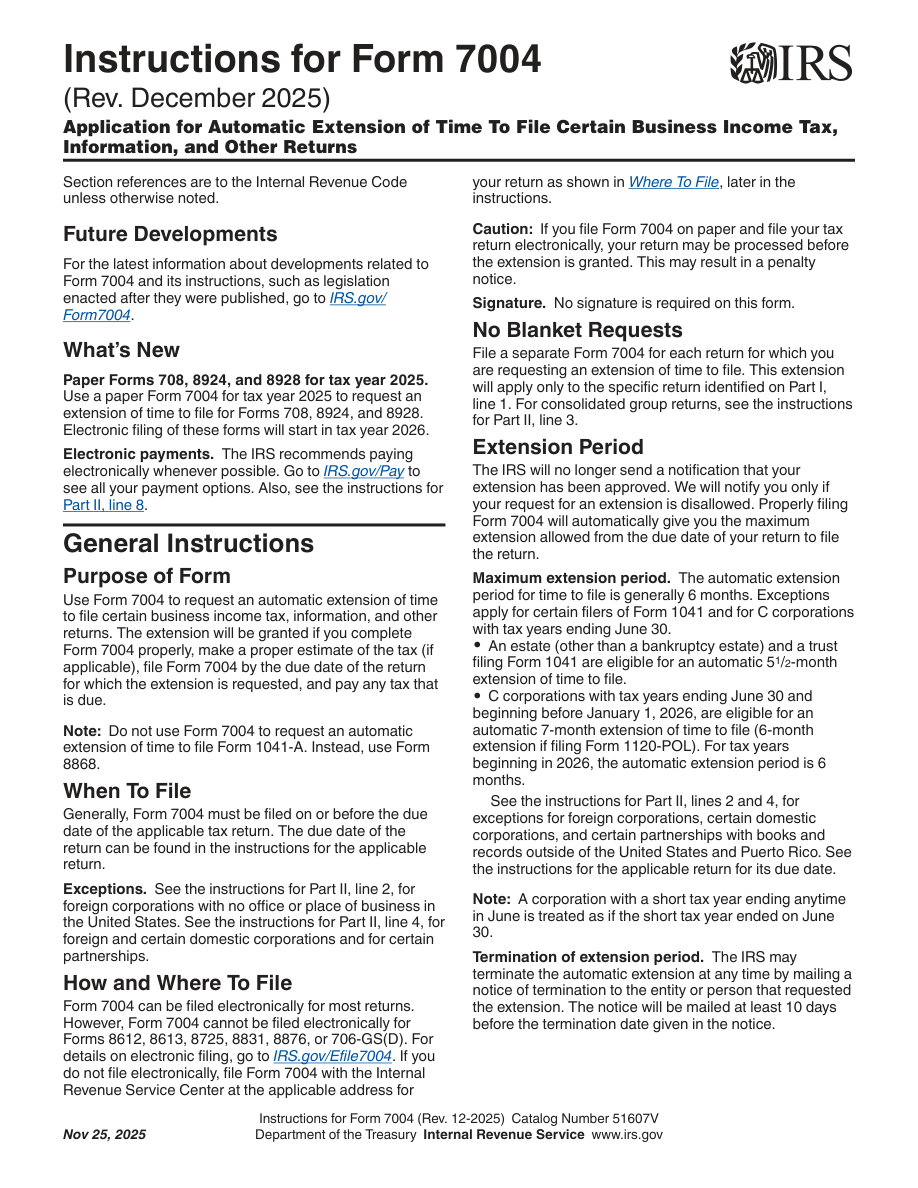
| Déclaration d'impôt séparée | Produisez un Form 7004 distinct pour chaque type de déclaration de revenus nécessitant une prolongation de la date limite de déclaration de revenus. La prolongation du délai de déclaration de revenus s'applique uniquement au formulaire sélectionné sur Part I, line 1. | — | [1, p.1] |
| Ne prolonge pas le délai de paiement | Form 7004 ne prolonge pas le délai de paiement de l’impôt dû. | — | [1, p.2] |
| Déclaration pro forma exigée pour une entité fiscalement ignorée | Une entité U.S. DE détenue par un sujet étranger et tenue de déposer Form 5472 joint Form 5472 à un pro forma Form 1120 et dépose le dossier au plus tard à l’échéance de Form 1120, en tenant compte d’une prolongation valable. | — | [2, p.2] |
| Définition de propriété étrangère américaine | Une entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger est une entité domestique fiscalement non distincte de son propriétaire, entièrement détenue par un sujet fiscal étranger. Son traitement comme corporation, au sens fiscal américain, est limité aux obligations déclaratives relatives à la section 6038A. | — | [2, p.2] |
| Année fiscale d’une entité fiscalement ignorée | Une entité U.S. DE détenue par un sujet étranger utilise l’année fiscale que son propriétaire emploie pour ses déclarations fiscales aux U.S. Si le propriétaire n’a pas une telle année fiscale, la DE utilise l’année civile. | — | [2, p.2] |
| Route spéciale de propriété étrangère | Une entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger, qui demande une prolongation pour son dossier Form 5472/pro forma 1120, utilise le code du Form 1120 à l’emplacement «line 1», inscrit «Foreign-owned U.S. DE» en haut et suit la procédure spéciale de télécopie ou d’envoi postal des instructions de Form 5472, au lieu des adresses ordinaires de Form 7004. | Le déclarant est une entité disregarded U.S. détenue par un propriétaire étranger. La prorogation concerne son ensemble Form 5472 / pro forma 1120. | [2, p.3] [2, p.2] [3, p.1] |
Comprendre les exigences dans leur contexte
Rubrique officielle 7004 Header name / identifying number: Name Identifying number
Entrez le nom et EIN ou tout autre numéro d'identification applicable, en les comparant aux enregistrements IRS.[3, p.1] [1, p.2]
Date d'échéance initiale
Form 7004 doit généralement être déposé au plus tard à la date limite initiale de la déclaration pour laquelle une prolongation est demandée. Consultez les instructions propres à cette déclaration pour connaître son échéance initiale.[1, p.1]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Supposons qu’un propriétaire fictif apprenne qu’un préparateur a travaillé sur Form 7004 de sa LLC et dise à un autre conseiller que tous les délais sont gérés. Pour clarifier, il crée une matrice avec lignes séparées pour dossier d’entité, demande de prorogation et question du propriétaire. Déclaration et période sélectionnées sont copiées de la demande conservée dans la bonne ligne ; toute preuve de soumission est consignée comme statut distinct. La ligne personnelle indique le conseiller éventuel examinant la situation et laisse dépôt ou prorogation ouverts jusqu’à preuve. Une question de paiement n’est pas marquée reportée parce qu’un projet existe. Si l’exercice de reporting de la DE nécessite confirmation, ce point va dans la ligne d’entité plutôt que d’être résolu par la description informelle d’une échéance personnelle. Cette matrice empêche qu’une tâche avancée termine silencieusement une autre. Elle ne dit pas que le propriétaire doit nécessairement un impôt ou une déclaration personnelle, ni qu’il peut utiliser la demande d’entité pour obtenir un aménagement donné du dépôt personnel.[1, p.1] [1, p.2] [2, p.2]
Transformer les pièces en plan de préparation
Lors de l’examen, demandez à chaque prestataire le travail exact accepté et l’étape réellement atteinte. Préparé, soumis et déclaration sous-jacente terminée restent différents. Évitez d’attribuer au préparateur d’entité une tâche personnelle jamais convenue, ou d’annoncer toute la situation couverte sans préciser le formulaire. Distinguez délai de paiement et de dépôt, et préservez les questions ouvertes plutôt que de traiter un exercice partagé comme preuve d’obligations communes. Le service de prorogation pris en charge de SpeedEIN concerne son dossier d’entité déclaré et l’échéance initiale applicable. Ne le présentez pas comme travail de déclaration ou prorogation personnelle, délai supplémentaire de paiement ou garantie de satisfaction de toute obligation ultérieure. Un transfert utile décrit précisément la mission d’entité et la frontière des questions personnelles séparées.[1, p.1] [1, p.2] [2, p.2]
Trois vérifications avant de poursuivre
- Quels contribuable, déclaration choisie et période le Form 7004 réel identifie-t-il ?
- Qui examine la situation séparée du propriétaire sans supposer que la prorogation d’entité la décide ?
- Délai de paiement, préparation de prorogation, soumission et achèvement de la déclaration finale sont-ils consignés séparément ?
Guides de préparation associés
- La prorogation a été demandée : définir les livrables annuels restants
- Changer de préparateur après la demande de prorogation : transmettre les preuves de dépôt
- Un Form 7004 par déclaration de revenus : préparer des enregistrements d'entité et de période distincts
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 7004 (Rev. December 2025) — Rev. December 2025
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis