La proroga della LLC e la dichiarazione del titolare sono lavori distinti
· 6 lettura minima
La risposta per questa situazione
Scrivere contribuente, dichiarazione e periodo accanto alla richiesta di proroga prima di dire che le imposte dell'impresa sono prorogate. Il Form 7004 si applica alla dichiarazione selezionata, non automaticamente a ogni dichiarazione o questione fiscale della LLC e del titolare. Una matrice di responsabilità distingue il pacchetto informativo supportato dell'ente dalle questioni del titolare da esaminare indipendentemente. Dovrebbe indicare chi gestisca ogni compito e quali prove ne sostengano lo stato. Evita anche di scambiare il trattamento speciale della DE di proprietà estera per risposta completa alla posizione dichiarativa personale del titolare. La matrice non crea un obbligo personale; chiarisce che un ordine di proroga dell'ente non ha risolto quella domanda distinta.[1, p.1] [1, p.2] [2, p.2]
Quali fatti possono cambiare la valutazione?
Le istruzioni selezionate distinguono dichiarazione da prorogare, contesto informativo speciale DE e relativa regola dell'anno fiscale. Affermano inoltre che il Form 7004 non proroga il pagamento. Questi limiti devono restare visibili pianificando il lavoro per ente e titolare. L'articolo non determina se il titolare debba presentare una specifica dichiarazione personale, non individua una procedura di proroga personale né offre preparazione di dichiarazioni personali. Non considera la proroga come completamento della dichiarazione sottostante. La consulenza del titolare, se necessaria, appartiene a lavoro con ambito appropriato proprio, non dedotto dal servizio dell'ente.[1, p.1] [1, p.2] [2, p.2]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
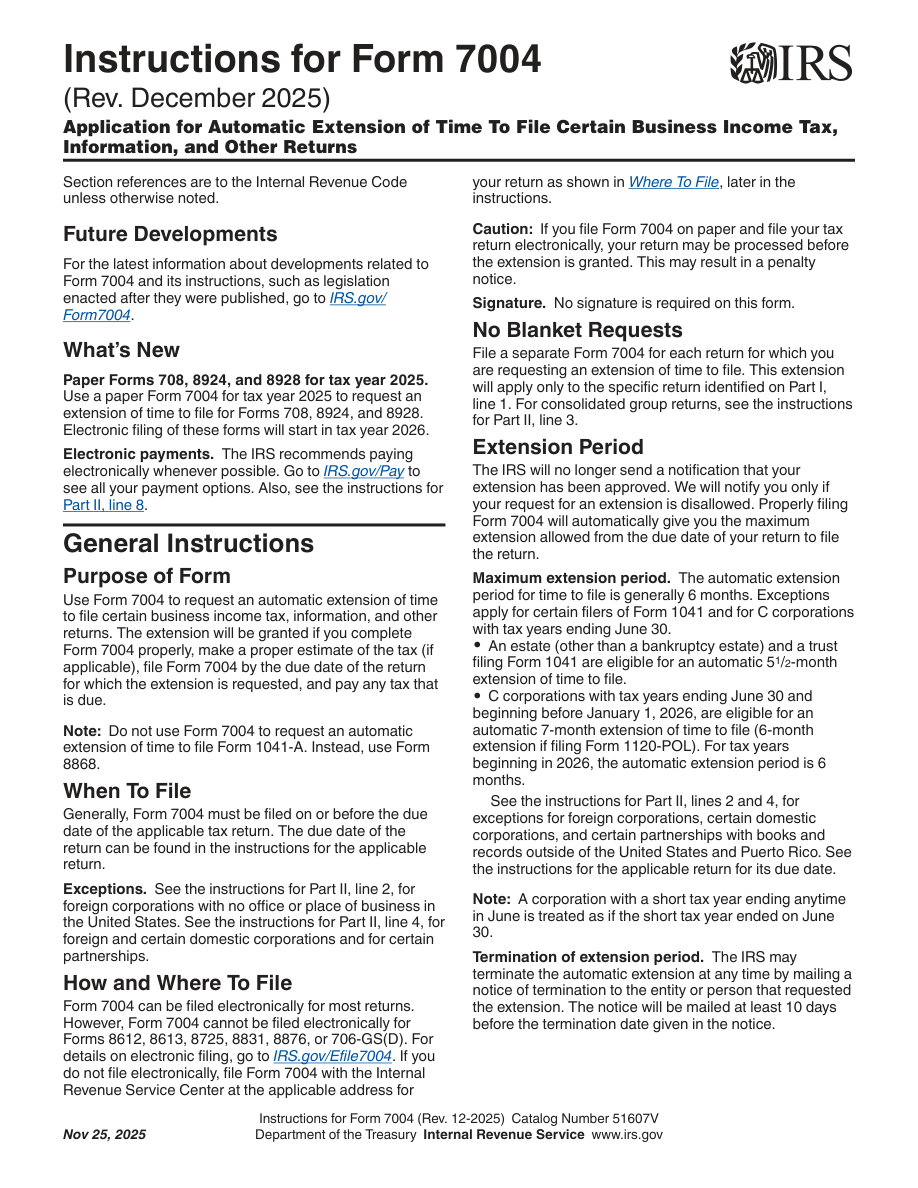
| Dichiarazione dei redditi separata | Presenta un Form 7004 separato per ciascun tipo di dichiarazione che richiede una proroga. La proroga vale soltanto per il modulo selezionato in Part I, line 1. | — | [1, p.1] |
| Non proroga il termine di pagamento | Form 7004 non proroga il termine per il pagamento delle imposte dovute. | — | [1, p.2] |
| Dichiarazione pro forma richiesta per un’entità fiscalmente non separata dal proprietario | Una DE U.S. di proprietà estera soggetta a Form 5472 allega Form 5472 a un pro forma Form 1120 e presenta il pacchetto entro la scadenza di Form 1120, tenendo conto di una proroga valida. | — | [2, p.2] |
| Per definizione, siamo di proprietà straniera | Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero è un’entità domestica fiscalmente non separata dal proprietario, interamente posseduta da un soggetto estero. Il suo trattamento come corporation ai fini fiscali statunitensi è limitato agli obblighi informativi relativi alla sezione 6038A. | — | [2, p.2] |
| Anno fiscale di un’entità fiscalmente non separata dal proprietario | Un U.S. DE di proprietà straniera utilizza l'anno fiscale utilizzato dal proprietario per la dichiarazione dei redditi U.S.. Se il proprietario non dispone di tale anno fiscale, DE utilizza un anno solare. | — | [2, p.2] |
| Di proprietà straniera su percorso speciale | Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero, che richiede una proroga per il dossier Form 5472/pro forma 1120, usa il codice del Form 1120 in «line 1», scrive «Foreign-owned U.S. DE» in alto e segue il percorso speciale di fax o posta indicato nelle istruzioni di Form 5472, anziché gli indirizzi ordinari di Form 7004. | Il dichiarante è un ente statunitense (U.S.) di proprietà estera fiscalmente non separato dal titolare. La proroga riguarda il suo insieme di documenti Form 5472/pro forma 1120. | [2, p.3] [2, p.2] [3, p.1] |
Leggere i requisiti nel loro contesto
Campo ufficiale 7004 Header name / identifying number: Name Identifying number
Inserisci il nome e EIN o altro numero identificativo applicabile, confrontandoli con i record IRS.[3, p.1] [1, p.2]
Data di scadenza originale
Form 7004 deve generalmente essere presentato entro la scadenza originaria della dichiarazione per la quale si richiede la proroga. Consultare le istruzioni specifiche di quella dichiarazione per individuarne la scadenza originaria.[1, p.1]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si supponga che un titolare ipotetico riceva conferma che un preparatore ha lavorato al Form 7004 della LLC e dica a un altro consulente che tutte le scadenze fiscali sono gestite. Per chiarire, crea una matrice con righe separate per pacchetto dell'ente, domanda di proroga e questione personale. Dichiarazione selezionata e periodo sono copiati dalla domanda conservata nella riga pertinente, mentre le prove d'invio sono registrate come stato distinto. La riga personale identifica quale consulente, se presente, stia esaminando il tema e lascia irrisolta la posizione dichiarativa o di proroga finché non sia documentata. Una questione di pagamento non è etichettata rinviata solo perché esiste una bozza di proroga. Se i fatti dell'anno dichiarativo DE richiedono conferma, si aggiunge il problema alla riga dell'ente, senza rispondervi dalla descrizione informale di una scadenza personale. La matrice ipotetica evita che l'avanzamento di un compito ne completi tacitamente un altro. Non dice che il titolare debba necessariamente pagare imposte, richieda una dichiarazione personale o possa usare la domanda dell'ente per uno specifico rimedio personale.[1, p.1] [1, p.2] [2, p.2]
Organizzare i documenti in un piano di preparazione
Esaminando la matrice, chiedere a ogni fornitore di indicare lavoro esatto accettato e tappa raggiunta. Preparato, inviato e dichiarazione sottostante completata devono restare descrizioni diverse. Evitare di attribuire al preparatore dell'ente un compito personale mai concordato o dire a un altro consulente che tutta la posizione è coperta senza specificare il modulo. Tenere tempi di pagamento separati dai tempi d'invio e preservare le domande irrisolte, senza trattare un anno condiviso come prova di obblighi condivisi. Il servizio di proroga supportato SpeedEIN riguarda ambito dichiarato del pacchetto dell'ente e scadenza originaria applicabile. Non pubblicizzarlo come lavoro di dichiarazione o proroga personale, proroga di pagamento o garanzia di soddisfare ogni obbligo successivo. Un passaggio utile descrive precisamente il lavoro dell'ente e delimita chiaramente ogni domanda distinta del titolare.[1, p.1] [1, p.2] [2, p.2]
Tre verifiche prima di procedere
- Quali contribuente, dichiarazione selezionata e periodo individua il Form 7004 effettivo?
- Chi esamina ogni posizione separata del titolare, senza presumere che la proroga dell'ente la decida?
- Tempi di pagamento, preparazione della proroga, invio e completamento della dichiarazione successiva sono registrati come temi diversi?
Guide di preparazione correlate
- La proroga è stata richiesta: definire ciò che resta per la dichiarazione annuale
- Cambiare preparatore dopo una proroga richiesta: trasferire le prove della presentazione
- Uno Form 7004 per dichiarazione dei redditi: preparare documenti separati per entità e periodo
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 7004 (Rev. December 2025) — Rev. December 2025
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste