Domanda EIN, Form 5472 e certificato W-8 hanno destinatari diversi
· 6 lettura minima
La risposta per questa situazione
Una cartella può contenere ogni documento richiesto e non mostrare comunque cosa sia stato consegnato. I titolari spesso raccolgono domanda EIN, richiesta W-8 di un pagatore e materiale annuale Form 5472 nello stesso luogo. È comodo per archiviare, ma può nascondere tre destinazioni diverse. La prima domanda pratica è chi chieda ogni elemento e quale azione debba compiere il destinatario. Creare una mappa prima di preparare caricamento o spedizione combinati. Dovrebbe mostrare documento, contribuente o persona certificante, destinatario e prove che la consegna prevista sia avvenuta.[1, p.1] [2, p.2] [3, p.6]
Quali fatti possono cambiare la valutazione?
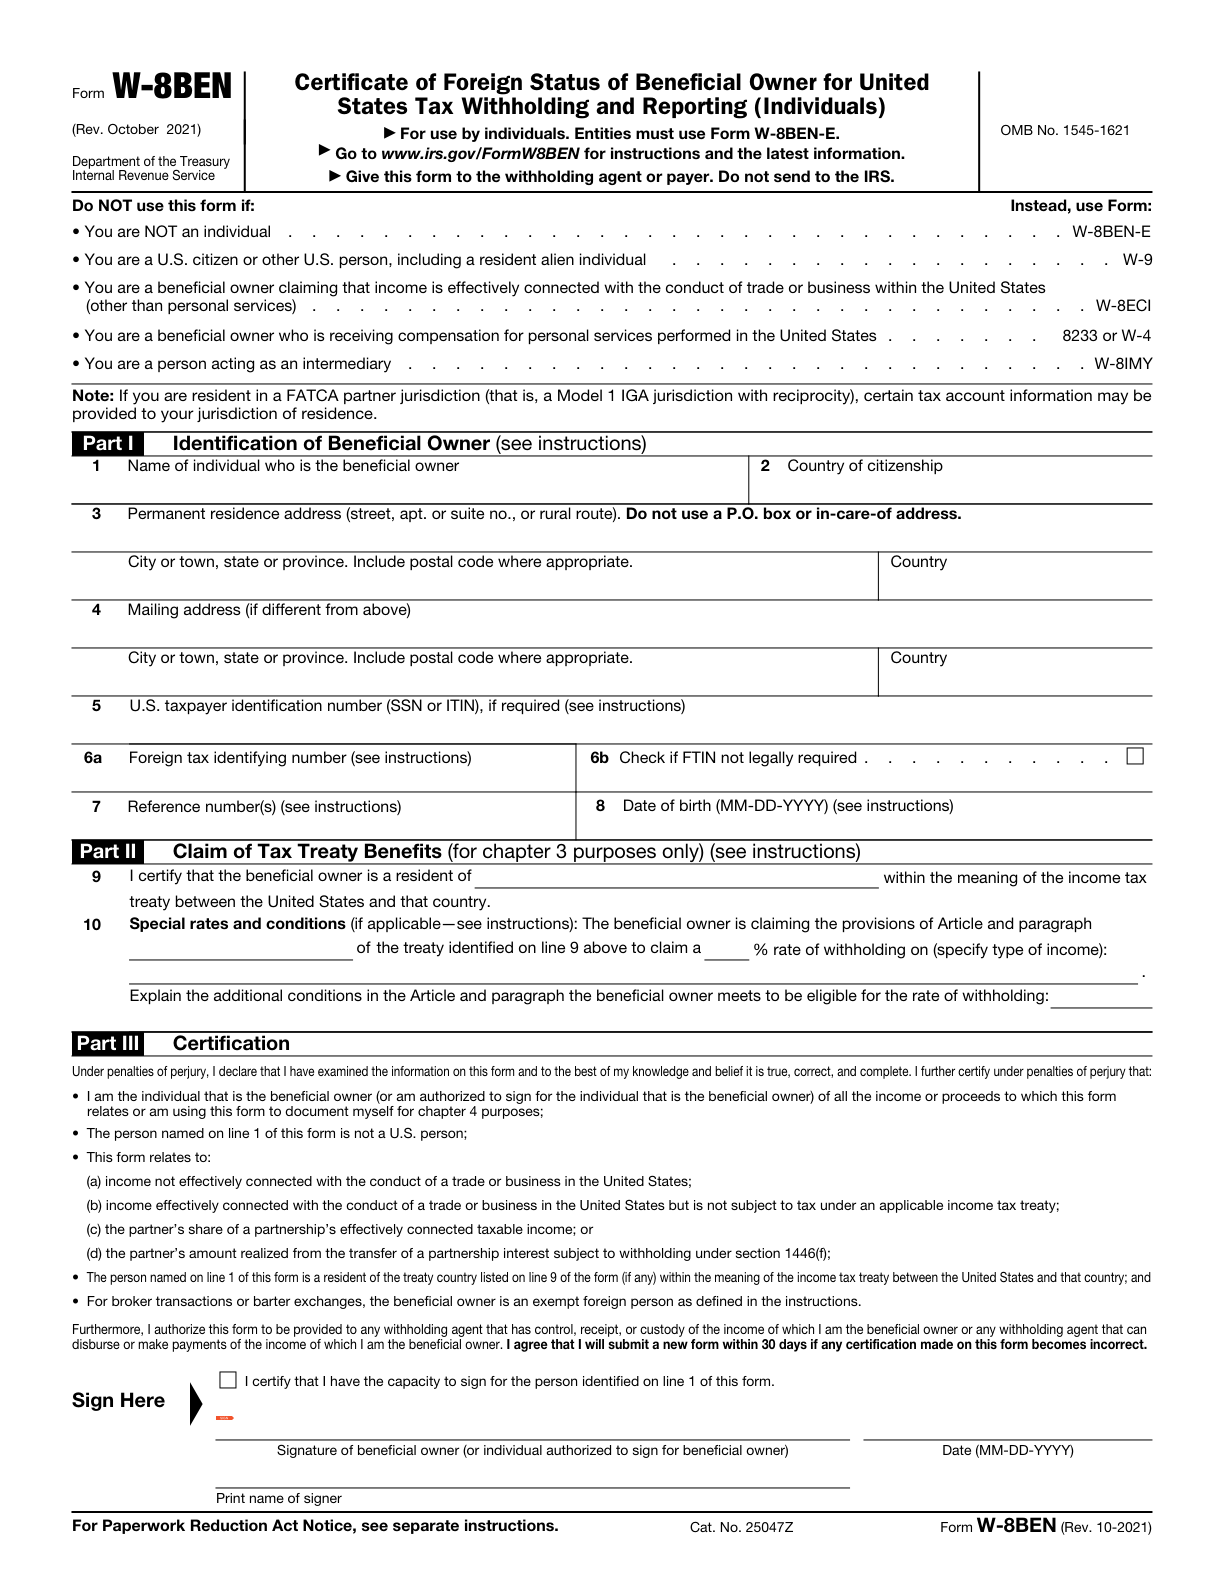
Il Form W-8BEN si dà generalmente al sostituto responsabile della ritenuta o pagatore che lo richiede, non all'IRS. Il pacchetto Form 5472 dell'ente statunitense (U.S.) di proprietà estera fiscalmente non separato segue proprie istruzioni IRS e include lo specificato pro forma Form 1120. L'autorità del designato SS-4 riguarda domanda e ricezione del nuovo EIN; non lo rende destinatario continuativo di ogni documento fiscale. Queste distinzioni non accertano che un titolare specifico debba usare W-8BEN. Una U.S. person o una proprietà diversa richiedono prima l'esame documentale applicabile.[1, p.1] [2, p.2] [3, p.6]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Requisito 1 | Consegnare il Form W-8BEN al sostituto responsabile della ritenuta o al pagatore che lo richiede; non inviarlo all'IRS. | — | [1, p.1] |
| Dichiarazione pro forma richiesta per un’entità fiscalmente non separata dal proprietario | Una DE U.S. di proprietà estera soggetta a Form 5472 allega Form 5472 a un pro forma Form 1120 e presenta il pacchetto entro la scadenza di Form 1120, tenendo conto di una proroga valida. | — | [2, p.2] |
| Ambito designato | Il terzo designato può rispondere alle domande sul SS-4 compilato e ricevere il nuovo EIN. È necessaria un’autorizzazione firmata; tale potere termina quando lo EIN è stato assegnato e comunicato al soggetto designato. | — | [3, p.6] |
| Requisito 4 | Per un pagamento che rientra nell'ambito del Form W-8BEN, se una persona fisica estera è l'unica proprietaria di un ente fiscalmente non separato dal titolare e tale ente non richiede benefici convenzionali come ente ibrido, il modulo va compilato con il nome e i dati del titolare persona fisica. Se il conto a cui si riferisce il pagamento è intestato all'ente fiscalmente non separato, informare il sostituto responsabile della ritenuta. | Il pagamento deve rientrare nell'ambito applicabile del Form W-8BEN. L'ente non richiede benefici convenzionali come ente ibrido. | [4, p.6] |
| Attivatore di transazione segnalabile | Una società dichiarante deve generalmente presentare Form 5472 quando, durante l’anno fiscale, effettua una transazione da dichiarare con una parte correlata, estera oppure degli U.S. I soli ricavi operativi non determinano l’obbligo dichiarativo. | — | [2, p.2] |
| Procedura postale per un’entità fiscalmente non separata dal proprietario | Un U.S. DE di proprietà straniera utilizza il percorso postale speciale dell'unità PIN nelle istruzioni Form 5472, anziché gli indirizzi postali ordinari Form 1120. | Si applica al pacchetto Form 5472/pro forma Form 1120 per un U.S. DE di proprietà straniera. | [2, p.2] |
Leggere i requisiti nel loro contesto
Requisito 7
Una U.S. person, inclusa una persona fisica straniera fiscalmente residente secondo le istruzioni, utilizza il Form W-9 invece di certificare lo status estero sul Form W-8BEN.[1, p.1]
Per definizione, siamo di proprietà straniera
Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero è un’entità domestica fiscalmente non separata dal proprietario, interamente posseduta da un soggetto estero. Il suo trattamento come corporation ai fini fiscali statunitensi è limitato agli obblighi informativi relativi alla sezione 6038A.[2, p.2]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si immagini il progettista software ipotetico Mateo, la cui LLC ha ricevuto da poco l'EIN. Un cliente chiede certificazione dello status estero e un promemoria separato richiede documenti annuali. Crea una cartella chiamata documenti IRS e pensa di inviare tutto al preparatore. Quest'ultimo avrebbe file senza istruzioni chiare sul compito autorizzato. Mateo assegna invece una destinazione a ogni elemento. La lettera EIN diventa fonte d'identità. La richiesta effettiva del cliente è assegnata a un compito documentale del pagatore. Prospetto delle operazioni e dati annuali appartengono al compito della dichiarazione informativa. Registra chi debba decidere sulla certificazione, chi prepari il pacchetto annuale e chi conservi le copie inviate. Un documento può essere condiviso come riferimento senza trattare la condivisione come invio ufficiale. La mappa distingue anche bozza, fornito per esame e consegnato al destinatario previsto. Caricare un certificato nella conversazione con il preparatore non dimostra da solo che il cliente lo abbia ricevuto. Allo stesso modo, inviare dati societari al cliente non dimostra che l'IRS abbia ricevuto il pacchetto annuale. Il risultato utile è un piccolo insieme di destinazioni verificate e azioni aperte, non una cartella grande con contenuti tutti etichettati ambiguamente completati.[1, p.1] [2, p.2] [3, p.6]
Organizzare i documenti in un piano di preparazione
Chiedere a chi gestisce ogni compito di indicare risultato e destinazione con parole semplici. Per il pacchetto annuale, conservare documenti come inviati e prove appropriate di consegna secondo il canale applicabile. Per una certificazione del pagatore, conservare richiesta e documenti forniti a quel pagatore; il consiglio organizzativo non crea un allegato IRS nuovo. I servizi EIN e annuali supportati SpeedEIN vanno valutati come ambiti separati. Non presumere che ordinarne uno includa preparazione di certificati, fiscalità personale o rappresentanza continuativa. Risolvere la destinazione prima di inviare dati sensibili al destinatario non previsto, non dopo la partenza di un pacchetto combinato.[1, p.1] [2, p.2] [3, p.6]
Tre verifiche prima di procedere
- Chi ha richiesto ogni documento, e quale destinatario deve realmente riceverlo?
- Lo stato significa bozza, esaminato o consegnato alla destinazione prevista?
- Domanda EIN, certificazione del pagatore e dichiarazione annuale hanno risultati assegnati separatamente?
Guide di preparazione correlate
- Il titolare o la LLC? Individuare chi certifichi lo status estero dopo l'arrivo dell'EIN
- Un EIN non approva benefici convenzionali: distinguere assegnazione e certificazione fiscale
- Dopo l'assegnazione EIN: creare file separati per le modifiche IRS e il reporting annuale
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Form W-8 BEN (Rev. October 2021) — Rev. October 2021
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form W-8BEN (Rev. October 2021) — Rev. October 2021
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste