L'EIN della LLC crea un requisito ITIN personale? Individuare lo scopo fiscale distinto
· 6 lettura minima
La risposta per questa situazione
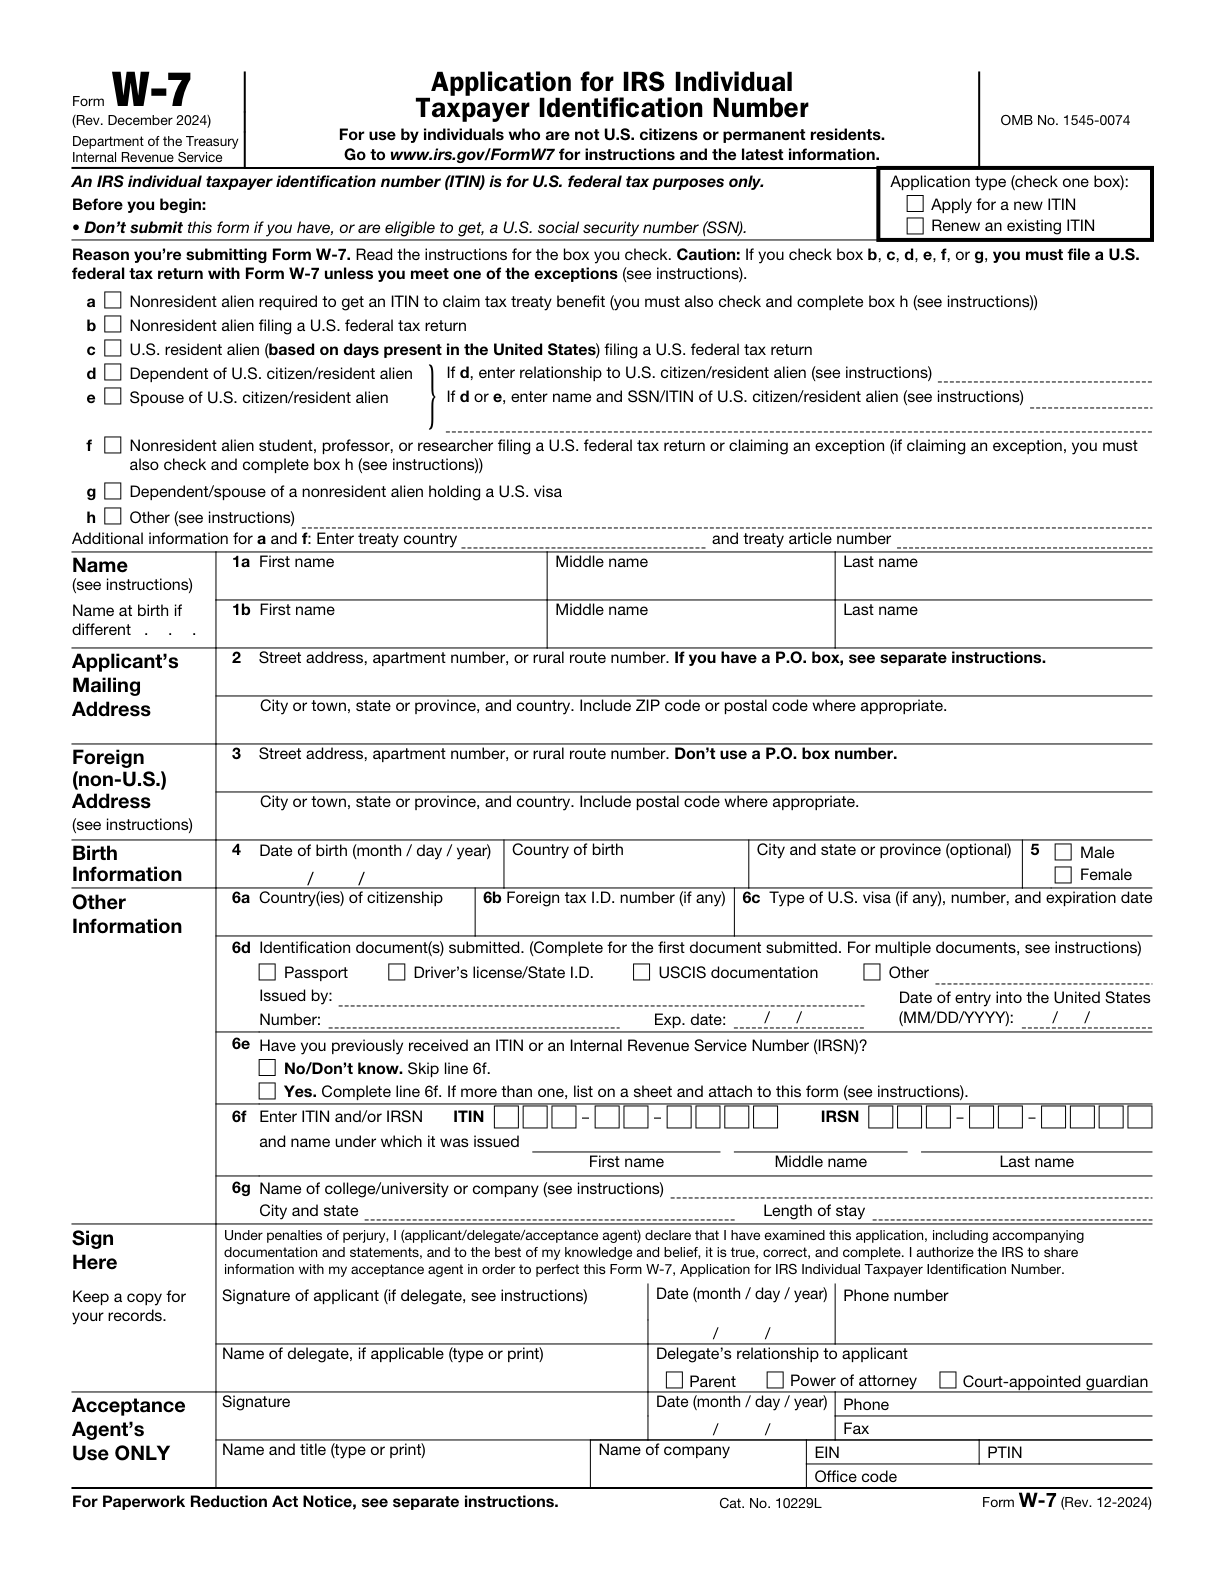
A un titolare che completa un progetto LLC può essere detto che il passo successivo è ottenere un ITIN personale. Talvolta il consiglio si basa solo sull'EIN della società, non su un requisito personale specifico. Chiedere prima quale documento richieda il numero di chi e per quale scopo. Un'assegnazione EIN non risponde da sola a ogni domanda identificativa del titolare su ogni modulo futuro. Un prospetto utile elenca l'EIN dell'ente separatamente dal numero statunitense (U.S.) personale esistente, numero fiscale estero ed eventuale ID di riferimento specifico del modulo. L'obiettivo è trovare la dipendenza reale mancante, non raccogliere identificativi perché compaiono nella stessa cartella aziendale.[1, p.1] [2, p.2] [3, p.3]
Quali fatti possono cambiare la valutazione?
Un ITIN serve solo per finalità fiscali federali statunitensi (U.S.) e non cambia status migratorio o diritto al lavoro negli Stati Uniti. Chi è idoneo a un SSN non sceglie semplicemente un ITIN alternativo secondo le istruzioni W-7. Altri moduli hanno condizioni proprie: la voce foreign o N/A alla riga 7b dell'SS-4 dipende dal fatto di non possedere SSN né ITIN e di non essere idonei a ottenere nessuno dei due, mentre Form 8832 e Form 5472 hanno istruzioni diverse sull'ID del titolare. Non trasformare gli esempi nella regola universale che un titolare necessiti sempre, o mai, un ITIN. Individuare indipendentemente la questione personale. L'esclusione W-7 si applica anche a chi ha già un SSN, non soltanto a chi potrebbe ottenerlo.[1, p.1] [2, p.2] [3, p.3]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Requisito 1 | Un ITIN serve soltanto per finalità fiscali federali statunitensi (U.S.). Ottenere un ITIN non modifica lo status migratorio né il diritto di lavorare negli Stati Uniti. | — | [1, p.1] [2, p.2] |
| Requisito 2 | Non presentare il Form W-7 se si possiede già un numero di Social Security statunitense (U.S.) (SSN) o si è idonei a ottenerlo. | — | [1, p.1] |
| Eccezione relativa all’identificativo | Inserire «foreign» oppure «N/A» in «line 7b» soltanto se il responsabile non possiede né SSN né ITIN e non ha neppure i requisiti per ottenerli. La riga deve contenere una risposta. | La persona responsabile (responsible party) non ha un SSN né un ITIN. La persona responsabile (responsible party) non è idonea a ottenere un SSN né un ITIN. | [3, p.3] |
| Numero identificativo del datore di lavoro richiesto | Form 8832 richiede il EIN dell'entità; Applied For non è accettato. Un'entità che dispone già di uno EIN mantiene lo EIN dopo una modifica della classificazione. | — | [4, p.7] |
| Identificativo di riferimento quando manca quello statunitense | Quando per l'azionista estero interessato non è indicato un identificativo U.S. in Part II, usa l'ID di riferimento richiesto dalle istruzioni. Questo ID è creato dall'entità dichiarante o dal suo rappresentante e non costituisce una domanda separata all'IRS. | — | [5, p.4] |
| Assenza di identificativo fiscale estero per un’entità fiscalmente non separata dal proprietario | Una U.S. DE detenuta da un soggetto estero indica i FTINs dei propri proprietari esteri diretti e ultimi, se esistenti. Se un proprietario non ha un FTIN, inserire «None» oppure «N/A» in quel campo. Le regole di altre categorie di entità dichiaranti vanno esaminate separatamente. | Entità U.S. di proprietà estera fiscalmente non considerata separatamente. | [5, p.5] |
Leggere i requisiti nel loro contesto
Requisito 7
Per un pagamento che rientra nell'ambito del Form W-8BEN, se una persona fisica estera è l'unica proprietaria di un ente fiscalmente non separato dal titolare e tale ente non richiede benefici convenzionali come ente ibrido, il modulo va compilato con il nome e i dati del titolare persona fisica. Se il conto a cui si riferisce il pagamento è intestato all'ente fiscalmente non separato, informare il sostituto responsabile della ritenuta.[6, p.6]
Quando si applica: Il pagamento deve rientrare nell'ambito applicabile del Form W-8BEN. L'ente non richiede benefici convenzionali come ente ibrido.
Per definizione, siamo di proprietà straniera
Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero è un’entità domestica fiscalmente non separata dal proprietario, interamente posseduta da un soggetto estero. Il suo trattamento come corporation ai fini fiscali statunitensi è limitato agli obblighi informativi relativi alla sezione 6038A.[5, p.2]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si consideri il titolare ipotetico Dev, che riceve una lettera EIN per North Loom LLC. Una lista di un consulente precedente dice ID fiscale personale senza nominare dichiarazione o requisito. Dev non dovrebbe sostituirlo né con richiedere ITIN né con scrivere foreign ovunque. Crea una scheda con modulo reale, persona identificata dal campo, numero disponibile e motivo per cui il richiedente ritenga necessario un altro identificativo. L'EIN societario appartiene alla riga dell'ente. La domanda sul suo numero statunitense (U.S.) personale va in un'altra riga, mentre ogni numero estero è identificato come tale, non rietichettato ITIN. Se il lavoro attuale riguarda il Form 5472, verifica le sue istruzioni identificative e di ID di riferimento. Per una domanda EIN, si valuta l'eccezione SS-4 specifica alle condizioni dichiarate. Se il tema reale è una dichiarazione federale personale o altro scopo fiscale, porta la domanda al consulente appropriato. Il fascicolo chiarisce cosa resti indeciso senza fingere che i documenti societari abbiano risolto posizione fiscale personale o circostanze migratorie.[1, p.1] [2, p.2] [3, p.3]
Organizzare i documenti in un piano di preparazione
Chiedere nome del modulo e campo identificativo esatto ogni volta che qualcuno dica necessario un ITIN. Tenere SSN o ITIN esistenti distinti da EIN, numero estero e ID di riferimento assegnato internamente. Non usare un'eccezione per numero mancante perché un altro modulo consentiva una voce diversa. Scegliere i servizi aziendali SpeedEIN per domanda, dichiarazione informativa o aggiornamento supportati realmente necessari; la guida non offre preparazione ITIN, CAA o dichiarazioni personali. Se un fatto identificativo del titolare incide sull'invio aziendale, comunicarlo accuratamente prima della preparazione. Risolvere scopo fiscale personale ed eventuale idoneità SSN con istruzioni ufficiali pertinenti e consulenza qualificata, senza aggiungere una domanda inutile al progetto LLC.[1, p.1] [2, p.2] [3, p.3]
Tre verifiche prima di procedere
- Quali modulo e campo esatti richiederebbero l'identificativo personale del titolare?
- EIN, numero U.S. personale, FTIN e ID di riferimento sono rimasti chiaramente distinti?
- Scopo fiscale federale distinto ed eventuale idoneità SSN sono stati esaminati anziché presunti?
Guide di preparazione correlate
- I documenti societari riportano numeri diversi: associare ogni modulo IRS all'identificativo corretto
- Foreign, None, N/A o ID di riferimento? Le istruzioni sui numeri mancanti cambiano per modulo
- Se la parte responsabile dispone già di un ITIN: tenerlo separato dallo EIN di LLC
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Form W-7 (Rev. December 2024) — Rev. December 2024
- Instructions for Form W-7 (Rev. December 2024) — Rev. December 2024
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form W-8BEN (Rev. October 2021) — Rev. October 2021
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste