連邦税務選択と州法上の事業体変更は別の作業
· 5 最小読み取り時間
この状況での結論
LLCをcorporationにしたいという言葉は、課税の希望、法的事業体の変更、その両方の可能性があります。すべてに同じ書類を送っても、曖昧さは安全に解消できません。二つの業務の対応表から始め、一方には既存事業体と希望する連邦取扱い、他方には関係する州法上の変更も実際に希望するかを記します。サービス選択前に、希望結果を普通の言葉で残しましょう。連邦フォームが想定したすべての州手続まで行うという印象を与えず、対応可能な選択を相談できます。[1, p.5] [1, p.3]
判断を左右する事実は何か
Form 8832は適格事業体の連邦分類と選択条件を区別します。SS-4の事業体区分の回答は、その選択ではありません。州の事業体の設立と提出記録は独自のルールと根拠に従います。例えばWyomingはLLCをメンバーと別個の事業体としていますが、この州固有の資料を全国共通の転換手続へ広げてはいけません。この記事は法的再編方法を選ばず税効果も計算しません。SpeedEINの標準選択は、指定のU.S.個人一人所有LLCと既に選んだ取扱いを対象とし、包括的な州法上の転換や法人税務計画ではありません。[1, p.5] [1, p.3]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
| 米国内の事業体に適用される基本分類 | 税務上の選択をしない場合、国内の適格事業体は、構成員が二者以上なら通常パートナーシップ、所有者が単独なら通常税務上無視される事業体という基本分類になります。 | — | [1, p.5] |
| 公式の記入欄 8832 6a: A domestic eligible entity electing to be classified as an association taxable as a corporation. | 国内適格事業体が法人として課税を選択する場合にこの項目を使用します。 | — | [1, p.3] |
| 公式の記入欄 8832 6c: A domestic eligible entity with a single owner electing to be disregarded as a separate entity. | 単一所有者の国内適格事業体がdisregarded扱いを選択する場合に、この項目を使用します。まず、既定の分類規則と分類変更の制限を確認します。 | — | [1, p.3] |
| 事業体の税務分類の選択とは別の手続 | SS-4 のエンティティ タイプ ボックスをオンにすること自体は、エンティティ分類税の選択ではありません。 | — | [2, p.4] |
| 申告書の写し | Form 8832 を別途提出するほか、指示に従って選択対象年度の事業体の申告書に写しを添付します。事業体に申告義務がない場合は、該当する直接または間接所有者の申告書に添付します。 | — | [1, p.6] |
| 外国所有の米国内税務上独立扱いされない事業体の定義 | 外国所有のU.S.のdisregarded entity(税務上の無視される事業体)は、外国の主体(個人・法人等)が完全所有する国内のdisregarded entityです。この目的で法人として扱われるのは、6038Aに関連する報告要件に限られます。 | — | [3, p.2] |
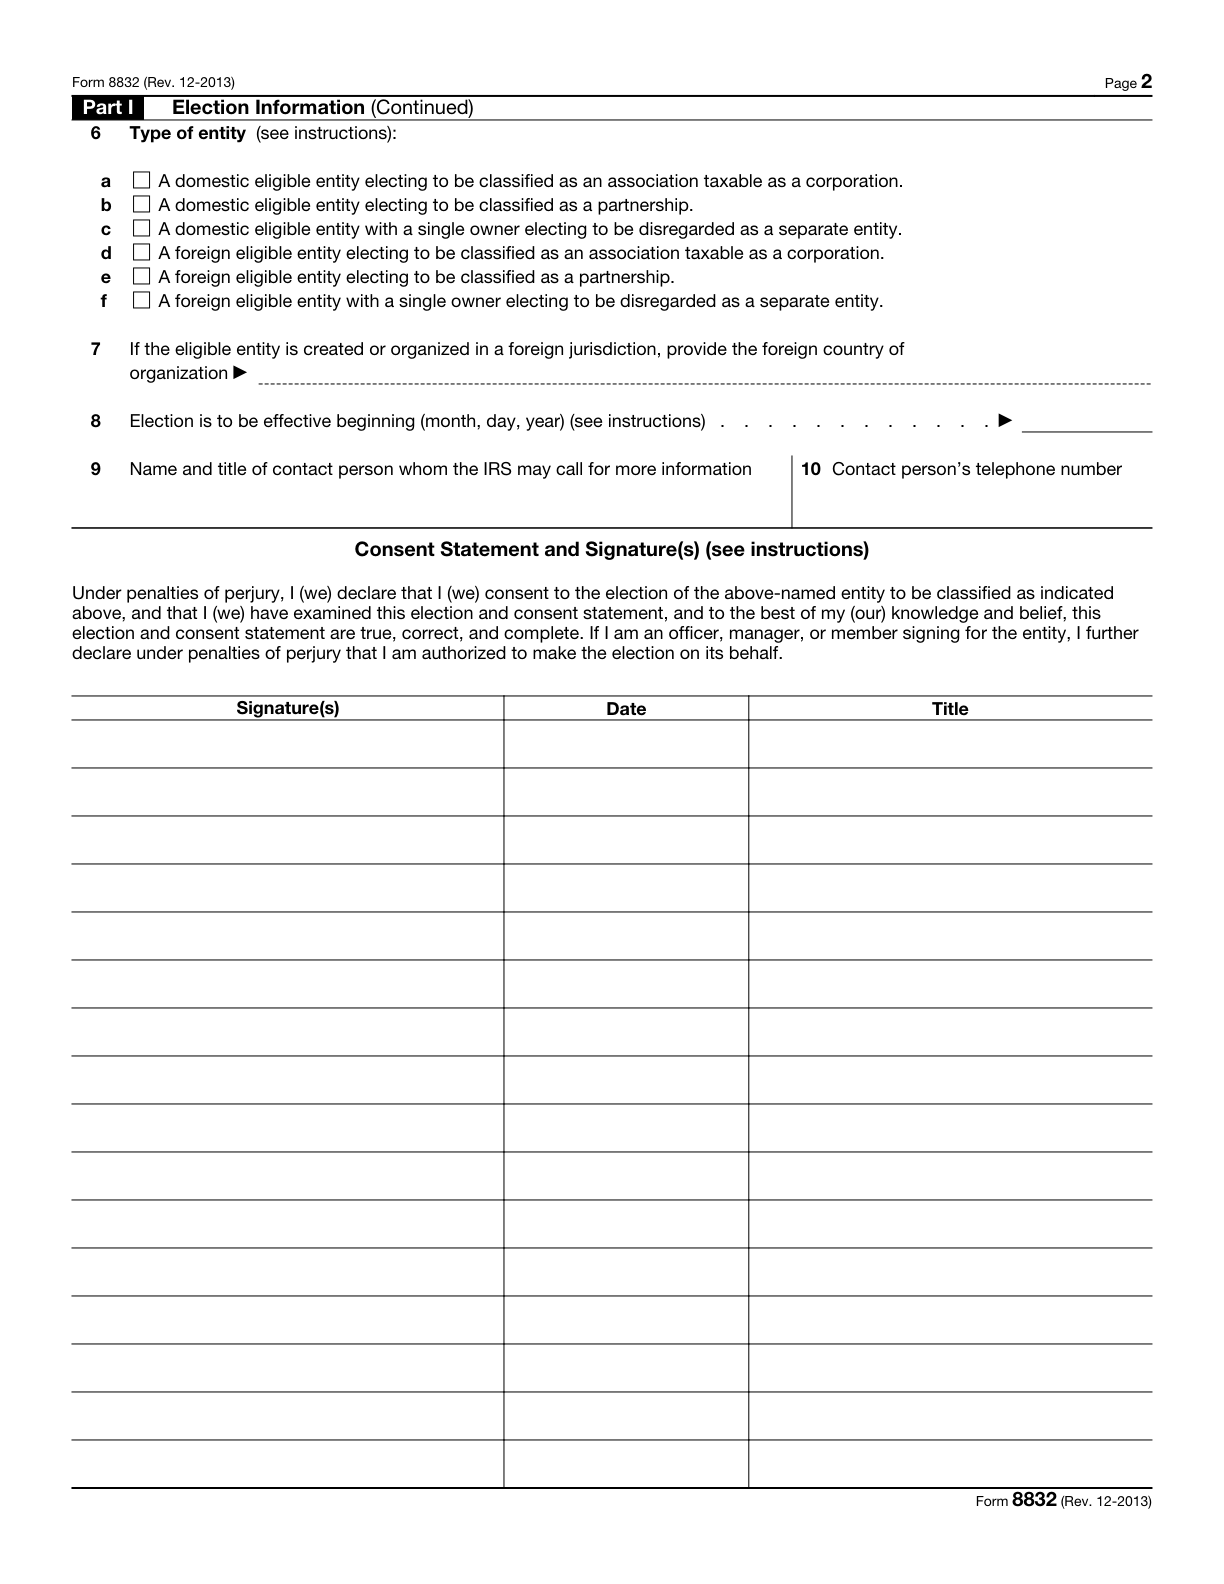
適用条件とともに公式要件を読む
要件 7
ワイオミング州法は、LLC を構成員とは別個の事業体として定め、その存続期間を無期限としています。[4, p.677]
適用される条件: これによって、解散、清算、許認可または税務上の義務がなくなるわけではありません。
雇用主識別番号の申請前に事業体を設立
IRS は、法人または LLC を設立する場合、EIN を申請する前に州で事業体の設立手続を行うよう指示しています。[5]
適用される条件: これは、州の申請自体が EIN を割り当てることを意味するものではありません。
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮に、ClaraがWyoming LLCを所有し、助言者と法人課税を相談した後、依頼に会社転換と書いたとします。記入前にその意味を分けます。設立記録は既存のLLC、助言者の指示は検討したい税務取扱いを示します。第三のメモでは、州法上の事業体や州へ提出した記録も変えたいのかを尋ねます。この質問を連邦選択の作成時に黙って完了としません。各作業について機関、予定書類、必要な判断、完了証拠を示します。州の変更を望むなら、その具体的業務に適用するWyoming資料を確認し、連邦分類の一般論で代用しません。希望が対応する連邦選択だけなら、全会社記録が書き換わると示唆せず範囲を明確にします。EIN識別と後の申告問題も関連記録として残し、会話中の新しい名称ですべて決まったと考えません。これは担当者が行動できる明確な指示であり、どちらの作業も自動的に適切・完了という主張ではありません。[1, p.5] [1, p.3]
記録を整理し、申告準備の手順を決める
注文前に、作成書類、提出先の機関、実際に対象とする結果を尋ね、希望結果と照合します。州法の問題は当該管轄の資料、連邦選択は適用IRS指示と一緒に残します。法人になるという日常語だけから、新EINの必要性や法人申告全般の依頼を推測しません。SpeedEINは対象条件と希望取扱いの確認後、対応標準選択を支援できます。再編などの別手続もあるなら、それぞれ割り当て、一つの確認連絡で全作業が済んだように扱わないでください。[1, p.5] [1, p.3]
次に進む前の三つの確認
- 依頼は連邦取扱い、州法上の事業体変更、それとも二つの別作業ですか。
- 各行動案をどの機関、書類、適用資料が支えていますか。
- 選んだサービスは一部分だけでなく、意図した結果を実際に対象としますか。
関連する準備ガイド
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Wyoming Title 17 corporations partnerships and associations
- Get an employer identification number
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。