Una elección fiscal federal y una conversión de entidad estatal son proyectos distintos
· Lectura mínima 6
La respuesta para esta situación
Quiero que la LLC se convierta en una corporación puede describir preferencia fiscal, proyecto jurídico o ambos. Un preparador no puede resolver con seguridad la ambigüedad enviando el mismo documento para todo significado. Empiece con un mapa doble. Una parte describe entidad existente y tratamiento federal pedido. Otra registra si realmente se pide un cambio bajo la ley estatal pertinente. Escriba el resultado deseado en lenguaje ordinario antes de elegir servicio. Permite hablar de una elección admitida sin implicar que el formulario federal haga toda presentación estatal imaginada.[1, p.5] [1, p.3]
¿Qué hechos pueden cambiar la respuesta?
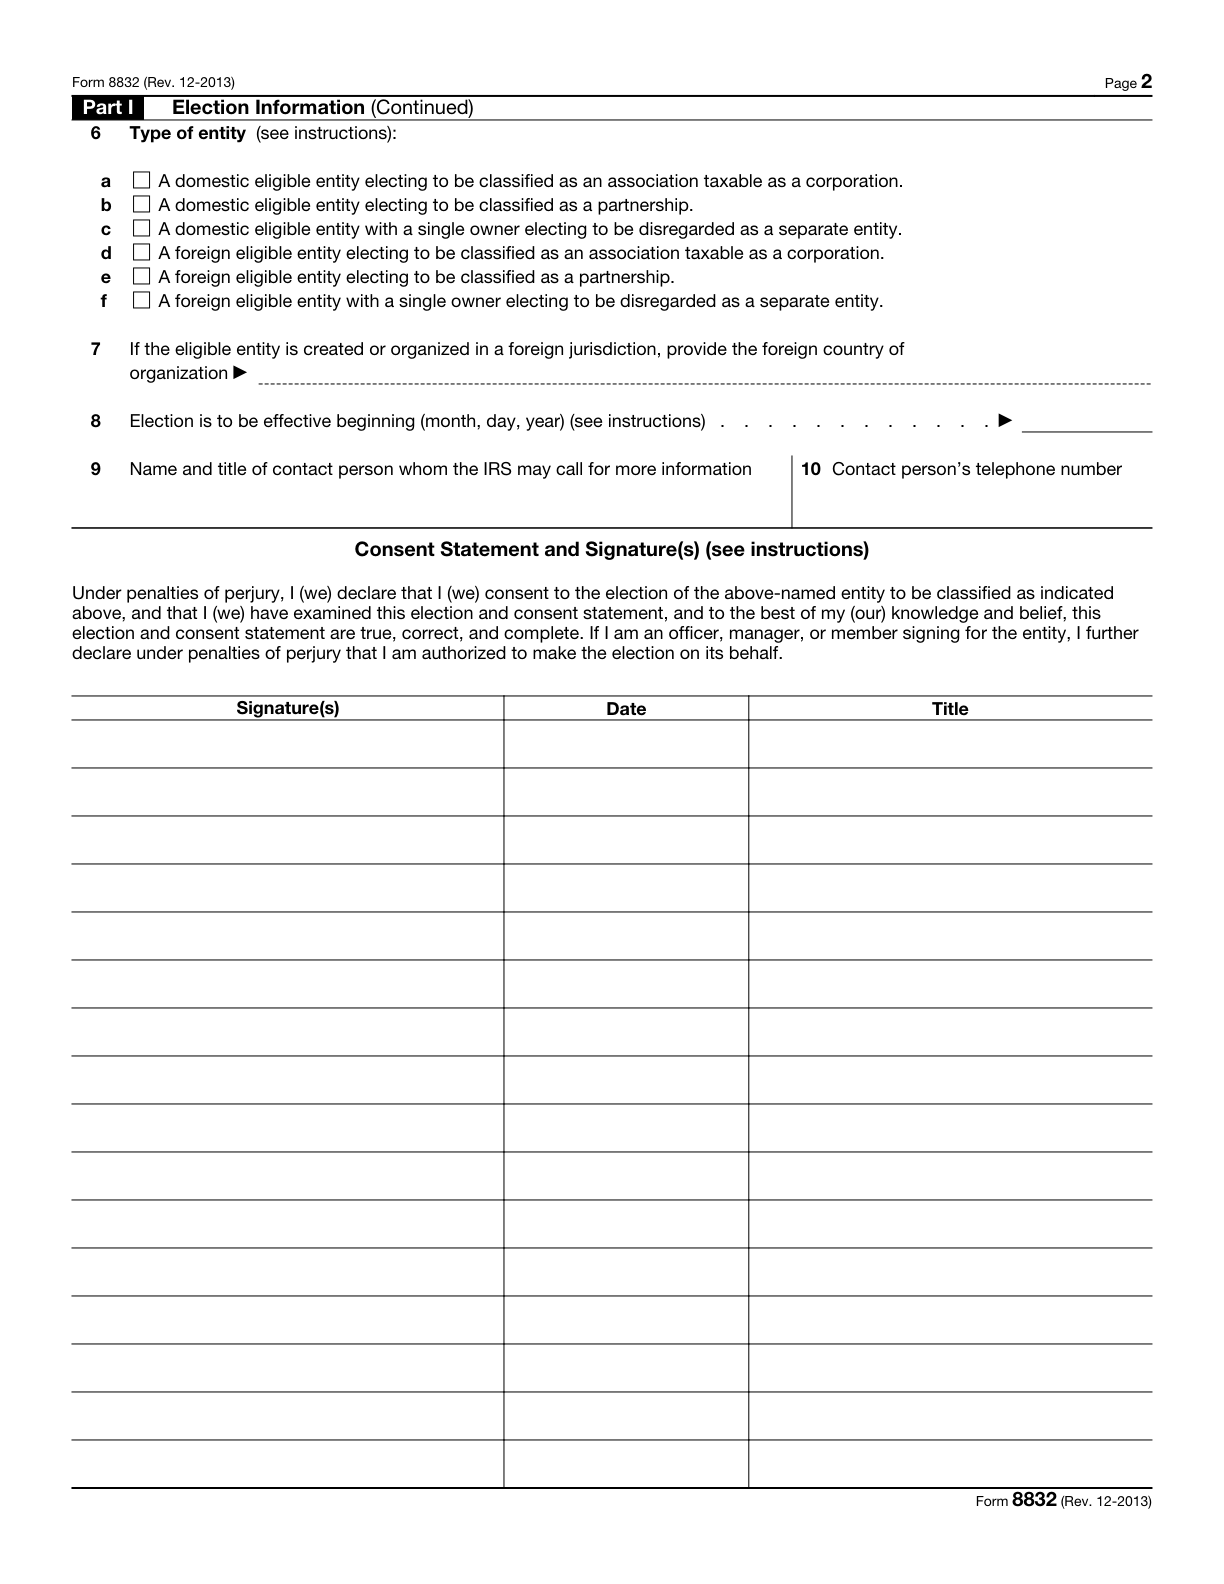
Form 8832 distingue clasificaciones federales disponibles y condiciones para elegir de entidades elegibles. Una respuesta de tipo de entidad en SS-4 no es esa elección. Constitución y registros estatales tienen reglas y fuentes propias. Wyoming, por ejemplo, describe LLC distinta de miembros; no convierta esa fuente estatal en procedimiento nacional de conversión. El artículo no elige reestructuración jurídica ni calcula efectos fiscales. La elección estándar de SpeedEIN concierne a la LLC U.S. indicada de propietario único persona física y tratamiento elegido, no conversión estatal integral ni planificación fiscal corporativa.[1, p.5] [1, p.3]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Clasificación fiscal predeterminada de las entidades constituidas en el país | Sin una opción fiscal, una entidad doméstica elegible con dos o más miembros generalmente se clasifica por defecto como sociedad de personas (partnership); con un único propietario, generalmente se clasifica por defecto como entidad fiscalmente ignorada. | — | [1, p.5] |
| Campo oficial 8832 6a: A domestic eligible entity electing to be classified as an association taxable as a corporation. | Utilice este elemento cuando una entidad nacional elegible elija tributar como una corporación. | — | [1, p.3] |
| Campo oficial 8832 6c: A domestic eligible entity with a single owner electing to be disregarded as a separate entity. | Utilice este apartado cuando una entidad doméstica elegible con un propietario opte por ser ignorada como entidad separada a efectos fiscales. Revise primero las reglas de clasificación por defecto y los límites a los cambios de clasificación. | — | [1, p.3] |
| No elección de entidad | Marcar una casilla de tipo de entidad en SS-4 no es en sí misma una elección fiscal de clasificación de entidad. | — | [2, p.4] |
| copia de la declaración de impuestos | Además de presentar Form 8832 por separado, adjunte una copia a la declaración fiscal de la entidad para el año de la opción fiscal, según las instrucciones, o a la declaración del propietario directo o indirecto aplicable cuando la entidad no tenga obligación de presentar declaración fiscal. | — | [1, p.6] |
| Definición de entidad estadounidense fiscalmente ignorada de titularidad extranjera | Una entidad de los U.S. no considerada separada de su propietario y de propiedad extranjera es una entidad doméstica no considerada separada, íntegramente propiedad de un sujeto extranjero a efectos fiscales. Su tratamiento como corporation, en el sentido fiscal estadounidense, se limita a las obligaciones de información de la sección 6038A. | — | [3, p.2] |
Lea los requisitos dentro de su contexto
Requisito 7
La legislación de Wyoming describe la LLC como una entidad distinta de sus miembros y le otorga duración perpetua.[4, p.677]
Cuándo se aplica: Esto no elimina las obligaciones de disolución, liquidación, licencias o impuestos.
Constituir la entidad antes de solicitar el número de identificación del empleador
El IRS instruye a alguien que crea una corporación o LLC a formar la entidad con el estado antes de solicitar un EIN.[5]
Cuándo se aplica: Esto no significa que la propia presentación estatal asigne un EIN.
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Imagine una LLC hipotética de Wyoming de Clara. Su asesor habló de impuesto de sociedades y Clara escribe convertir empresa. Antes de formularios separan significados. La constitución identifica LLC; la instrucción del asesor, tratamiento que Clara quiere considerar. Otra nota pregunta si también quiere cambiar entidad jurídica o registros estatales. No se marca completa por preparar la elección federal. El mapa identifica agencia, documento, decisión y prueba de terminación de cada tarea. Si quiere cambiar la entidad a nivel estatal, deben revisarse los materiales pertinentes de Wyoming para el proyecto, sin sustituirlos por una afirmación federal general. Si solo se quiere la elección federal admitida, queda claro sin sugerir que se reescribirá todo registro. Clara conserva identidad de EIN y preguntas posteriores de declaraciones como registros relacionados, sin suponer que un término nuevo del servicio lo resuelva. El resultado es instrucción aclarada utilizable, no afirmar que ambos proyectos sean automáticamente apropiados o completos.[1, p.5] [1, p.3]
Convierta los registros en un plan de preparación
Antes de contratar, pregunte documento preparado, autoridad destinataria y resultado realmente cubierto. Compárelo con la intención del propietario. Conserve cuestiones estatales con sus fuentes jurisdiccionales y elección federal con instrucciones del IRS. No deduzca otro EIN o declaración corporativa completa solo de convertirse en una corporación. SpeedEIN puede ayudar con elección estándar admitida después de establecer elegibilidad y tratamiento deseado. Si se añaden reestructuración u otros trámites, asígnelos aparte, sin que un mensaje único implique todo gestionado.[1, p.5] [1, p.3]
Tres comprobaciones antes de continuar
- ¿Se refiere la petición a tratamiento federal, cambio de entidad bajo ley estatal o dos proyectos?
- ¿Qué agencia, documento y fuente aplicable respaldan cada acción propuesta?
- ¿Cubre el servicio realmente el resultado pretendido, no solo una parte?
Guías de preparación relacionadas
- Cambiar la clasificación fiscal conservando el EIN: evite contratar la solicitud equivocada
- Siga una decisión de Form 8832 desde las pruebas de envío hasta la carta del IRS
- Una elección de clasificación puede cambiar la declaración de impuestos que necesita preparar
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Wyoming Title 17 corporations partnerships and associations
- Get an employer identification number
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida