Option fiscale fédérale et conversion d’une entité selon le droit d’un État : deux projets différents
· Lecture minimale 6
La réponse dans cette situation
Je veux que la LLC devienne une corporation peut décrire une préférence fiscale, un projet d’entité juridique ou les deux. Envoyer le même document pour chaque sens ne résout pas cette ambiguïté. Commencez une carte de deux projets : d’un côté entité existante et traitement fédéral demandé ; de l’autre changement éventuellement voulu selon le droit de l’État concerné. Écrivez le résultat souhaité simplement avant de sélectionner le service. Cela permet de discuter d’une option prise en charge sans suggérer qu’un formulaire fédéral réalise chaque dépôt d’État imaginé par le propriétaire.[1, p.5] [1, p.3]
Quels faits peuvent changer la réponse ?
Form 8832 distingue classifications fédérales disponibles et conditions d’option des entités admissibles. La réponse de type d’entité SS-4 n’est pas cette option. Constitution et registres d’État ont leurs règles et sources. Les dispositions du Wyoming décrivent par exemple une LLC distincte de ses membres ; n’en faites pas une procédure nationale de conversion. Cet article ne choisit pas de restructuration et ne calcule pas ses effets fiscaux. Le service standard de SpeedEIN concerne la LLC U.S. à propriétaire personne physique unique et un traitement déjà choisi, pas une conversion complète d’une entité selon le droit d’un État ou une mission de planification fiscale corporate.[1, p.5] [1, p.3]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Classification par défaut d’une entité constituée aux États-Unis | En l’absence d’option, une entité domestique admissible ayant plusieurs membres relève généralement par défaut de la classification fiscale de partnership ; avec un seul propriétaire, elle est généralement fiscalement non distincte de ce propriétaire. | — | [1, p.5] |
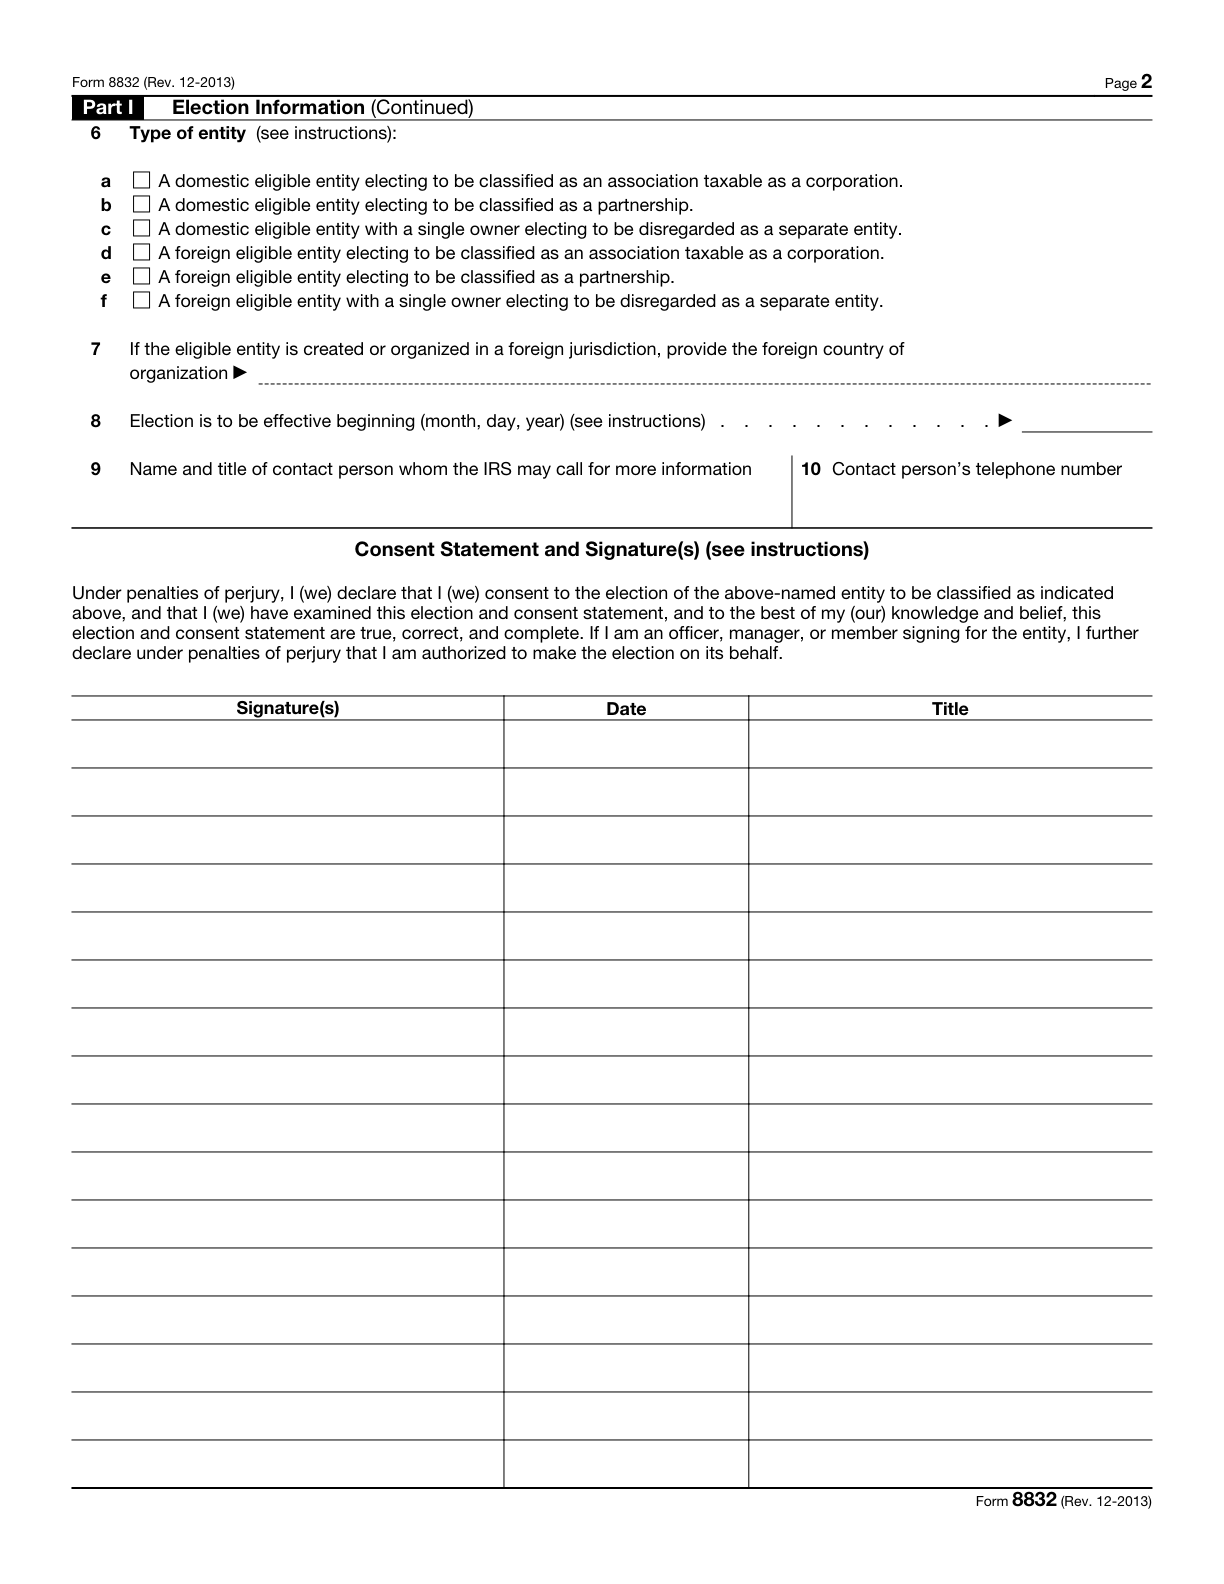
| Rubrique officielle 8832 6a: A domestic eligible entity electing to be classified as an association taxable as a corporation. | Utilisez cet élément lorsqu'une entité admissible nationale choisit l'imposition en tant que société. | — | [1, p.3] |
| Rubrique officielle 8832 6c: A domestic eligible entity with a single owner electing to be disregarded as a separate entity. | Utilisez cette rubrique lorsqu’une entité domestique admissible à propriétaire unique choisit le statut d’entité fiscalement non distincte de son propriétaire. Vérifiez d’abord les règles par défaut et les restrictions aux changements de classification. | — | [1, p.3] |
| Ne constitue pas une option de classification fiscale de l’entité | Cocher une case de type d'entité sur SS-4 ne constitue pas en soi un choix fiscal de classification d'entité. | — | [2, p.4] |
| Copie à joindre à la déclaration fiscale | En plus de produire le Form 8832 séparément, joignez une copie à la déclaration de revenus de l'entité pour l'année de choix, comme indiqué, ou à la déclaration de revenus du propriétaire direct ou indirect applicable si l'entité n'a aucune obligation de production de déclaration de revenus. | — | [1, p.6] |
| Définition de propriété étrangère américaine | Une entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger est une entité domestique fiscalement non distincte de son propriétaire, entièrement détenue par un sujet fiscal étranger. Son traitement comme corporation, au sens fiscal américain, est limité aux obligations déclaratives relatives à la section 6038A. | — | [3, p.2] |
Comprendre les exigences dans leur contexte
Exigence 7
Le droit du Wyoming décrit la LLC comme une entité distincte de ses membres et lui donne une durée perpétuelle.[4, p.677]
Conditions d’application: Cela ne supprime pas les obligations de dissolution, de liquidation, de licences ou de fiscalité.
Constituer l’entité avant de demander le numéro d’identification employeur
Le IRS demande à quelqu'un qui crée une société ou un LLC de former l'entité avec l'État avant de demander un EIN.[5]
Conditions d’application: Cela ne signifie pas que le dépôt d'État lui-même attribue un EIN.
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Imaginons une LLC fictive du Wyoming détenue par Clara. Son conseiller a discuté d’imposition corporate et Clara écrit convertir la société dans la demande. Avant tout formulaire, ils séparent les sens. La constitution identifie la LLC. L’instruction du conseiller identifie le traitement à envisager. Une troisième note demande si Clara veut aussi changer entité de droit d’État ou registres déposés. Cette question n’est pas terminée silencieusement par préparation de l’option fédérale. La carte nomme agence, document proposé, décision nécessaire et preuve de réalisation de chaque tâche. Si Clara veut ce changement de l’entité selon le droit de l’État, les sources Wyoming applicables doivent être examinées pour ce projet ; une affirmation générale de classification fédérale ne les remplace pas. Si seul le fédéral pris en charge est voulu, le périmètre reste clair sans annoncer la réécriture de tout dossier. Clara garde aussi identité EIN et questions de déclarations ultérieures comme pièces liées au lieu de supposer qu’un mot nouveau de service les règle. Le résultat est une instruction clarifiée exploitable, pas la prétention que l’un ou l’autre projet est automatiquement approprié ou complet.[1, p.5] [1, p.3]
Transformer les pièces en plan de préparation
Avant commande, demandez document préparé, autorité destinataire et résultat réellement couvert. Comparez au souhait du propriétaire. Gardez droit d’État avec sources juridictionnelles et option fédérale avec instructions IRS. Ne déduisez pas nouvel EIN ou mission complète corporate de la phrase devenir corporation. SpeedEIN peut assister l’option standard prise en charge après établissement de l’admissibilité et du traitement souhaité. Si restructuration ou autres dépôts s’ajoutent, attribuez-les séparément plutôt qu’un message unique laissant entendre que tout est géré.[1, p.5] [1, p.3]
Trois vérifications avant de poursuivre
- La demande concerne-t-elle le traitement fédéral, un changement d’entité selon le droit de l’État ou deux projets séparés ?
- Quels agence, document et source applicable étayent chaque action ?
- Le service couvre-t-il réellement le résultat voulu plutôt qu’une seule partie ?
Guides de préparation associés
- Changer de classification fiscale en conservant l’EIN : éviter de commander la mauvaise demande
- Suivre la décision de Form 8832, des preuves d’envoi à la lettre IRS
- Un choix de classification peut modifier la déclaration de revenus que vous devez préparer
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Wyoming Title 17 corporations partnerships and associations
- Get an employer identification number
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis