初期選択か既存分類の変更か:Form 8832の分岐を先に読む
· 5 最小読み取り時間
この状況での結論
初めて選択する人には、initialとfirstが同じに聞こえる場合があります。しかし、フォームはより具体的な状況を尋ねます。LLCは新設かもしれず、既定分類で何年も営業していたかもしれず、現在の所有者が書類を見たことがなくても過去の選択が有効かもしれません。依頼作業の分岐を決める前に、出発点の記録を作ります。設立日、資料で裏付ける取扱い、以前の選択を説明してください。「自分が初めて提出する」という答えだけよりも役立ちます。[1, p.2] [1, p.7]
判断を左右する事実は何か
Form 8832は、新設事業体の初期分類と現在の分類変更を区別します。米国で設立された事業体の既定ルール、通常の発効日範囲、過去の選択に伴う制限を、それぞれの適用範囲で検討します。既定取扱いを維持する新設適格事業体は、通常、設立しただけでは提出しません。60か月ルールには、設立時に発効する指定の初期選択など、別途確認する例外があります。これは課税方法の推奨ではありません。SpeedEINの標準サービスは、対象となる個人一人所有のLLCが助言者と既に方法を選んだことを前提とし、期限後選択の救済やS選択を含みません。[1, p.2] [1, p.7]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
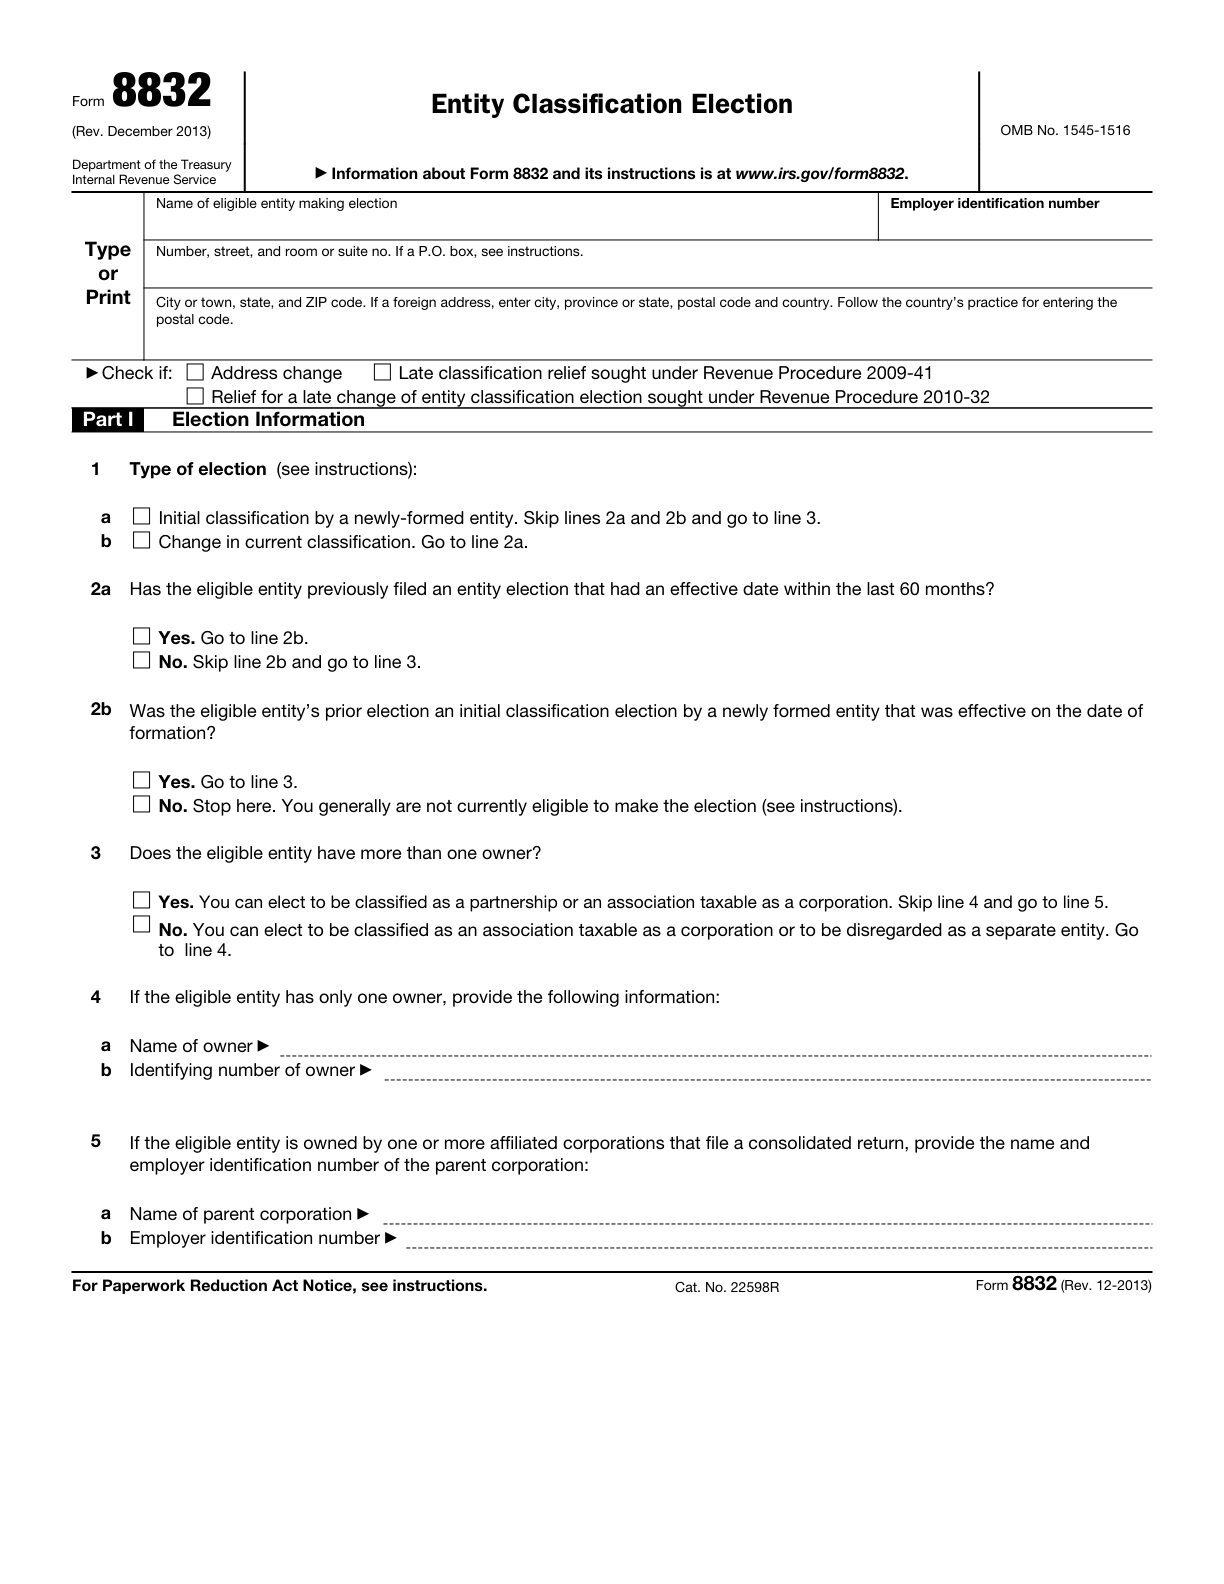
| 公式の記入欄 8832 1a: Initial classification by a newly-formed entity. | 最初の選択を行う新しく形成されたエンティティは、この項目を選択し、フォームの指示に従って lines 2a-2b をスキップして line 3 に進みます。まず、デフォルトの分類によって選択が不要になるかどうかを確認します。 | — | [1, p.2] |
| 公式の記入欄 8832 1b: Change in current classification. | 既存の分類を変更するにはこの項目を選択し、line 2a に進みます。 | — | [1, p.2] |
| 60 月変更制限 | 直前の60か月以内に発効した以前の分類選択は、通常、その後の分類変更を制限します。新設事業体の設立日に発効する初期選択など、説明に定められた例外は別途確認します。 | — | [1, p.2] [1, p.7] |
| 基本分類を受け入れる場合の選択手続の不要性 | デフォルトの分類を受け入れる新しく形成された適格なエンティティは、単に新しく作成されたという理由だけで Form 8832 を提出しません。 | — | [1, p.5] |
| 米国内の事業体に適用される基本分類 | 税務上の選択をしない場合、国内の適格事業体は、構成員が二者以上なら通常パートナーシップ、所有者が単独なら通常税務上無視される事業体という基本分類になります。 | — | [1, p.5] |
| 有効ウィンドウ | 通常のForm 8832の発効日は、原則として、提出日の75日前より前にも、提出日の12か月後より後にも設定できません。期限後の選択に関する救済は別の例外であり、個別の確認が必要です。 | 通常の Form 8832 による税務上の選択です。 条件を満たす申請者を対象とする、期限後の税務上の選択に関する救済です。 | [1, p.6] |
適用条件とともに公式要件を読む
公式の記入欄 8832 3: Does the eligible entity have more than one owner?
実際の所有者の数を使用して回答し、line 5 または 4 の「はい」/「いいえ」の指示に従います。利用可能な分類は所有者の数によって異なります。[1, p.2]
同意署名
適用されるメンバーまたは所有者、あるいは適切に授権された人から、必要なForm 8832の同意署名を取得します。遡及して発効する期間によっては、以前の所有者の同意も必要となる場合があります。[1, p.7]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮に、NoraとOwenの二人が初めての8832が必要と言っているとします。Noraは最近LLCを設立し、当初から希望する取扱いの資料を持ちます。Owenは古いLLCを購入しましたが、以前の税務選択のコピーがありません。個人の提出経験は似ても、準備資料は違います。Noraは初年度ならどの日もよいと考えず、設立日、発効日案、初期選択の適用条件を比較します。Owenは先に会社の過去の選択、IRS判断、関係申告書を求めます。売り手の最初のメールにないだけでは、選択が存在しないと確定できません。二人とも、確認できる資料と未回答の履歴を分けた短い出発点の説明を作ります。それで分岐と希望発効日の検討を支えます。該当期間内の選択が見つかれば、新しい下書きへの署名前に評価します。Noraが既定取扱いを維持したいなら、通常の設立手続として提出せず、選択の必要性を再確認します。この例は異なる証拠経路を示し、日付や分類を承認するものではありません。[1, p.2] [1, p.7]
記録を整理し、申告準備の手順を決める
担当者とのやり取りの記憶でなく、会社の履歴で出発点を説明します。設立記録、以前の選択履歴、選んだ発効日を明確に関連付けます。前の業者から返答がないことは不足情報であり、既定取扱いが必ず続いた証拠ではありません。標準サービスの支払いや署名の前に、確認済みと未確定を説明します。課税方法と対象条件の検討後、裏付けた分岐に従って準備し、先にチェックして確信を作り出さないでください。別の所有者区分、期限後救済、S選択、未解決の税効果があれば、この標準範囲外で必要な検討を受けます。[1, p.2] [1, p.7]
次に進む前の三つの確認
- initialは事業体の実態ですか。それとも所有者の初めての提出経験だけですか。
- 現在の分類と会社の以前の選択履歴を何が裏付けていますか。
- 希望日は適用期間、過去の選択ルール、関係する例外で検討していますか。
関連する準備ガイド
- Form 8832の判断を郵送証拠からIRS書簡まで記録する
- disregardedへの復帰:以前の選択と助言者資料を先に準備する
- Form 8832 より前: LLC はすでにデフォルトの分類を受け入れていますか?
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。