Form 8832とForm 7004には異なる期限がある
· 5 最小読み取り時間
この状況での結論
Form 8832の選択の日程と、Form 7004の申告期限延長の日程を並べて管理し、一つの期限にまとめないでください。通常の選択の効力発生日の制限と、当初申告期限までに延長を申請するルールは、異なる行為を対象にしています。計画表には、提出する書類、意味を持つ日付、その根拠となる公式説明を記載します。分類変更に影響し得る以前の選択履歴も表示します。これにより、申告の延長を自動的な選択期間の延長と扱ったり、申告書への添付コピーを選択自体の別途提出に代わるものと扱ったりしないで済みます。得られるのは、希望する取扱いについて既に適切な助言を受けた人のための二本立ての履歴であり、特定の分類を選ぶよう勧めるものではありません。[1, p.6] [2, p.1]
判断を左右する事実は何か
引用資料は、通常のForm 8832の時期と、過去の選択に関する制限を説明しています。例外は別途検討します。期限後の選択の救済に関するPart IIを記入しても、それだけで資格は確定しません。Form 7004は選択した申告書に関し、独自の期限要件があります。この記事は、法人やSの取扱いを推奨したり、期限後の選択の救済を得たり、選択の有効性を判断したりするものではありません。サービスの相談も、助言者と取扱いを選んだ後の、対応可能な通常の選択という範囲にとどめ、税務計画や期限後救済のサービスと宣伝しないでください。[1, p.6] [2, p.1]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
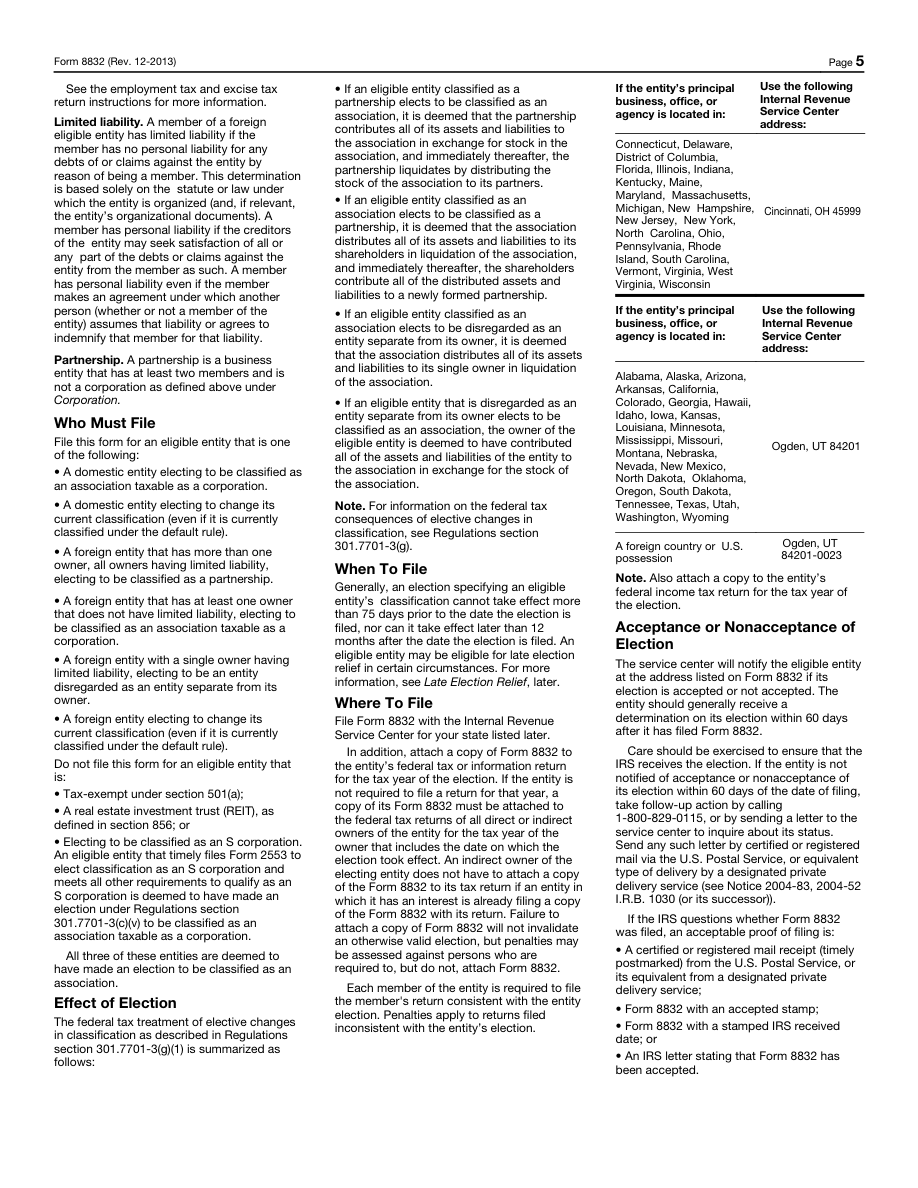
| 有効ウィンドウ | 通常のForm 8832の発効日は、原則として、提出日の75日前より前にも、提出日の12か月後より後にも設定できません。期限後の選択に関する救済は別の例外であり、個別の確認が必要です。 | 通常の Form 8832 による税務上の選択です。 条件を満たす申請者を対象とする、期限後の税務上の選択に関する救済です。 | [1, p.6] |
| 本来の期日 | Form 7004は通常、延長を求める税務申告書の当初の提出期限までに提出しなければなりません。当初の期限は、その申告書の個別の説明で確認します。 | — | [2, p.1] |
| 申告書ごとの区別 | 納税申告期限の延長が必要な納税申告書の種類ごとに、個別の Form 7004 を提出します。納税申告期限の延長は、Part I、line 1 で選択したフォームにのみ適用されます。 | — | [2, p.1] |
| 60 月変更制限 | 直前の60か月以内に発効した以前の分類選択は、通常、その後の分類変更を制限します。新設事業体の設立日に発効する初期選択など、説明に定められた例外は別途確認します。 | — | [1, p.2] [1, p.7] |
| 申告書の写し | Form 8832 を別途提出するほか、指示に従って選択対象年度の事業体の申告書に写しを添付します。事業体に申告義務がない場合は、該当する直接または間接所有者の申告書に添付します。 | — | [1, p.6] |
| 遅延救済条件 | Form 8832 Part II には、期限後の分類選択の救済を求める説明と宣誓の欄があります。記入しただけで救済対象となることが確定するわけではありません。 | — | [1, p.4] |
適用条件とともに公式要件を読む
税務上独立扱いされない事業体に必要なpro forma申告書
Form 5472の提出対象となる外国所有のU.S. DEは、Form 5472をpro forma Form 1120に添付し、有効な提出期限延長を含むForm 1120の期限までに提出します。[3, p.2]
対象事業体の課税年度
外国所有のU.S. DEは、所有者がU.S.税務申告に用いる課税年度を使用します。所有者にそのような課税年度がなければ、DEは暦年を使用します。[3, p.2]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮に、一人の個人が所有するLLCで、所有者が分類の選択を助言者と相談する一方、年間申告の準備も進んでいるとします。所有者は、年間申告の時間を延ばせば、選択に関するすべての日付も動くと考えました。二本立ての表では、Form 8832の提出と効力発生日の問題を、Form 7004の作業と選択した申告書から分けます。新しい書類で分類履歴を自由にやり直せると考えず、手元の過去の選択情報を記録します。申告書へのコピー添付も、選択自体の別途提出とは別の作業にします。希望日程が通常のルールの外であれば、延長で解決した問題にせず、適切な検討を要する救済の問題として表示します。DEの年間報告の仕組みは、実際の事実が該当する場合にだけ検討します。この計画は、選んだ取扱いの有利さ、期限後救済の資格、選択の発効を決めません。裏付けのない時期の想定で準備を始める前に、依存関係と異なる時計を見えるようにします。[1, p.6] [2, p.1]
記録を整理し、申告準備の手順を決める
それぞれの作業について、書類、予定する行為、対象期間や効力発生日、未確認の事実上の根拠を残します。計画が変わる場合も、すべての日付を一緒に動かさず、その計画の説明に従って検討します。助言者による取扱いの決定、作成サービスの作業、政府による判断を区別してください。例外を検討するなら明示し、既に認められたと考えて通常の日程を流用するのではなく、必要な検討を行います。SpeedEINの事業情報更新や通常の選択に関する支援は、取扱いを決めた後、明示された個人単独所有の対応範囲でのみ確認します。Sの選択、期限後救済、税務計画の推奨を提供するものではなく、年間申告の延長を、それらの別の問題を解決するものとして販売してはいけません。[1, p.6] [2, p.1]
次に進む前の三つの確認
- 選択自体の提出、希望する効力発生日、選択した申告書の延長を、それぞれどの日付が規律しますか。
- 以前の選択、該当例外、申告書へのコピー添付を、年間延長と混同せず確認していますか。
- 期限後救済や取扱いの助言の問題を、解決済みと考えず、通常の準備業務の外として明示していますか。
関連する準備ガイド
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。