LLC の現在の税務分類が不明な場合:注文前に証拠をたどり直す
· 5 最小読み取り時間
この状況での結論
LLC の現在の連邦税務分類が不明なら、次にすることは、合いそうな様式を選ぶことではなく、履歴の復元です。過去の税務上の選択、IRS の通知、保存済み申告書、既定の扱いに関係する所有事実を含む証拠資料を作成します。各書類が何を示せ、何が不明かを表示してください。SS-4 の事業体種類のチェック自体は分類の選択ではなく、既定の扱いを受け入れる新設の適格事業体は、存在するというだけで Form 8832 を提出しません。有用な成果物は、書類不足と新しい選択案を分けた、日付付きの分類履歴一覧です。新たな注文が正しい扱いを自動的に解明・最適化するかのように示さず、助言者や作成サービスが問題を理解できるものにしてください。[1, p.4] [2, p.5] [2, p.2] [2, p.7]
判断を左右する事実は何か
米国の適格事業体は、適用規則と税務上の選択に従い、通常、構成員が二人以上なら既定でパートナーシップ、一人の所有者なら所有者と別個に扱われない扱いになります。過去 60 か月以内に有効となった以前の選択は、通常、再度の分類変更を制限します。ただし、設立日に有効となる新設事業体の最初の選択など、別の例外があります。写しが見つからないことを、選択がなかった証拠にしてはいけません。一方、保存された申告書も文脈で理解する必要があります。外国所有の米国(U.S.)DE が Form 5472 とともに提出する必須の pro forma Form 1120 だけを根拠に、通常の所得税上の法人と呼んではいけません。[1, p.4] [2, p.5] [2, p.2] [2, p.7]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
| 事業体の税務分類の選択とは別の手続 | SS-4 のエンティティ タイプ ボックスをオンにすること自体は、エンティティ分類税の選択ではありません。 | — | [1, p.4] |
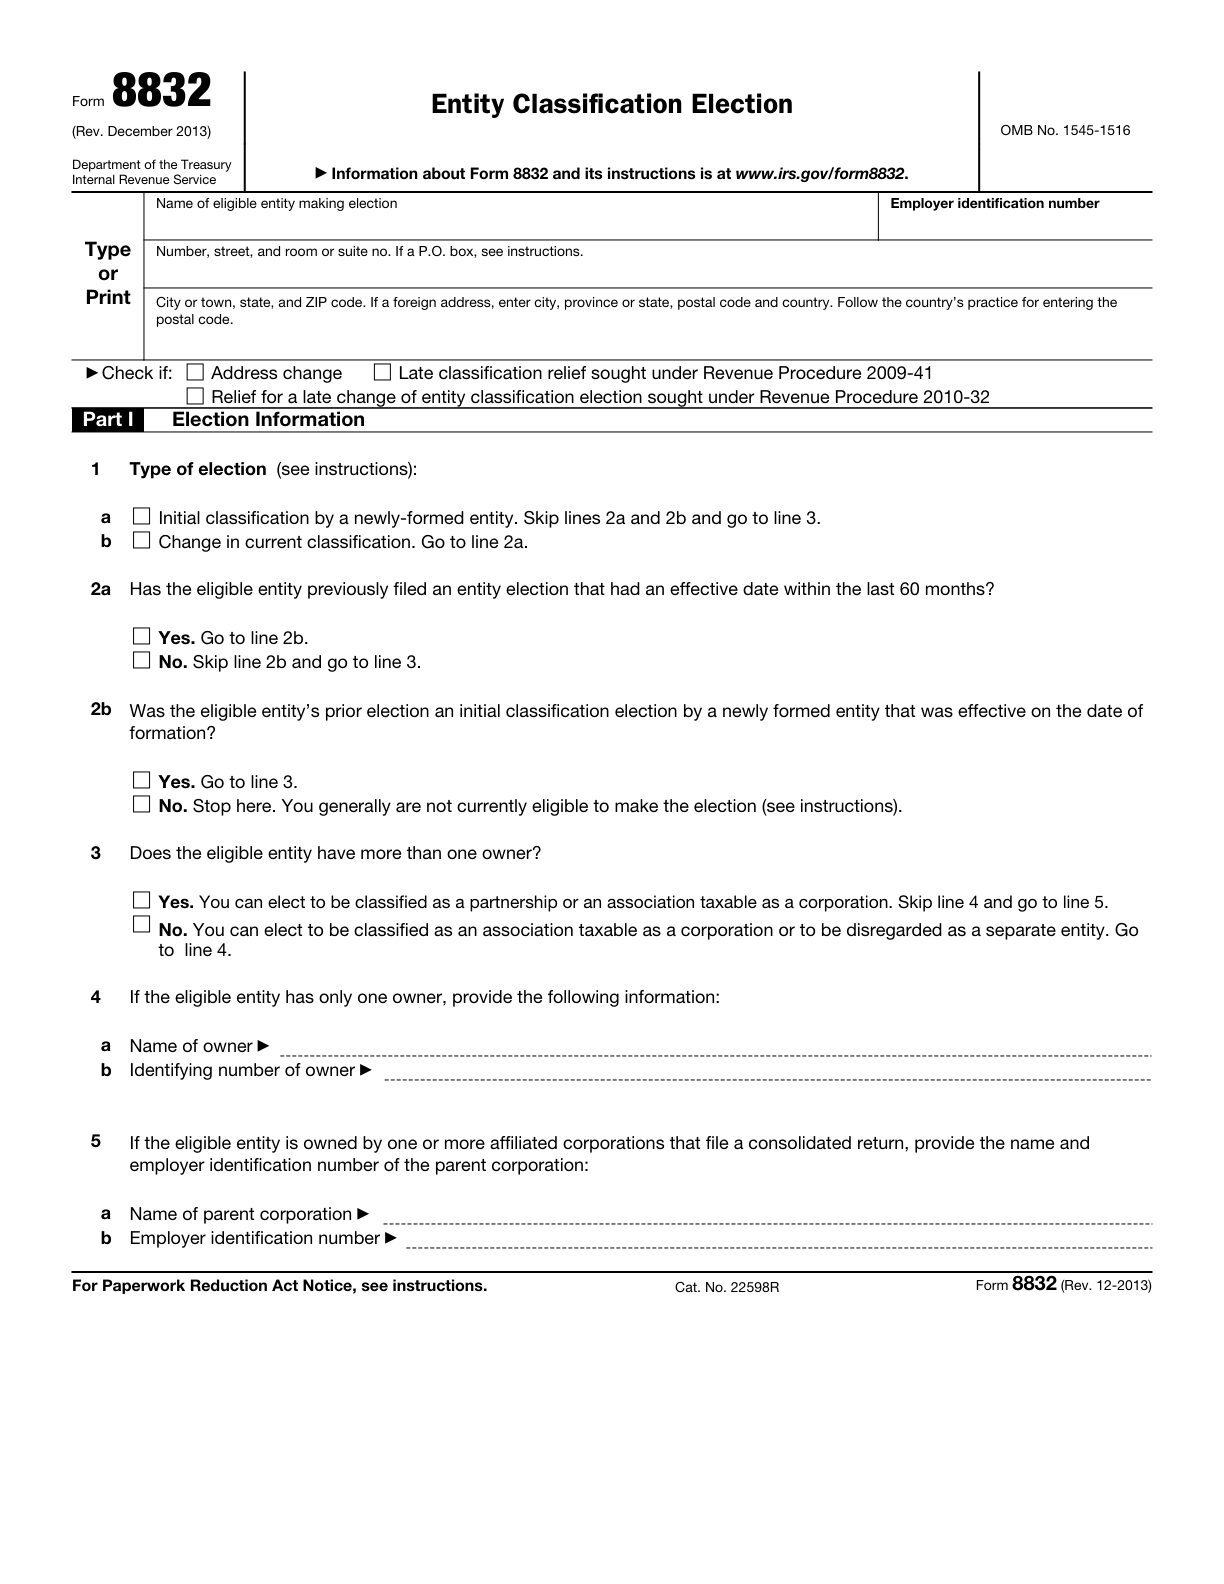
| 基本分類を受け入れる場合の選択手続の不要性 | デフォルトの分類を受け入れる新しく形成された適格なエンティティは、単に新しく作成されたという理由だけで Form 8832 を提出しません。 | — | [2, p.5] |
| 60 月変更制限 | 直前の60か月以内に発効した以前の分類選択は、通常、その後の分類変更を制限します。新設事業体の設立日に発効する初期選択など、説明に定められた例外は別途確認します。 | — | [2, p.2] [2, p.7] |
| 米国内の事業体に適用される基本分類 | 税務上の選択をしない場合、国内の適格事業体は、構成員が二者以上なら通常パートナーシップ、所有者が単独なら通常税務上無視される事業体という基本分類になります。 | — | [2, p.5] |
| 申告書の写し | Form 8832 を別途提出するほか、指示に従って選択対象年度の事業体の申告書に写しを添付します。事業体に申告義務がない場合は、該当する直接または間接所有者の申告書に添付します。 | — | [2, p.6] |
| 同意署名 | 適用されるメンバーまたは所有者、あるいは適切に授権された人から、必要なForm 8832の同意署名を取得します。遡及して発効する期間によっては、以前の所有者の同意も必要となる場合があります。 | — | [2, p.7] |
適用条件とともに公式要件を読む
雇用主識別番号の必要性
Form 8832 にはエンティティ独自の EIN が必要です。 Applied For は受け入れられません。すでに EIN を持つエンティティは、分類変更後も EIN を保持します。[2, p.7]
デフォルトの分類
国内の単一構成員 LLC は通常、所有者と別個の事業体とはみなされないという基本分類になります。構成員が二者以上の国内 LLC は、通常パートナーシップという基本分類になります。[1, p.3]
外国所有の米国内税務上独立扱いされない事業体の定義
外国所有のU.S.のdisregarded entity(税務上の無視される事業体)は、外国の主体(個人・法人等)が完全所有する国内のdisregarded entityです。この目的で法人として扱われるのは、6038Aに関連する報告要件に限られます。[3, p.2]
税務上独立扱いされない事業体に必要なpro forma申告書
Form 5472の提出対象となる外国所有のU.S. DEは、Form 5472をpro forma Form 1120に添付し、有効な提出期限延長を含むForm 1120の期限までに提出します。[3, p.2]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
所有者が、設立書類、EIN 通知、保存済み申告一式は持っているものの、分類選択の資料が見つからないとします。履歴一覧には各項目の日付と目的を記録します。作成担当者は、存在しない受理日を作らず、実際の Form 8832 の写し、関連する IRS の回答、保存した申告記録内の参照を探します。SS-4 のボックスは、選択に格上げせず申請情報として記録します。pro forma 1120/5472 の一式は、通常の法人分類を証明すると仮定せず、特別な報告目的を表示します。所有者と作成担当者は、分かっている所有関係の事実と、可能性のある選択がどの期間に関わるかも特定します。書類が矛盾する場合、一覧に矛盾と明確化に必要な証拠を示します。この仮定例は、事業体が Form 8832 を必ず提出すべきと決めず、税務申告書が以前の選択を決定的に上書きすると仮定せず、過去申告の修正を指定しません。確立した事実、調べる価値のある書類の手掛かり、未解決の分類の問いを分ける時系列を作り、次の支援依頼を判断可能なほど具体的にします。[1, p.4] [2, p.5] [2, p.2] [2, p.7]
記録を整理し、申告準備の手順を決める
分類変更を望む結果と決める前に、履歴の確認を終えてください。標準的な選択書類作成サービスに渡すのは、どの税務上の地位が最適かを推測してほしいという依頼ではなく、裏付けられた現在の状況と、読者が助言者と選んだ扱いの説明です。分類変更後も既存の EIN を維持し、Form 8832 には Applied For ではなく事業体自身の EIN が必要です。適用される同意署名と申告書への写しの添付要件は、遡及期間で以前の所有者の同意が必要な可能性も含め、別の準備段階として残ります。資料が不完全だから次の選択が可能と考えず、60 か月の規則と例外を確認に含めてください。SpeedEIN の関連する標準業務は、扱いを選んだ後の米国(U.S.)の個人単独所有 LLC の選択準備です。S 選択、期限後救済、税務計画の推奨を約束するものではありません。成果物は、裏付けのない分類判断ではなく、記録された現在の履歴の問いとサービス範囲の判断です。[1, p.4] [2, p.5] [2, p.2] [2, p.7]
次に進む前の三つの確認
- どの記録が実際に税務上の選択や IRS の回答を示し、どれが単に申請・申告情報を説明していますか。
- pro forma の報告一式、既定の扱い、60 か月の制限の可能性を正しく区別しましたか。
- 次の作業は、不足する履歴の解明か、選択済みで根拠のある選択の準備であり、提供されていない税務計画の推奨を得ることではありませんか。
関連する準備ガイド
- EIN を維持して税務分類を変える場合:誤った申請サービスの購入を防ぐ
- Form 8832の判断を郵送証拠からIRS書簡まで記録する
- Form 8832 決定ファイルの構築: EIN、所有権、日付、および目的の分類
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。