O EIN da LLC cria exigência de ITIN pessoal? Identifique a finalidade tributária separada
· 7 leitura mínima
A resposta para esta situação
Um proprietário que conclui projeto de LLC pode ouvir que o próximo passo é obter ITIN pessoal. Às vezes isso se baseia só no EIN da empresa, não em requisito pessoal específico. Comece perguntando qual documento precisa do número de quem e para quê. Atribuição de EIN não responde, por si só, a toda identificação do proprietário em formulários posteriores. Uma ficha útil lista o EIN da entidade separado do número pessoal dos EUA (U.S.) existente, número estrangeiro e eventual ID de referência por formulário. O objetivo é achar a dependência real, não colecionar identificadores porque aparecem na mesma pasta.[1, p.1] [2, p.2] [3, p.3]
Quais fatos podem mudar a análise?
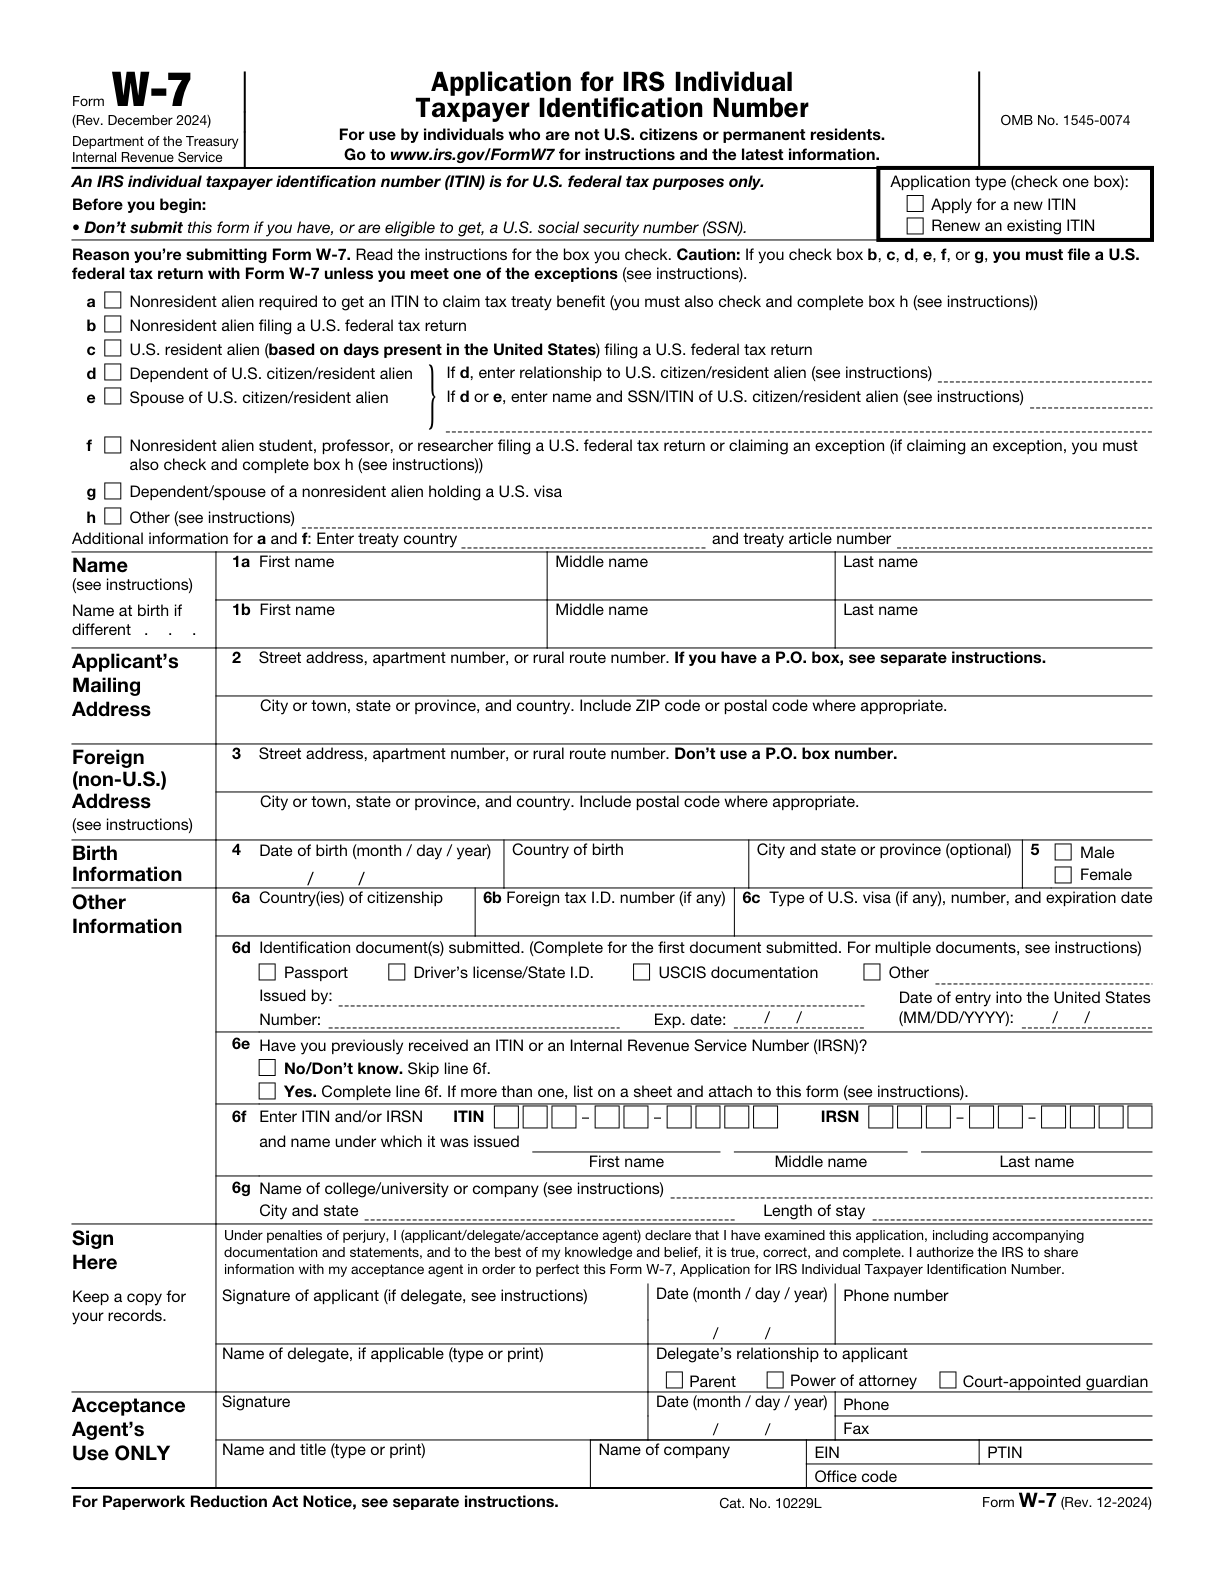
Um ITIN destina-se só a fins tributários federais dos EUA (U.S.) e não muda status migratório nem direito de trabalhar nos Estados Unidos. Pessoa elegível para SSN não escolhe simplesmente ITIN no lugar pelas instruções W-7. Outros formulários têm condições próprias: foreign ou N/A na linha 7b do SS-4 exige não possuir SSN nem ITIN e não ser elegível para obter nenhum dos dois, enquanto Form 8832 e Form 5472 têm instruções diferentes de ID do proprietário. Nenhum exemplo vira regra universal de sempre, ou nunca, precisar ITIN. A questão pessoal deve ser identificada independentemente. A exclusão W-7 também se aplica a quem já tem SSN, não só a quem poderia obtê-lo.[1, p.1] [2, p.2] [3, p.3]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Requisito 1 | Um ITIN destina-se apenas a fins tributários federais dos EUA (U.S.). A obtenção de um ITIN não altera o status migratório nem o direito de trabalhar nos Estados Unidos. | — | [1, p.1] [2, p.2] |
| Requisito 2 | Não apresente o Form W-7 se já possuir, ou for elegível para obter, um número de Social Security dos EUA (U.S.) (SSN). | — | [1, p.1] |
| Exceção relativa ao número de identificação | Insira «foreign» ou «N/A» em «line 7b» somente se a parte responsável não possuir SSN nem ITIN e também não for elegível para obter esses números. A linha deve conter uma resposta. | A pessoa responsável não possui SSN nem ITIN. A pessoa responsável não é elegível para obter SSN nem ITIN. | [3, p.3] |
| Exigência de número de identificação do empregador | Form 8832 requer o EIN da própria entidade; Applied For não é aceito. Uma entidade que já possui um EIN retém esse EIN após uma alteração de classificação. | — | [4, p.7] |
| Identificador de referência quando falta o número de identificação dos Estados Unidos | Quando o acionista estrangeiro aplicável não tem número de identificação dos U.S. indicado em Part II, utilize o ID de referência exigido pelas instruções. A entidade declarante ou o seu representante cria esse ID; não se trata de um pedido separado ao IRS. | — | [5, p.4] |
| Indicação de none no campo ftin da entidade desconsiderada para efeitos fiscais | Uma U.S. DE de propriedade estrangeira informa os FTINs de seus proprietários estrangeiros diretos e finais, se existirem. Se um proprietário não tiver FTIN, insira «None» ou «N/A» nesse campo. As regras de outras categorias de entidades declarantes devem ser verificadas separadamente. | Entidade desconsiderada U.S. de propriedade estrangeira. | [5, p.5] |
Leia os requisitos no contexto correto
Requisito 7
Para um pagamento abrangido pelo Form W-8BEN, a pessoa física estrangeira que seja a única proprietária de uma entidade desconsiderada que não reivindique benefícios de tratado como entidade híbrida preenche o formulário com o nome e os dados do proprietário pessoa física. Se a conta do pagamento estiver em nome da entidade desconsiderada, informe o agente de retenção.[6, p.6]
Quando se aplica: O pagamento deve estar dentro do âmbito aplicável do Form W-8BEN. A entidade não reivindica benefícios de tratado como entidade híbrida.
Definição da entidade americana desconsiderada para efeitos fiscais detida por estrangeiros
Uma entidade dos U.S. desconsiderada para fins fiscais e de propriedade estrangeira é uma entidade doméstica desconsiderada, integralmente pertencente a um sujeito estrangeiro para fins fiscais. Seu tratamento fiscal como corporation limita-se às obrigações de informação relacionadas à seção 6038A.[5, p.2]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Considere o proprietário hipotético Dev, que recebe carta EIN para North Loom LLC. Uma lista de assessor anterior diz ID tributário pessoal, mas não nomeia declaração ou requisito. Dev não deve substituir a frase nem por pedir ITIN nem por escrever foreign em tudo. Cria ficha com formulário real, pessoa identificada pelo campo, número disponível e motivo pelo qual o solicitante crê necessário outro identificador. O EIN empresarial fica na linha da entidade. Sua pergunta de número pessoal dos EUA (U.S.) vai em outra linha; número estrangeiro é identificado como tal, não renomeado ITIN. Se o trabalho envolve Form 5472, confere suas próprias instruções de número e ID de referência. Se envolve pedido de EIN, avalia a exceção específica do SS-4 nas condições declaradas. Se declaração federal pessoal ou outro propósito fiscal é a questão real, leva a pergunta ao assessor apropriado. O arquivo esclarece o indeciso sem fingir que os documentos empresariais resolveram posição fiscal pessoal ou circunstâncias migratórias.[1, p.1] [2, p.2] [3, p.3]
Organize os registros em um plano de preparação
Peça nome do formulário e campo exato sempre que alguém disser necessário ITIN. Mantenha SSN ou ITIN existentes distintos de EIN, número estrangeiro e ID de referência atribuído internamente. Não use exceção de número faltante só porque outro formulário permitia campo diferente. Escolha serviços empresariais SpeedEIN pelo trabalho atendido realmente necessário de pedido, declaração informativa ou atualização; este guia não oferece preparação de ITIN, CAA ou declaração pessoal. Se fato de identificação do proprietário afetar a entrega empresarial, informe-o corretamente antes da preparação. Resolva finalidade pessoal separada e elegibilidade SSN por instruções oficiais pertinentes e conselho qualificado em vez de acrescentar pedido desnecessário ao projeto LLC.[1, p.1] [2, p.2] [3, p.3]
Três verificações antes de prosseguir
- Qual formulário e campo exatos supostamente exigem identificador pessoal do proprietário?
- EIN, número pessoal U.S., FTIN e ID de referência permaneceram claramente distintos?
- A finalidade federal separada e qualquer elegibilidade SSN foram analisadas, não presumidas?
Guias de preparação relacionados
- Os documentos da empresa mostram números diferentes: relacione cada formulário do IRS ao identificador correto
- Foreign, None, N/A ou ID de referência? Instruções de número ausente variam por formulário
- Se a parte responsável já possui um ITIN: mantenha-o separado do EIN do LLC
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Form W-7 (Rev. December 2024) — Rev. December 2024
- Instructions for Form W-7 (Rev. December 2024) — Rev. December 2024
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form W-8BEN (Rev. October 2021) — Rev. October 2021
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.