Pedido de EIN, Form 5472 e certificado W-8 têm destinatários diferentes
· 6 leitura mínima
A resposta para esta situação
Uma pasta pode conter todo documento solicitado e ainda não mostrar o que foi realmente entregue. Proprietários frequentemente guardam pedido de EIN, solicitação W-8 de pagador e material anual Form 5472 no mesmo lugar. É conveniente para armazenar, mas pode esconder três destinos diferentes. A primeira pergunta prática é quem pede cada item e qual ação deve tomar o destinatário. Monte um mapa antes de preparar carregamento ou postagem conjunta. Deve mostrar documento, contribuinte ou pessoa certificante, destinatário e provas da entrega pretendida.[1, p.1] [2, p.2] [3, p.6]
Quais fatos podem mudar a análise?
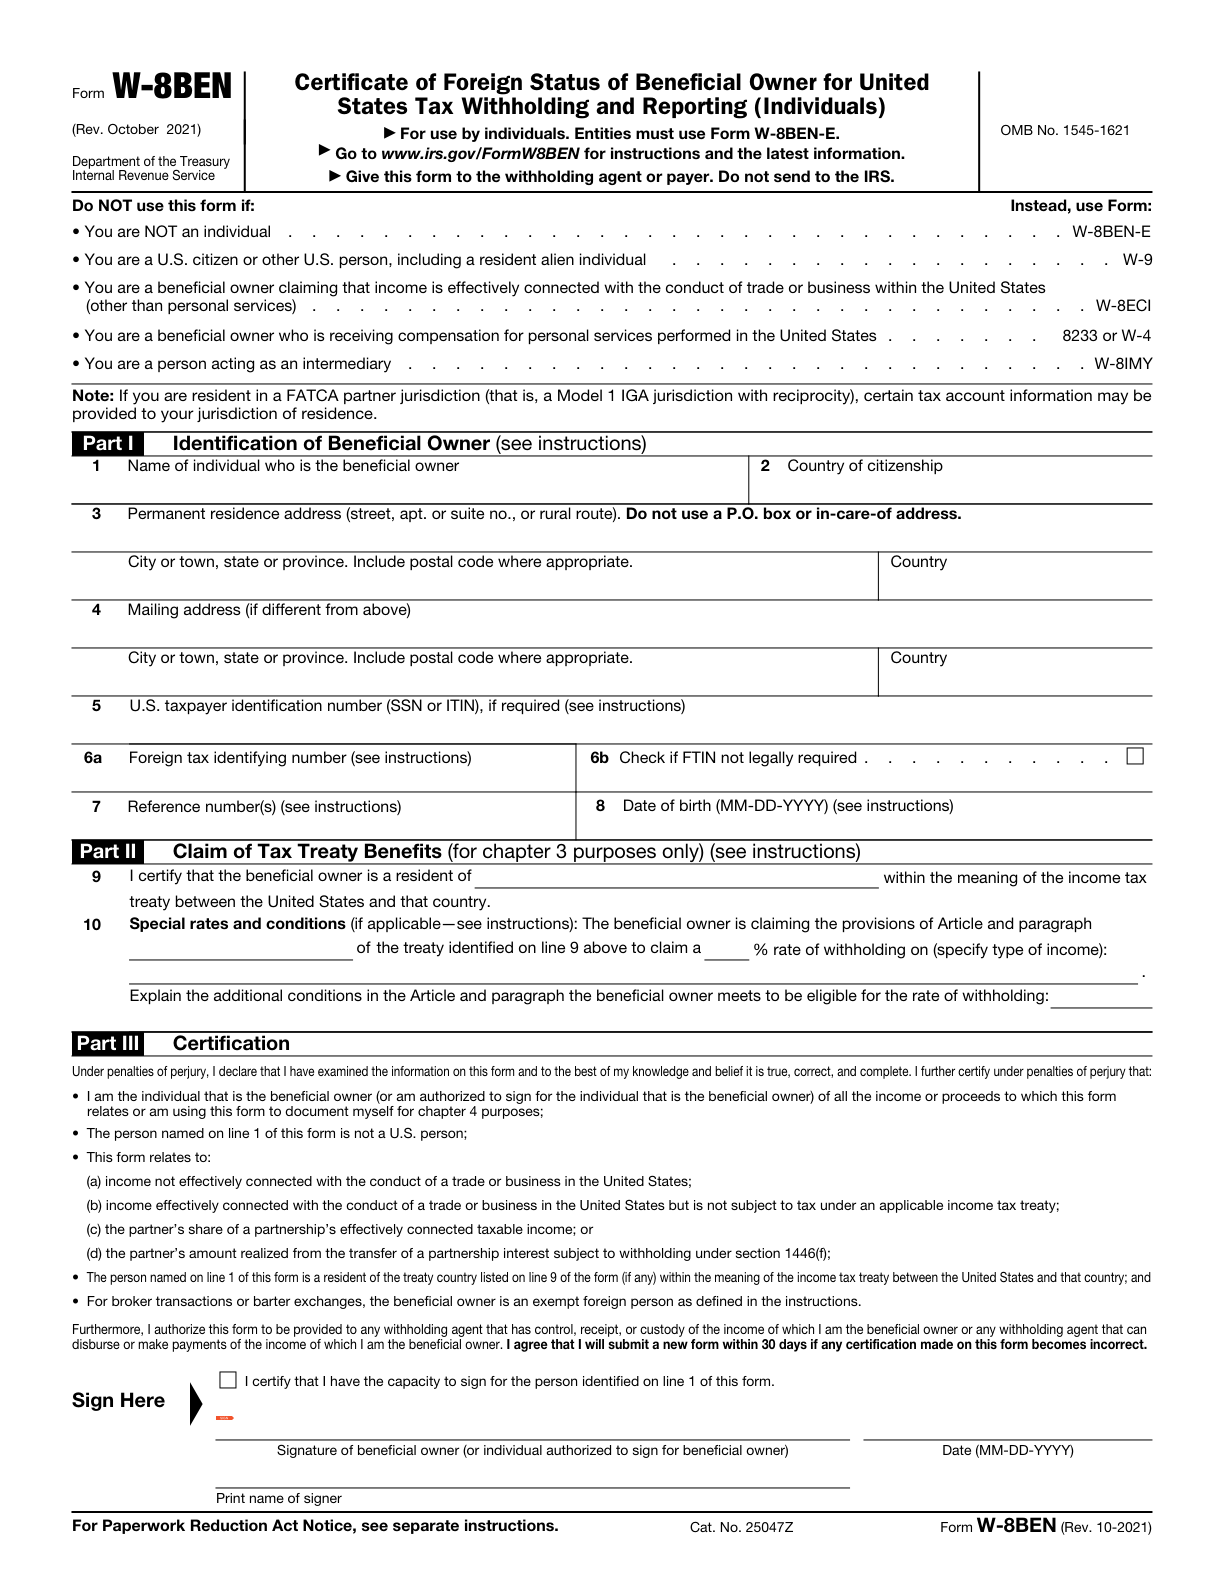
O Form W-8BEN geralmente é dado ao agente de retenção ou pagador que o pede, não enviado ao IRS. O pacote Form 5472 da entidade desconsiderada dos EUA (U.S.) de propriedade estrangeira segue suas próprias instruções de envio ao IRS e inclui o pro forma Form 1120 especificado. A autorização de designado do SS-4 trata do pedido e recebimento do novo EIN; não o transforma em destinatário permanente de todo documento. Essas distinções não estabelecem que determinado proprietário deva usar W-8BEN. Uma U.S. person ou estrutura diferente precisa primeiro de análise documental aplicável.[1, p.1] [2, p.2] [3, p.6]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Requisito 1 | Entregue o Form W-8BEN ao agente de retenção ou pagador que o solicitar; não o envie ao IRS. | — | [1, p.1] |
| Exigência de declaração pro forma para a entidade desconsiderada para efeitos fiscais | Uma DE dos U.S. de titularidade estrangeira obrigada a apresentar Form 5472 anexa esse Form 5472 a uma pro forma Form 1120 e apresenta o conjunto até ao prazo do Form 1120, incluindo uma prorrogação válida. | — | [2, p.2] |
| Escopo do designado | O terceiro designado pode responder a perguntas sobre o SS-4 preenchido e receber o novo EIN. É necessária autorização assinada, e esse poder termina quando o EIN é atribuído e comunicado ao designado. | — | [3, p.6] |
| Requisito 4 | Para um pagamento abrangido pelo Form W-8BEN, a pessoa física estrangeira que seja a única proprietária de uma entidade desconsiderada que não reivindique benefícios de tratado como entidade híbrida preenche o formulário com o nome e os dados do proprietário pessoa física. Se a conta do pagamento estiver em nome da entidade desconsiderada, informe o agente de retenção. | O pagamento deve estar dentro do âmbito aplicável do Form W-8BEN. A entidade não reivindica benefícios de tratado como entidade híbrida. | [4, p.6] |
| Acionador de transação reportável | Uma sociedade declarante geralmente apresenta Form 5472 quando realiza, durante o ano fiscal, uma transação sujeita a informação com uma parte relacionada, estrangeira ou dos U.S. A receita operacional, por si só, não determina a obrigação de apresentação. | — | [2, p.2] |
| Envio postal para a entidade desconsiderada para efeitos fiscais | Um U.S. DE de propriedade estrangeira usa a rota de correspondência especial da Unidade PIN nas instruções Form 5472, em vez dos endereços de correspondência Form 1120 comuns. | Aplica-se ao conjunto Form 5472/pro forma Form 1120 de uma entidade desconsiderada para efeitos fiscais dos U.S., integralmente detida por um sujeito estrangeiro, que pode ser pessoa singular ou entidade (DE). | [2, p.2] |
Leia os requisitos no contexto correto
Requisito 7
Uma U.S. person, incluindo uma pessoa física estrangeira residente para fins fiscais abrangida pelas instruções, utiliza o Form W-9 em vez de certificar a condição de pessoa estrangeira no Form W-8BEN.[1, p.1]
Definição da entidade americana desconsiderada para efeitos fiscais detida por estrangeiros
Uma entidade dos U.S. desconsiderada para fins fiscais e de propriedade estrangeira é uma entidade doméstica desconsiderada, integralmente pertencente a um sujeito estrangeiro para fins fiscais. Seu tratamento fiscal como corporation limita-se às obrigações de informação relacionadas à seção 6038A.[2, p.2]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Imagine o designer de software hipotético Mateo, cuja LLC recebeu recentemente o EIN. Um cliente pede documentação de condição estrangeira, e um lembrete separado pede registros anuais. Ele cria uma pasta chamada documentos IRS e pretende enviar tudo ao preparador, que teria arquivos sem instrução clara da tarefa autorizada. Mateo dá a cada item um destino. A carta EIN vira fonte de identidade. O pedido real do cliente é atribuído à tarefa de documentação do pagador. A relação de operações e os dados anuais pertencem à declaração informativa. Registra quem deve decidir sobre o certificado, quem prepara o pacote anual e quem guarda cópias enviadas. Compartilhar como referência não significa envio oficial. O mapa distingue minuta, fornecido para análise e entregue ao destinatário pretendido. Carregar certificado na conversa do preparador não demonstra sozinho que o cliente o recebeu. Da mesma forma, enviar dados empresariais ao cliente não demonstra recebimento do pacote anual pelo IRS. A entrega útil é um conjunto pequeno de destinos verificados e ações abertas, não uma pasta grande com rótulo ambíguo de concluído em tudo.[1, p.1] [2, p.2] [3, p.6]
Organize os registros em um plano de preparação
Peça a quem cuida de cada tarefa que identifique entrega e destino em linguagem simples. Para pacote anual, preserve documentos como enviados e prova apropriada de entrega pelo canal aplicável. Para certificado de pagador, guarde pedido e registro do fornecido àquele pagador; o conselho organizacional não cria novo anexo do IRS. Os serviços EIN e anuais atendidos da SpeedEIN devem ser avaliados como escopos separados. Não presuma que contratar um inclua certificados, tributação pessoal ou representação contínua. Resolva a pergunta de destino antes de enviar dados sensíveis ao destinatário errado, não depois de sair um pacote conjunto.[1, p.1] [2, p.2] [3, p.6]
Três verificações antes de prosseguir
- Quem pediu cada documento e qual destinatário realmente deve recebê-lo?
- O status significa minuta, revisado ou entregue ao destino pretendido?
- Pedido de EIN, certificado do pagador e declaração anual receberam entregas separadas?
Guias de preparação relacionados
- O proprietário ou a LLC? Identifique quem certifica a condição estrangeira após o EIN chegar
- Um EIN não aprova benefícios de tratado: separe atribuição de certificação tributária
- Após a atribuição EIN: crie arquivos separados para alterações IRS e relatórios anuais
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Form W-8 BEN (Rev. October 2021) — Rev. October 2021
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form W-8BEN (Rev. October 2021) — Rev. October 2021
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.