Form 8832 分類選擇與 Form 7004 延期:兩條時間線必須分開
· 閱讀約 5 分鐘
這個情形下,先看結論
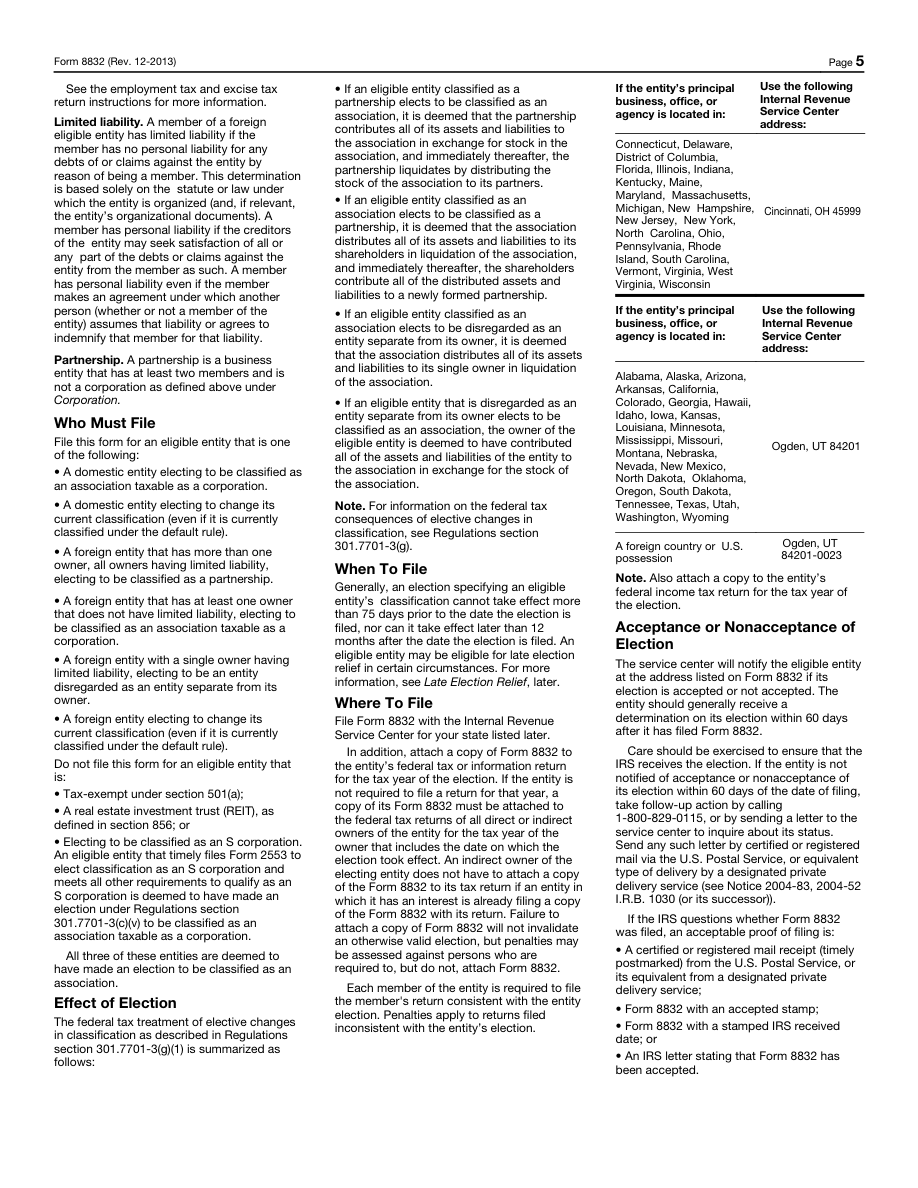
可以把 Form 8832 分類選擇和 Form 7004 年度申報延期並排列在計劃表,但不要合成一個截止日。普通選擇的生效日期限制,與延期申請的原稅表期限,針對不同動作。計劃表應寫清正在遞交什麼文件、希望哪個日期發揮什麼作用,以及由哪項官方說明支持,也要顯示此前選擇歷史是否可能影響本次分類變化。這樣能夠避免把稅表延期當作選擇自動獲得更多時間,或把附在申報中的副本當成單獨選擇遞交的替代。成果是爲已經與適當顧問討論並選擇處理方式的讀者建立雙線安排,不是建議讀者採用某一分類。[1, p.6] [2, p.1]
哪些事實會改變判斷?
所選來源說明普通 Form 8832 時間及相關此前選擇限制,例外應另行考慮。填寫遲延選擇救濟的 Part II 信息,不表示資格自然成立;Form 7004 則針對所選申報,有自己的時限。本文不推薦公司或 S 類處理,不取得遲延救濟,也不認定選擇有效。服務討論應限於明示支持的標準個人所有者情形,並在讀者已經作出適當處理決定後進行,不能包裝成稅務規劃或遲延救濟服務。[1, p.6] [2, p.1]
把官方要求放在一起比較
| 問題或字段 | 官方填寫要求 | 適用條件與限制 | 出處 |
|---|---|---|---|
| 要求 1 | 一般有效日期不得早於提交日前75日,也不得晚於提交日後12個月;逾期救濟爲另行覈對的例外程序。 | 普通8832選擇 符合條件的late election relief | [1, p.6] |
| 要求 2 | 7004一般須在所延展申報表的原到期日或之前提交,原申報表期限須查其專門說明。 | — | [2, p.1] |
| 要求 3 | 每種需要延期的申報表分別提交7004,僅適用於PartI第1行選定的表格。 | — | [2, p.1] |
| 要求 4 | 此前實體分類選擇在60個月內生效時,一般受到再次變更限制;新成立實體成立日生效的初始選擇等依說明例外判斷。 | — | [1, p.2] [1, p.7] |
| 要求 5 | 除單獨提交8832外,按說明將副本附在選擇稅年的實體申報表,或在實體無需申報時附在適用直接/間接owner申報表。 | — | [1, p.6] |
| 要求 6 | 8832 PartII是逾期選擇救濟的解釋和宣誓區,填寫該區不代表自動符合救濟條件。 | — | [1, p.4] |
結合具體條件理解官方要求
要求 7
適用5472的外國持有美國DE將5472附在proforma1120後,在該1120到期日(含有效延期)前提交。[3, p.2]
要求 8
外國持有美國DE使用owner爲美國稅務申報採用的稅年;若owner沒有該稅年,則使用日曆年。[3, p.2]
一個具體的資料準備示例
這是用於說明如何整理事實的假設示例,不代表政府機關的認定結果。
假設一位單一個人所有者已與顧問討論分類選擇,同時年度準備也在進行。所有者以爲爲年度申報多申請時間,就會移動所有選擇相關日期。雙線表把擬辦理 Form 8832 的遞交及生效問題,與 Form 7004 任務及所選稅表分開。現有以前選擇信息保留,不假定新文件可以自由重置整個分類歷史。附到申報的副本任務,也與單獨提交選擇分別列示。如果擬用時間超出普通規則,就標成需要適當複覈的遲延救濟問題,而不是寫成已經被延期解決。年度 DE 報告背景只在實際事實適用時考慮,不因計劃表上同時出現幾個表名就認定彼此可以替代。交給準備者時,說明顧問的處理決定、準備服務要做的具體動作,以及哪些有效性或例外判斷還未完成。這個假設計劃不決定哪種稅務處理更有利,不建立遲延救濟資格,也不保證選擇生效;它讓兩種時鐘和依賴關係先變得清楚。計劃表還可把“顧問已經建議的處理”“所有者擬採取的動作”和“實際已經建立的事件”分開。前者不能證明文件已經遞交,後者也不能僅憑計劃日期建立。若一份副本同時放在年度文件夾與選擇文件夾,可以保留同一來源索引,但不因此把兩項提交任務合併。發現時間疑問後,先指出與哪條規則有關,再交給適當人員評估。[1, p.6] [2, p.1]
把記錄整理成可執行的申報準備方案
每條線都保留文件、擬作動作、相應期間或生效日期及事實問題。某一計劃改變時,按照它自己的說明覆核,不把所有日期一起挪動。顧問的分類決定、準備服務實際任務以及政府判斷應分開;考慮例外時,明確列出並獲得所需覈查,不像例外已經批准一樣繼續使用普通時間線。此前選擇資料暫缺,也不是忽略歷史限制的依據,應繼續作爲問題追問。SpeedEIN 相關業務更新或標準選擇協助,只在處理決定已作出後,按其明示支持的個人所有者範圍評估;不是 S 類選擇、遲延救濟或稅務規劃推薦。年度延期不應被銷售爲解決這些獨立問題的辦法。明確每個任務由誰負責,也可以減少把服務範圍誤當作實質建議的風險。例如,準備者可能只接受按已經作出的處理決定整理支持的標準文件,而不是判斷哪種分類更有利。如果新的事實改變了原計劃,應回到相關顧問和適用規則覈對,不以此前已經下單爲理由繼續沿用假設。完成交接時,讓讀者看見哪些只是準備安排,哪些需要另行判斷,纔不會把一張延長年度申報時間的表誤解成所有選擇問題都已獲解決。對日期有不同理解時,先指出各自引用的動作和來源,再討論差異。不能僅因同一所有者、同一實體或同一個準備者參與,就把兩類文件的時間條件互相借用。[1, p.6] [2, p.1]
繼續辦理前的三項覈對
- 哪些日期分別控制單獨選擇、生效意圖及所選稅表的延期任務?
- 此前選擇、相關例外及申報副本要求,是否沒有被合併到年度延期之中?
- 遲延救濟或處理建議是否明確在標準準備任務之外,而未被假定已經解決?
相關準備指南
官方來源與文件版本
官方來源版本覈對日期: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
需要協助時,查看對應的 SpeedEIN 服務
SpeedEIN 提供服務頁面列明範圍內的資料準備與辦理協助。下單前,請覈對所支持的主體類型、所需信息和當前服務範圍。IRS 的決定、處理過程,以及適用的申報或繳款義務,仍以官方規則爲準。