Form 8832 e Form 7004 hanno termini diversi
· 5 lettura minima
La risposta per questa situazione
Affiancare la cronologia dell'opzione Form 8832 a quella della proroga Form 7004, senza unirle in un'unica scadenza. Limiti della data di efficacia dell'opzione ordinaria e regola della scadenza originaria della proroga riguardano azioni diverse. Un prospetto dovrebbe indicare quale documento si presenti, quale data sia rilevante e quale istruzione ufficiale la sostenga. Dovrebbe anche mostrare la storia delle opzioni precedenti che possa incidere sul cambio di classificazione. Si evita di trattare una proroga come tempo aggiuntivo automatico per l'opzione o una copia allegata alla dichiarazione come sostituto della presentazione separata. Il risultato utile è una cronologia su due binari per chi abbia già ottenuto consulenza appropriata sul trattamento previsto, non una raccomandazione di scegliere una classificazione specifica.[1, p.6] [2, p.1]
Quali fatti possono cambiare la valutazione?
Le fonti selezionate descrivono tempi ordinari del Form 8832 e limite delle opzioni precedenti, con eccezioni valutate separatamente. Le informazioni della Part II per rimedi tardivi non accertano l'idoneità soltanto perché compilate. Il Form 7004 riguarda la dichiarazione selezionata e ha un proprio requisito temporale. L'articolo non raccomanda trattamento societario o S, non ottiene rimedi per opzioni tardive né decide la validità dell'opzione. Ogni colloquio sul servizio deve restare nell'ambito dichiarato di opzione ordinaria supportata dopo la scelta con un consulente, senza pubblicizzare pianificazione fiscale o rimedi tardivi.[1, p.6] [2, p.1]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
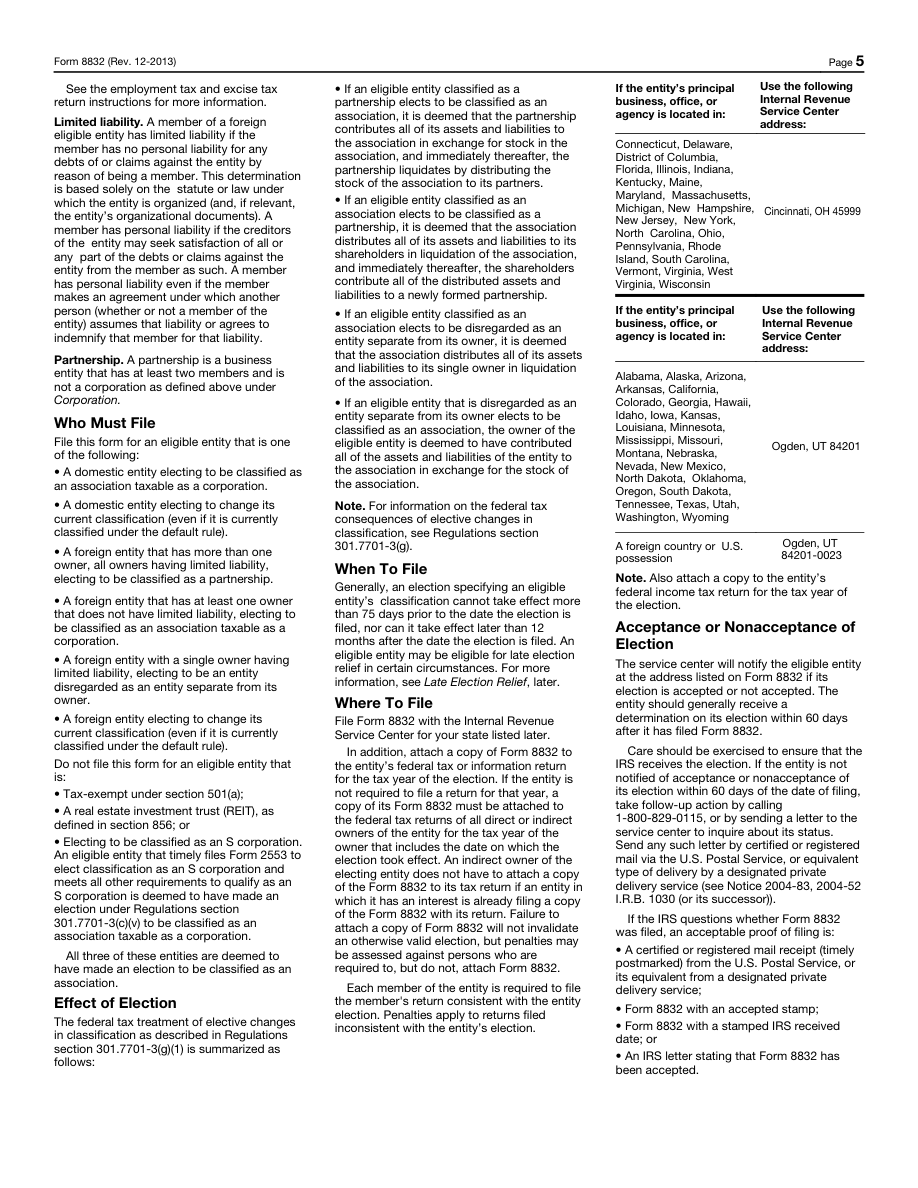
| Finestra efficace | Nel regime ordinario di Form 8832, la data d’efficacia non può generalmente precedere la presentazione di oltre 75 giorni né seguirla di oltre 12 mesi. Un eventuale sgravio per un’opzione fiscale tardiva è un’eccezione distinta da esaminare separatamente. | Un'opzione ordinaria mediante Form 8832. Il rimedio per un'opzione tardiva destinato ai richiedenti che ne soddisfano le condizioni. | [1, p.6] |
| Data di scadenza originale | Form 7004 deve generalmente essere presentato entro la scadenza originaria della dichiarazione per la quale si richiede la proroga. Consultare le istruzioni specifiche di quella dichiarazione per individuarne la scadenza originaria. | — | [2, p.1] |
| Dichiarazione dei redditi separata | Presenta un Form 7004 separato per ciascun tipo di dichiarazione che richiede una proroga. La proroga vale soltanto per il modulo selezionato in Part I, line 1. | — | [2, p.1] |
| Limite di 60 mesi tra modifiche della classificazione | Una precedente opzione di classificazione divenuta efficace nei 60 mesi precedenti limita generalmente un ulteriore cambiamento di classificazione. Applicare separatamente le eccezioni delle istruzioni, inclusa l’opzione iniziale di un’entità appena costituita con efficacia dalla data di costituzione. | — | [1, p.2] [1, p.7] |
| Copia della dichiarazione dei redditi | Oltre a presentare Form 8832 separatamente, allegane una copia alla dichiarazione dell'entità per l'anno dell'opzione, secondo le istruzioni; se l'entità non ha un obbligo dichiarativo, allegala alla dichiarazione del proprietario diretto o indiretto interessato. | — | [1, p.6] |
| Condizioni per il rimedio all’opzione tardiva | Form 8832 Part II contiene la spiegazione e la dichiarazione per un rimedio relativo a un'opzione tardiva. Compilarla non dimostra, di per sé, l'idoneità al rimedio. | — | [1, p.4] |
Leggere i requisiti nel loro contesto
Dichiarazione pro forma richiesta per un’entità fiscalmente non separata dal proprietario
Una DE U.S. di proprietà estera soggetta a Form 5472 allega Form 5472 a un pro forma Form 1120 e presenta il pacchetto entro la scadenza di Form 1120, tenendo conto di una proroga valida.[3, p.2]
Anno fiscale di un’entità fiscalmente non separata dal proprietario
Un U.S. DE di proprietà straniera utilizza l'anno fiscale utilizzato dal proprietario per la dichiarazione dei redditi U.S.. Se il proprietario non dispone di tale anno fiscale, DE utilizza un anno solare.[3, p.2]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si immagini una LLC ipotetica con unico titolare persona fisica che abbia discusso una classificazione con un consulente mentre procede la preparazione annuale. Il titolare presume che chiedere più tempo per la dichiarazione sposti ogni data dell'opzione. Un prospetto su due binari distingue presentazione proposta Form 8832 e domanda sulla sua efficacia dal compito Form 7004 e dalla dichiarazione selezionata. Il titolare registra le informazioni disponibili sulle opzioni precedenti senza presumere che un nuovo documento possa azzerare liberamente la storia. Il compito della copia alla dichiarazione resta distinto dall'invio separato dell'opzione. Se i tempi previsti esulano dalle regole ordinarie, li etichetta come questione distinta di rimedi da esaminare, non problema risolto dalla proroga. Il contesto annuale DE è considerato solo ove i fatti lo giustifichino. Il piano ipotetico non decide vantaggioso il trattamento scelto, non accerta idoneità a rimedi tardivi né garantisce l'efficacia dell'opzione. Rende visibili dipendenze e termini diversi prima che la preparazione parta da un presupposto temporale senza prove.[1, p.6] [2, p.1]
Organizzare i documenti in un piano di preparazione
Per ogni binario, preservare documento, azione prevista, periodo o efficacia pertinenti e fondamento fattuale irrisolto. Esaminare le modifiche di ciascun piano secondo le proprie istruzioni senza spostare insieme tutte le date. Tenere la scelta del consulente distinta dal compito del servizio e dalla decisione governativa. Se si considera un'eccezione, identificarla espressamente e ottenerne l'esame necessario, anziché usare i tempi ordinari come se fosse già concessa. L'assistenza pertinente di SpeedEIN per aggiornamento aziendale o opzione standard va valutata solo nell'ambito dichiarato supportato di titolare persona fisica dopo la scelta del trattamento. Non offre lavoro d'opzione S, rimedi tardivi o raccomandazioni di pianificazione e una proroga annuale non va venduta come soluzione a tali domande separate.[1, p.6] [2, p.1]
Tre verifiche prima di procedere
- Quali date governano invio separato dell'opzione, efficacia prevista e compito di proroga della dichiarazione selezionata?
- Opzioni precedenti, eccezioni applicabili e requisito della copia alla dichiarazione sono stati verificati senza fonderli nella proroga annuale?
- Ogni tema di rimedi tardivi o consulenza sul trattamento è esplicitamente fuori dal compito standard, anziché presunto risolto?
Guide di preparazione correlate
- Seguire un'opzione Form 8832 dalle prove postali alla lettera IRS
- Tornare al trattamento fiscalmente non separato: preparare prima opzione precedente e fascicolo del consulente
- Data di efficacia di Form 8832: limiti ordinari di 75 giorni precedenti e 12 mesi successivi
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste