Form 8832 e Form 7004 seguem prazos diferentes
· 7 leitura mínima
A resposta para esta situação
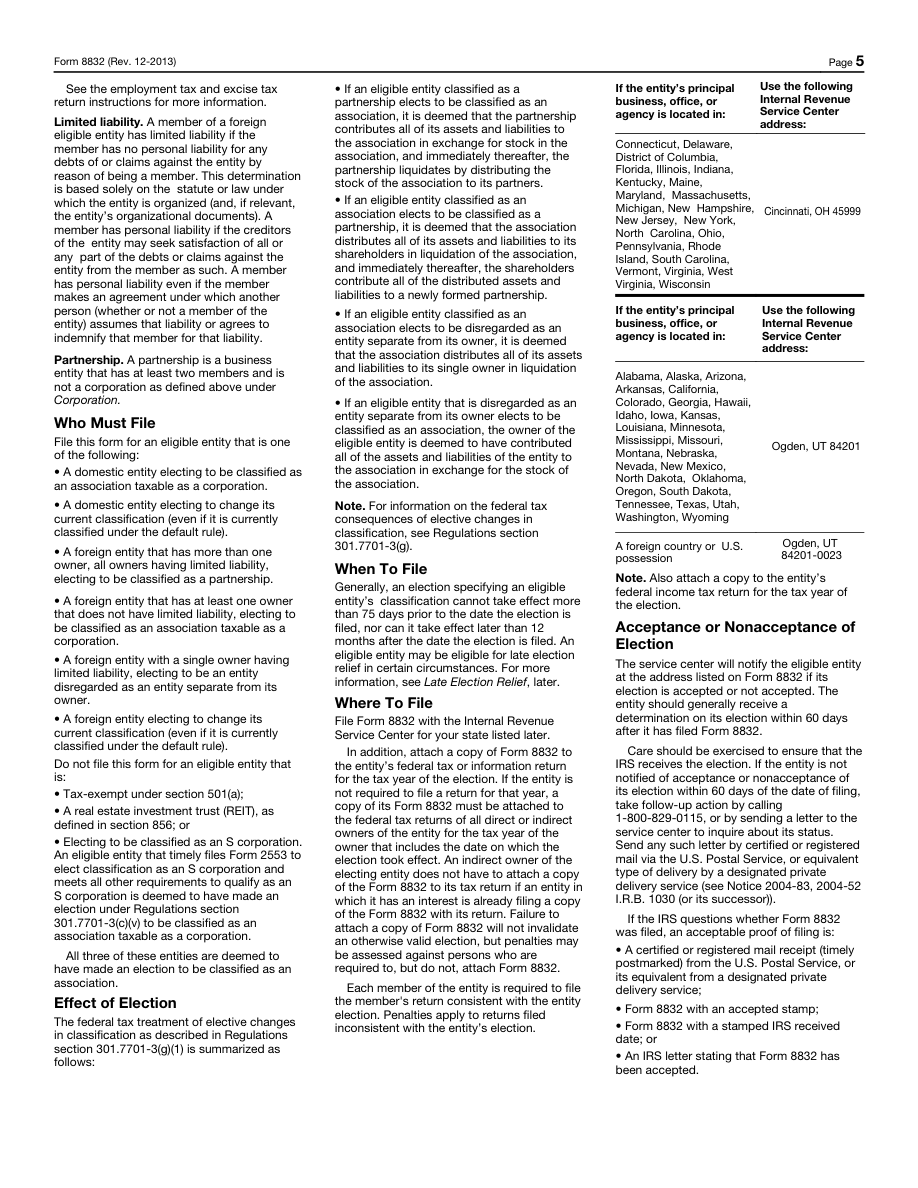
Coloque a cronologia da opção Form 8832 ao lado da prorrogação de declaração Form 7004, mas não as una em um prazo. Limites de vigência da opção ordinária e regra do prazo original da prorrogação tratam de ações diferentes. Uma ficha deve identificar documento entregue, data pretendida relevante e instrução oficial que a sustenta. Também deve mostrar o histórico anterior que pode afetar a questão da mudança de classificação. Isso impede tratar prorrogação como tempo extra automático de opção ou uma cópia anexada à declaração como substituto da entrega separada da opção. O resultado útil é uma cronologia de duas frentes para quem já obteve aconselhamento apropriado do tratamento pretendido, não uma recomendação de optar por determinada classificação.[1, p.6] [2, p.1]
Quais fatos podem mudar a análise?
As fontes selecionadas descrevem prazos ordinários do Form 8832 e a limitação pertinente de opção anterior, com exceções consideradas separadamente. Dados da Part II para regularização tardia não estabelecem elegibilidade apenas por serem preenchidos. O Form 7004 trata de sua declaração selecionada e tem requisito próprio de prazo. Este artigo não recomenda tratamento societário ou S, não obtém regularização tardia nem decide validade de opção. Toda conversa de serviço deve ficar no escopo declarado de opção padrão atendida após a escolha com assessor, não anunciar planejamento tributário ou serviço de regularização tardia.[1, p.6] [2, p.1]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Janela efetiva | No regime normal de Form 8832, a data de vigência geralmente não pode anteceder a apresentação em mais de 75 dias nem ser posterior a ela em mais de 12 meses. Um eventual benefício para uma opção fiscal tardia é uma exceção distinta que exige análise própria. | Uma opção tributária ordinária pelo Form 8832. O tratamento de regularização de opção tardia para requerentes que cumpram suas condições. | [1, p.6] |
| Data de vencimento original | Form 7004 geralmente deve ser apresentado até o prazo original da declaração para a qual se pede prorrogação, inclusive nessa data. Consulte as instruções específicas dessa declaração para identificar seu prazo original. | — | [2, p.1] |
| Declaração de imposto separada | Apresente um Form 7004 separado para cada tipo de declaração fiscal cujo prazo pretenda prorrogar. A prorrogação aplica-se apenas ao formulário selecionado em Part I, line 1. | — | [2, p.1] |
| Restrição de alteração durante 60 meses | Uma opção de classificação anterior que passou a produzir efeitos nos 60 meses precedentes geralmente restringe outra mudança de classificação. Aplique separadamente as exceções das instruções, inclusive a opção inicial de uma entidade recém-constituída com efeito na data de sua constituição. | — | [1, p.2] [1, p.7] |
| Cópia da declaração fiscal | Além de apresentar Form 8832 separadamente, anexe uma cópia à declaração fiscal da entidade para o ano da opção fiscal, conforme as instruções, ou à declaração do proprietário direto ou indireto aplicável quando a entidade não tiver obrigação de apresentar declaração fiscal. | — | [1, p.6] |
| Condições de alívio tardio | Form 8832 Part II contém a explicação e a declaração para solicitar o benefício relativo a uma opção fiscal apresentada fora de prazo. Preencher esta Parte não demonstra, por si só, a elegibilidade para o benefício. | — | [1, p.4] |
Leia os requisitos no contexto correto
Exigência de declaração pro forma para a entidade desconsiderada para efeitos fiscais
Uma DE dos U.S. de titularidade estrangeira obrigada a apresentar Form 5472 anexa esse Form 5472 a uma pro forma Form 1120 e apresenta o conjunto até ao prazo do Form 1120, incluindo uma prorrogação válida.[3, p.2]
Ano fiscal da entidade desconsiderada para efeitos fiscais
Um U.S. DE de propriedade estrangeira usa o ano fiscal que seu proprietário usa para a declaração de impostos U.S.. Se o proprietário não tiver esse ano fiscal, o DE usará um ano civil.[3, p.2]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Imagine uma LLC hipotética de único proprietário pessoa física que discutiu uma classificação com assessor enquanto a preparação anual também ocorre. O proprietário presume que pedir mais tempo para a declaração mova toda data de opção. Uma ficha de duas frentes separa entrega proposta de Form 8832 e vigência da tarefa Form 7004 e sua declaração selecionada. Ele registra dados disponíveis de opções anteriores em vez de presumir que um documento novo possa redefinir livremente o histórico. Uma tarefa de cópia à declaração é mostrada como distinta da entrega separada da opção. Se o prazo pretendido ficar fora das regras ordinárias, é identificado como questão separada de alívio para análise apropriada, não problema resolvido pela prorrogação. O contexto anual DE é considerado só quando seus fatos reais se aplicam. O plano hipotético não decide se o tratamento escolhido é vantajoso, não estabelece elegibilidade para alívio tardio nem garante vigência de opção. Torna dependências e prazos diferentes visíveis antes de começar a preparação por uma suposição de prazo sem suporte.[1, p.6] [2, p.1]
Organize os registros em um plano de preparação
Para cada frente, preserve documento, ação pretendida, período ou vigência pertinente e base factual pendente. Revise mudanças de cada plano pelas próprias instruções em vez de mover todas as datas juntas. Mantenha a decisão de tratamento do assessor separada da tarefa do serviço e de determinação governamental. Se uma exceção for considerada, identifique-a explicitamente e obtenha análise necessária em vez de usar o prazo ordinário como se já tivesse sido concedida. A assistência pertinente da SpeedEIN de atualização empresarial ou opção padrão deve ser avaliada só no escopo declarado atendido de proprietário pessoa física após a decisão do tratamento. Não oferece opção S, alívio tardio ou recomendação de planejamento, e prorrogação anual não deve ser vendida como solução dessas perguntas separadas.[1, p.6] [2, p.1]
Três verificações antes de prosseguir
- Quais datas regem entrega separada da opção, vigência pretendida e tarefa de prorrogação da declaração selecionada?
- Opções anteriores, exceções aplicáveis e cópia à declaração foram conferidas sem serem fundidas na prorrogação anual?
- Qualquer alívio tardio ou aconselhamento de tratamento está explicitamente fora da tarefa padrão em vez de presumido resolvido?
Guias de preparação relacionados
- Acompanhe uma opção de Form 8832 das provas de postagem à carta do IRS
- Voltar ao tratamento desconsiderado: prepare antes a opção anterior e o arquivo do assessor
- Data de eficácia de Form 8832: os limites ordinários de 75 dias para retroagir e de 12 meses para o futuro
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.