Form 8832 y Form 7004 siguen calendarios diferentes
· Lectura mínima 7
La respuesta para esta situación
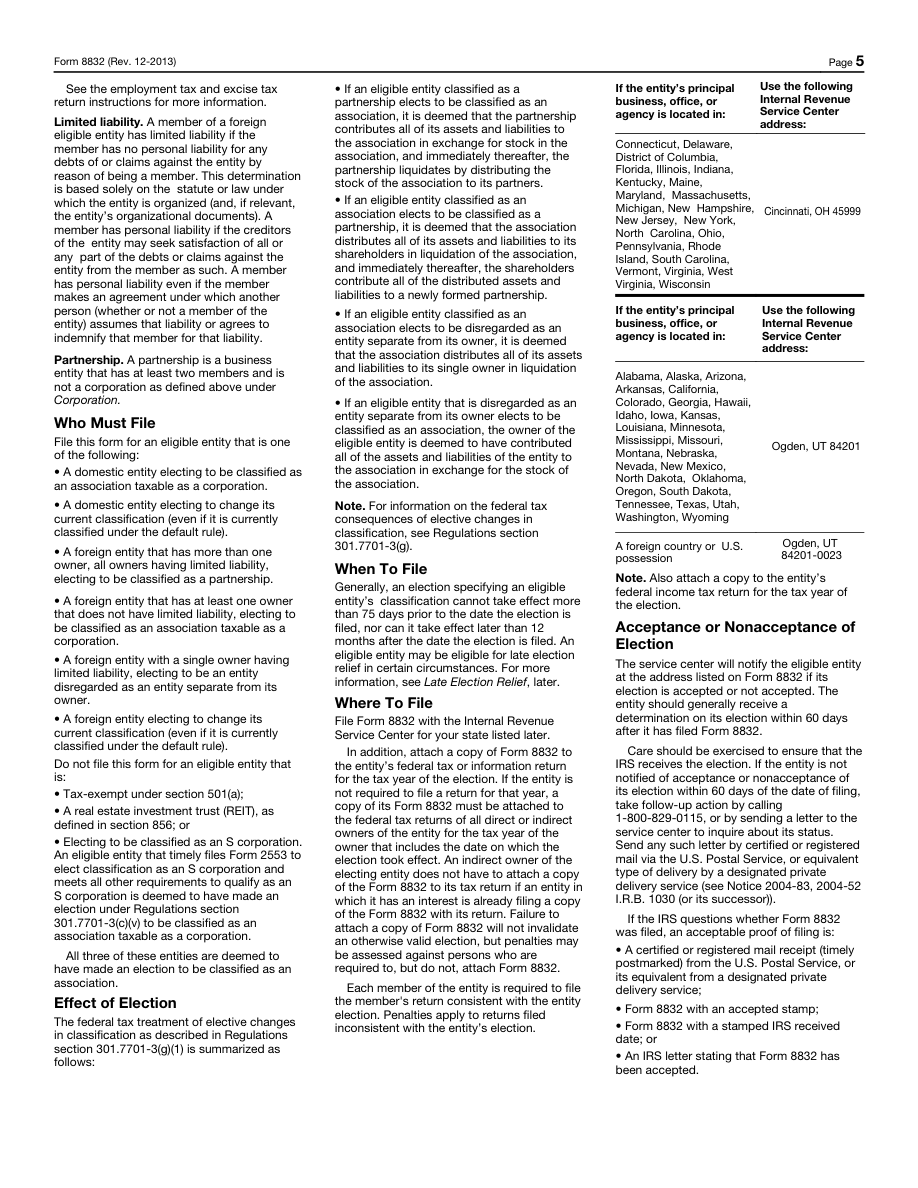
Coloque la cronología de elección de Form 8832 junto a la de prórroga de Form 7004, pero no las combine en un vencimiento. Los límites ordinarios de efecto de la elección y la regla del vencimiento original de la prórroga abordan acciones diferentes. Una hoja debe identificar qué documento se presenta, qué fecha importa y qué instrucción oficial la respalda. También debe mostrar elecciones previas que puedan afectar el cambio. Así evita tratar una prórroga como tiempo adicional automático para elegir o una copia adjunta como sustituto de presentar separadamente la elección. El resultado útil es una cronología doble para un lector que ya obtuvo asesoramiento apropiado sobre el tratamiento pretendido, no recomendación de elegir una clasificación concreta.[1, p.6] [2, p.1]
¿Qué hechos pueden cambiar la respuesta?
Las fuentes seleccionadas describen los plazos ordinarios de Form 8832 y la limitación por elección anterior, con excepciones examinadas aparte. Completar información de Part II para regularización de elección tardía no establece elegibilidad por sí solo. Form 7004 concierne a su declaración seleccionada y tiene su requisito temporal propio. El artículo no recomienda tributación como corporación o como entidad S, no obtiene regularización tardía ni decide validez. Cualquier conversación de servicio debe permanecer en el alcance declarado de elección estándar admitida después de que el lector elija tratamiento con un asesor, sin anunciar planificación fiscal ni servicio de regularización tardía.[1, p.6] [2, p.1]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Ventana efectiva | En el régimen ordinario de Form 8832, la fecha de efecto generalmente no puede preceder a la presentación en más de 75 días ni ser posterior a ella en más de 12 meses. El posible alivio para una opción fiscal presentada fuera de plazo es una excepción distinta que requiere su propia revisión. | Una elección fiscal ordinaria mediante Form 8832. Una medida de regularización de una elección fiscal tardía para solicitantes que reúnan sus condiciones. | [1, p.6] |
| fecha de vencimiento original | Form 7004 generalmente debe presentarse a más tardar en el vencimiento original de la declaración para la que se solicita prórroga. Consulte las instrucciones específicas de esa declaración para identificar su plazo original. | — | [2, p.1] |
| Declaración fiscal separada | Presente un Form 7004 por separado para cada tipo de declaración de impuestos que requiera una extensión del plazo de presentación de impuestos. La extensión del plazo de presentación de impuestos se aplica únicamente al formulario seleccionado en Part I, line 1. | — | [2, p.1] |
| Restricción de cambios durante 60 meses | Una opción de clasificación anterior que entró en vigor en los 60 meses precedentes generalmente limita otro cambio de clasificación. Aplique por separado las excepciones de las instrucciones, incluida una opción inicial de una entidad recién constituida con efecto en su fecha de constitución. | — | [1, p.2] [1, p.7] |
| copia de la declaración de impuestos | Además de presentar Form 8832 por separado, adjunte una copia a la declaración fiscal de la entidad para el año de la opción fiscal, según las instrucciones, o a la declaración del propietario directo o indirecto aplicable cuando la entidad no tenga obligación de presentar declaración fiscal. | — | [1, p.6] |
| Condiciones de alivio tardías | Form 8832 Part II contiene la explicación y la declaración para solicitar el beneficio aplicable a una opción fiscal presentada fuera de plazo. Completar esa Parte no demuestra por sí solo la elegibilidad para el beneficio. | — | [1, p.4] |
Lea los requisitos dentro de su contexto
Declaración pro forma obligatoria para la entidad fiscalmente ignorada
Una DE de U.S. de titularidad extranjera obligada a presentar Form 5472 adjunta ese Form 5472 a una pro forma Form 1120 y presenta el conjunto hasta el vencimiento del Form 1120, incluida esa fecha y cualquier prórroga válida.[3, p.2]
Año fiscal de la entidad fiscalmente ignorada
Un U.S. DE de propiedad extranjera utiliza el año fiscal que su propietario utiliza para la declaración de impuestos U.S.. Si el propietario no tiene dicho año fiscal, el DE utiliza un año calendario.[3, p.2]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Imagine una LLC hipotética de propietario único persona física que ha comentado una clasificación con su asesor mientras avanza la preparación anual. Supone que pedir más tiempo para la declaración mueve todas las fechas de elección. Una hoja doble separa presentación y fecha efectiva propuestas de Form 8832 de la tarea de Form 7004 y su declaración seleccionada. El propietario registra la información disponible de elecciones previas en lugar de suponer que un documento nuevo reinicie libremente el historial. La tarea de copia con declaración se distingue de presentar la elección separadamente. Si los plazos pretendidos quedan fuera de las reglas ordinarias, se etiquetan como pregunta separada de regularización para revisión, no problema resuelto por la prórroga. El contexto anual de DE solo se considera cuando se aplican sus hechos reales. El plan no decide si el tratamiento es ventajoso, no establece elegibilidad para regularización tardía ni garantiza efecto de la elección. Muestra dependencias y relojes distintos antes de preparar sobre una suposición temporal sin respaldo.[1, p.6] [2, p.1]
Convierta los registros en un plan de preparación
Conserve para cada vía documento, acción pretendida, período o fecha efectiva y base factual pendiente. Revise un cambio contra sus propias instrucciones en vez de mover todas las fechas juntas. Separe la decisión de tratamiento del asesor de la tarea de preparación y de cualquier decisión gubernamental. Si se considera una excepción, identifíquela y obtenga la revisión necesaria en vez de usar el calendario ordinario como si ya estuviera concedida. La ayuda pertinente de actualización empresarial o elección estándar de SpeedEIN solo debe evaluarse dentro de su ámbito declarado de propietario persona física, después de decidir el tratamiento. No ofrece elección S, regularización tardía ni recomendación de planificación fiscal, y no debe venderse una prórroga anual como solución de esas preguntas separadas.[1, p.6] [2, p.1]
Tres comprobaciones antes de continuar
- ¿Qué fechas rigen la presentación separada de elección, fecha efectiva pretendida y prórroga de declaración seleccionada?
- ¿Se han comprobado elecciones previas, excepciones y requisito de copia con declaración sin fusionarlos en la prórroga anual?
- ¿Queda cualquier regularización tardía o asesoramiento de tratamiento explícitamente fuera de la preparación estándar, en vez de suponerse resuelto?
Guías de preparación relacionadas
- Siga una decisión de Form 8832 desde las pruebas de envío hasta la carta del IRS
- Volver al tratamiento no separado: prepare primero la elección anterior y el expediente del asesor
- Fecha de efecto de Form 8832: límites ordinarios de 75 días hacia atrás y 12 meses hacia el futuro
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida